Trong Nước
Hết thời giảm sốc sập sàn dịp sale 1111, xu hướng đã thay đổi


Sau nhiều năm gắn liền với hình ảnh ngày hội mua sắm “điên cuồng”, dịp sale 11/11 năm nay ghi nhận sự thay đổi rõ rệt về hành vi khi người tiêu dùng mua sắm tỉnh táo, hết thời giảm sốc sập sàn dịp sale 1111, xu hướng đã thay đổi.
Dường như xu hướng đã thay đổi, sau các đợt truy quét hàng giả, khách hàng đã thân trọng hơn để xem feedback và số lượng mua hàng thay vì giảm giá.
Trên các nền tảng lớn, thay vì đếm ngược đến đúng 0h để mở khuyến mãi, hàng loạt chương trình giảm giá được khởi động sớm từ đầu tháng và kéo dài qua cuối tuần 11/11. Theo ghi nhận, lượng người dùng truy cập và đặt hàng vẫn tăng đều đặn, nhưng không còn hiện tượng “tranh giành” như các năm trước.
Sale bớt rầm rộ nhưng ưu đãi thực chất hơn
Anh Bùi Minh (trú tại phường Phú Nhuận, TP.HCM) cho biết đã tranh thủ dịp sale 11/11 để mua mỹ phẩm và trang phục mùa đông chuẩn bị cho chuyến du lịch Nhật Bản sắp tới. Anh cho biết năm nào cũng tham gia săn sale, nhưng càng về sau anh càng mua sắm có kế hoạch hơn, không còn bị cuốn vào những lời quảng cáo “giảm sốc” như trước.
“Giờ tôi chỉ chọn những sản phẩm thực sự cần và theo dõi từ sớm các shop uy tín có chương trình khuyến mãi đặc biệt để được gửi thông báo cập nhật giá thường xuyên. Nhiều món tôi cho vào giỏ hàng cả tuần trước, canh đến đúng 0h để chốt đơn và dùng mã giảm giá thêm từ sàn. Có những sản phẩm nếu tính cả voucher và hoàn xu thì tiết kiệm được gần 30%”, anh Minh nói.
Năm nay, anh Minh mua tổng cộng 8 đơn hàng, trong đó đơn mỹ phẩm trị giá 5,5 triệu đồng giảm còn 4,1 triệu đồng; một số sản phẩm khác được giảm 30%.
Theo anh, điểm đáng chú ý của mùa sale 11/11 năm nay là sự biến mất của những khẩu hiệu kiểu “giảm sâu”, “sập sàn”, thay vào đó là mức giảm rõ ràng, thực tế và chính xác hơn.
Anh cũng đánh giá các sàn thương mại điện tử đang ngày càng minh bạch trong việc hiển thị giá gốc, giá sau giảm và nguồn gốc sản phẩm, giúp người mua dễ so sánh và ra quyết định.
Tương tự, chị Huyền Trang (phường Phú Thuận, TP.HCM) cũng tranh thủ dịp này để mua sắm hàng loạt đồ gia dụng như giấy vệ sinh, bột giặt, gia vị, dầu ăn… cho gia đình.
“Mùa sale năm nay tôi thấy nhiều sản phẩm có mức giảm tốt, đặc biệt là hàng thiết yếu, nên tôi vẫn mua tích trữ cho gia đình dùng dần”, chị chia sẻ. Chị nói thêm rằng ngoài yếu tố giá, việc các shop giao hàng nhanh và giữ chất lượng ổn định cũng khiến người mua yên tâm hơn so với vài năm trước.
Trái lại, chị Minh Anh (phường Tân Sơn Nhì, TP.HCM) lại tỏ ra thờ ơ với mùa sale Lễ độc thân năm nay. “Trước đây, tôi hay mua hàng vì tâm lý FOMO (sợ bị bỏ lỡ – PV), nhưng giờ thì các shop khuyến mãi quanh năm, tôi không còn hào hứng như trước. Dù vậy, tôi vẫn vào xem để săn vài món nhỏ như đồ decor hay phụ kiện nếu thấy giá hợp lý”, chị nói.
Một số người tiêu dùng khác cũng cho biết không còn “thức trắng đêm” canh giờ vàng, bởi các sàn như Shopee, Lazada, TikTok Shop đều đã triển khai chương trình giảm giá kéo dài từ đầu đến giữa tháng. Việc chia nhỏ ưu đãi theo nhiều khung giờ, nhiều ngày giúp người dùng dễ tiếp cận và giảm bớt cảm giác quá tải.
Thậm chí, ngay từ tối 10/11, nhiều sàn đã tung loạt “giờ vàng” với voucher giảm giá, miễn phí vận chuyển và hoàn xu, thu hút lượng truy cập tăng đột biến.
Doanh số vẫn tăng vọt
Dù ngày sale 11/11 chưa chính thức khép lại, một số sàn thương mại điện tử đã sớm công bố kết quả kinh doanh khả quan.
Theo dữ liệu sơ bộ từ Lazada, top 20 gian hàng LazMall đã ghi nhận mức tăng trưởng doanh số hơn 500% so với đợt sale 9/9, trong khi số lượng đơn hàng tăng gần 4 lần. Giá trị đơn hàng trung bình (AOV) cũng tăng 51% chỉ trong ngày đầu tiên, cho thấy nhu cầu cao và niềm tin ngày càng lớn của người tiêu dùng đối với hàng chính hãng.
Lazada cho biết số lượng xu được thu thập trong ngày đầu tiên chiến dịch sale 11/11 tăng hơn 20%, thể hiện mức độ tương tác và hứng thú mua sắm từ phía người tiêu dùng.
Cùng với đó, lượng đầu tư từ các thương hiệu vào giải pháp tài trợ quảng cáo cũng tăng hơn 35%.
Một điểm khác của mùa sale năm nay là sự tăng tốc của mô hình thương mại do nhà sáng tạo nội dung dẫn dắt. Số lượng đối tác tiếp thị liên kết (affiliate) hoạt động tăng 45%, với doanh số GMV từ kênh này tăng gần 15% chỉ trong ngày đầu tiên. Thu nhập bình quân của mỗi đối tác affiliate cũng tăng tới 43% so với ngày đầu tiên của đợt sale 9/9.
Trong nhóm hàng chính hãng, các ngành hàng máy ảnh và thiết bị drone, giày dép – trang phục thể thao, máy tính và linh kiện ghi nhận mức tăng doanh thu ấn tượng, lần lượt 172%, 145% và 67%. Đặc biệt, ngành hàng Mẹ và Bé chứng kiến doanh thu trung bình của top 10 sản phẩm bán chạy nhất tăng gấp 65 lần; nhóm Giày dép và Trang phục thể thao tăng 22 lần, trong khi Mỹ phẩm và Làm đẹp tăng 26 lần.
Theo dự báo của nền tảng tổng hợp và khai thác dữ liệu Metric.vn, tổng doanh số thị trường thương mại điện tử Việt Nam trong quý IV có thể đạt khoảng 105.000 tỷ đồng, tương ứng sản lượng 1,07 triệu sản phẩm, tăng lần lượt 1% và 8% so với quý III. Đây là mức tăng trưởng tích cực trong bối cảnh sức mua phục hồi và tâm lý chi tiêu của người tiêu dùng trở nên lạc quan hơn.
Đà tăng này được thúc đẩy bởi chuỗi chiến dịch khuyến mãi quy mô lớn như 11/11, 12/12 và mùa lễ hội cuối năm, cùng xu hướng chi tiêu mạnh ở các nhóm hàng điện tử, gia dụng và thời trang – những lĩnh vực vốn chiếm tỷ trọng lớn trong tổng doanh số bán hàng trực tuyến.
Ver2Solution Research
Thị trường mua sắm trực tuyến (thương mại điện tử – TMĐT) tại Việt Nam trong 9 tháng đầu năm 2026 tiếp tục chứng kiến sự tăng trưởng mạnh mẽ cả về quy mô doanh thu lẫn sự dịch chuyển sâu sắc trong hành vi tiêu dùng và cấu trúc thị trường.
Ver2Solution tổng hợp phân tích toàn cảnh thị trường dựa trên các báo cáo dữ liệu mới nhất (từ các đơn vị nghiên cứu thị trường như Metric và Tổng cục Thống kê, nhiều báo chí uy tín trong nước…):
Quy mô doanh thu và Tổng quan thị trường
-
Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng: Trong 9 tháng đầu năm 2026, toàn nền kinh tế đạt gần 5.926 nghìn tỷ đồng, tăng 13,4% so với cùng kỳ năm trước, cho thấy sức mua nội địa vẫn duy trì đà hồi phục tích cực.
-
Doanh số 4 sàn TMĐT lớn (Shopee, TikTok Shop, Lazada, Tiki):
-
Riêng 6 tháng đầu năm 2026, tổng doanh số trên 4 sàn đạt 291,6 nghìn tỷ đồng, tăng trưởng mạnh 44,11% so với cùng kỳ năm 2025.
-
Bước sang quý III/2026, với sự bùng nổ của các chiến dịch tựu trường và các ngày hội mua sắm lớn, đà tăng trưởng tiếp tục duy trì với ước tính doanh số riêng quý III đạt khoảng 146,3 nghìn tỷ đồng (tăng trưởng ổn định so với quý II).
-
Cục diện thị phần và Cuộc đua giữa các sàn
Thị trường TMĐT hiện đang chứng kiến sự phân cực rõ rệt, khi hai ông lớn dẫn đầu thâu tóm gần như toàn bộ thị phần, trong khi các nền tảng còn lại chịu áp lực cạnh tranh khốc liệt.
| Nền tảng sàn | Thị phần ước tính | Tình hình hoạt động nổi bật |
| Shopee | 54,5% | Tiếp tục giữ vị trí số 1 thị trường với mức tăng trưởng doanh thu khoảng 15% so với cùng kỳ. GMV (Tổng giá trị giao dịch) bình quân của một nhà bán hàng trên Shopee đạt 831,7 triệu đồng (tăng 44%). |
| TikTok Shop | 43,4% | Vị trí thứ 2 nhưng bám đuổi rất sát sao (tăng từ mức 42% năm trước). Doanh thu ghi nhận mức tăng trưởng vượt trội 27%, nhờ thế mạnh tuyệt đối về Livestream và Shoppertainment. GMV bình quân mỗi shop đạt 532,7 triệu đồng (tăng 65%). |
| Lazada & Tiki | ~2% tổng thị phần | Chịu nhiều sức ép; Lazada ghi nhận giá trị giao dịch giảm khoảng 23%, trong khi Tiki có tín hiệu phục hồi nhẹ về giá trị giao dịch (tăng 33% nhưng quy mô tổng nhỏ hơn đáng kể). |
Ngành hàng chủ lực
Các nhóm hàng đóng vai trò “đầu tàu” dẫn dắt doanh số mua sắm trực tuyến trong 9 tháng qua bao gồm:
-
Thời trang & Phụ kiện: Luôn đứng đầu về sản lượng tiêu thụ và số lượng đơn hàng phát sinh nhờ tính đa dạng mẫu mã và tần suất mua sắm cao của người dùng trẻ.
-
Hàng tiêu dùng nhanh (FMCG) & Mỹ phẩm / Chăm sóc cá nhân: Chiếm tỷ trọng lớn về số lượng giao dịch thường nhật. Các sản phẩm làm đẹp, chăm sóc da cá nhân tiếp tục bùng nổ mạnh mẽ trên các phiên livestream của TikTok Shop.
-
Nhà cửa đời sống & Đồ gia dụng thông minh: Ghi nhận mức giá trị giỏ hàng trung bình cao hơn, đóng góp đáng kể vào tổng doanh thu toàn ngành.
Các xu hướng tiêu dùng và nhà bán hàng nổi bật
-
Người mua sẵn sàng chi trả cao hơn: Mặc dù các phân khúc giá rẻ (dưới 200.000 đồng) vẫn chiếm khoảng 46% doanh số, tâm lý người tiêu dùng đã dịch chuyển theo hướng ưu tiên chất lượng, độ bền và thương hiệu uy tín thay vì chỉ săn hàng siêu rẻ.
-
Sự thanh lọc mạnh mẽ của nhà bán hàng (Chuyên nghiệp hóa):
-
Số lượng shop nhỏ lẻ có phát sinh doanh số giảm khoảng 27%, và các gian hàng Mall cũng giảm khoảng 25% do các nền tảng siết chặt tiêu chuẩn vận hành và chính sách kiểm duyệt.
-
Tuy nhiên, doanh thu bình quân trên mỗi nhà bán hàng hoạt động lại tăng vọt (Shopee tăng 44%, TikTok Shop tăng 65%). Điều này chứng minh thị trường đang thuộc về các nhà bán hàng chuyên nghiệp, có đầu tư bài bản về hình ảnh, data và dịch vụ khách hàng.
-
-
Gian hàng chính hãng (Mall) lên ngôi: Doanh thu từ các gian hàng Mall tăng trưởng tới 54% dù số lượng shop giảm, phản ánh xu hướng dịch chuyển niềm tin của người tiêu dùng sang hàng hóa có nguồn gốc rõ ràng, chính hãng.
-
Hàng ngoại giá rẻ hạ nhiệt: Hàng hóa nhập khẩu trực tiếp từ người bán nước ngoài trên các sàn có dấu hiệu chững lại và suy giảm do sự cạnh tranh gắt gao từ nội địa cũng như các rào cản về logistics và chi phí vận chuyển.
Quý 4 luôn là mùa vàng (Peak Season) của thị trường thương mại điện tử (TMĐT) nhờ chuỗi sự kiện siêu mua sắm liên hoàn (10/10, 11/11, 12/12, Black Friday, Giáng sinh và chuẩn bị Tết Nguyên Đán). Năm 2026, thị trường ghi nhận sự tăng trưởng đi kèm sự chuyên nghiệp hóa mạnh mẽ từ cả người tiêu dùng lẫn các quy định pháp lý mới. Phân tích Triển vọng Thị trường TMĐT Quý 4/2026
1. Bứt phá quy mô doanh số
-
Sức mua đạt đỉnh: Dựa trên đà tăng trưởng 9 tháng đầu năm (doanh số 4 sàn lớn đạt hơn 430.000 tỷ đồng), Quý 4 dự báo sẽ đóng góp 35% – 40% tổng doanh thu cả năm, ước tính đạt mức bùng nổ vượt 160.000 – 180.000 tỷ đồng.
-
Đẩy mạnh tâm lý săn deal tích trữ: Người tiêu dùng tập trung ngân sách cuối năm cho các mặt hàng giá trị cao (Điện tử, Gia dụng) và các sản phẩm tiêu dùng/thời trang phục vụ lễ tết.
2. Sự phân hóa thị phần và kênh bán
-
Thế chân kiềng Shopee – TikTok Shop: Shopee nắm giữ lợi thế tìm kiếm/chủ động mua (Intent-based); TikTok Shop áp đảo ở mảng khám phá/bắt trend qua Livestream & Video ngắn (Discovery-based). Cả hai tiếp tục chiếm trên 97% thị phần.
-
Shoppertainment (Giải trí kết hợp Mua sắm) làm chủ cuộc chơi: Các phiên Mega Live kéo dài hàng chục tiếng với sự tham gia của KOC/KOL tiếp tục là “cỗ máy chốt đơn” chính trong các ngày Siêu Sale.
3. Tác động từ Khung pháp lý mới
-
Luật TMĐT số 122/2025/QH15 & Nghị định 248/2026/NĐ-CP (hiệu lực từ giữa năm 2026) siết chặt hơn về kiểm duyệt hóa đơn, nguồn gốc xuất xứ và quy định livestream. Điều này giúp tạo môi trường cạnh tranh lành mạnh nhưng loại bỏ dần các nhà bán hàng tự phát, kinh doanh hàng không rõ nguồn gốc.
Ngành hàng Trọng điểm Bùng nổ trong Quý 4
┌────────────────────────────────────────────────────────────────────────┐
│                   DỰ BÁO NHÓM NGÀNH HÀNG TĂNG TRƯỞNG                  │
├───────────────────┬────────────────────────────────────────────────────┤
│ Ngành hàng        │ Động lực tăng trưởng Quý 4                         │
├───────────────────┼────────────────────────────────────────────────────┤
│ Thời trang & Mỹ phẩm│ Nhu cầu tiệc tùng, lễ hội, làm đẹp đón Tết         │
│ Điện tử & Gia dụng│ Săn sale giảm sâu, đổi mới thiết bị gia đình       │
│ FMCG & Thực phẩm  │ Mua sắm biếu tặng, tích trữ thực phẩm dịp Tết      │
│ Nhà cửa & Đời sống│ Dọn dẹp, trang trí nhà cửa cuối năm                │
└───────────────────┴────────────────────────────────────────────────────┘
-
Thời trang & Chăm sóc cá nhân (Beauty & Fashion): Nhóm ngành có tần suất mua lại cao nhất. Quý 4 là thời điểm các bộ sưu tập Thu – Đông, trang phục Lễ/Tết và bộ quà tặng mỹ phẩm đạt đỉnh doanh số.
-
Thiết bị điện tử & Gia dụng thông minh: Doanh số tăng mạnh về giá trị đơn hàng (AOV) nhờ các chương trình hỗ trợ trả góp (BNPL), giảm giá sâu từ hãng trong các đợt 11/11 và Black Friday.
-
Thực phẩm, Đồ uống & Quà tặng (FMCG): Tăng trưởng dần từ tháng 11 và bùng nổ cực đại vào tháng 12 & tháng 1 chuẩn bị cho Tết Nguyên Đán.
Chiến lược Kinh doanh Thực chiến cho Nhà bán hàng
Để bứt phá doanh số và tối ưu lợi nhuận trong mùa cao điểm cuối năm, nhà bán hàng cần triển khai chiến lược toàn diện theo 4 trụ cột chính:
1. Chiến lược Sản phẩm & Băng chuyền Tồn kho (Inventory)
-
Phân loại danh mục rõ ràng:
-
Sản phẩm phễu (Mồi kéo traffic): Giá cạnh tranh, dễ chốt đơn để tăng xếp hạng shop.
-
Sản phẩm Hero (Chủ lực doanh số): Đẩy mạnh tồn kho từ sớm, tập trung chạy quảng cáo và lên deal sàn.
-
Sản phẩm Combo/Gift-set: Đóng gói dạng quà tặng cuối năm để tăng Giá trị trung bình đơn hàng (AOV).
-
-
Dự báo tồn kho chính xác: Sử dụng dữ liệu bán hàng 3 tháng gần nhất kết hợp hệ số tăng trưởng mùa vụ (thường x2 đến x3 ngày thường) để đặt hàng sản xuất/nhập kho trước ít nhất 30–45 ngày, tránh đứt gãy logistics sát Tết.
2. Tối ưu Chiến dịch Quảng cáo & Marketing (Traffic & Conversion)
-
Kế hoạch Marketing 3 giai đoạn cho Mega Sale:
-
Warm-up (7–10 ngày trước sale): Đăng video teaser, cho người dùng thêm hàng vào giỏ (Add-to-cart), phát voucher đặt trước.
-
D-Day (1–3 ngày chính sale): Dồn 70% ngân sách Ads, phủ sóng Livestream liên tục các khung giờ vàng (0h, 12h, 20h).
-
Teardown (2–3 ngày sau sale): Chạy bám đuổi (Remarketing) nhóm khách bỏ giỏ hàng, tung deal “Cảm ơn”.
-
-
Đa dạng hóa điểm chạm: Kết hợp quảng cáo nội sàn (Shopee Ads, TikTok Shop Ads) với kéo traffic ngoại sàn từ Facebook/Reels/Shorts về shop.
3. Đẩy mạnh Vận hành Livestream & Short-video
-
Xây dựng kịch bản Mega Live: Chuẩn bị sẵn danh sách deal sốc theo từng mốc lịch trình (Deal 1k/9k theo giờ, Flash Sale độc quyền).
-
Hợp tác Affiliate/KOC hiệu quả: Booking dàn KOC/Influencer phủ rộng review sản phẩm từ tháng 10 để tạo sóng nhận diện trước các ngày hội lớn.
4. Quản trị Vận hành, Tài chính & Trải nghiệm Khách hàng
-
Tối ưu chuẩn hóa dữ liệu & Hóa đơn: Đảm bảo toàn bộ hàng hóa có đủ chứng từ, chuẩn hóa mã ngành hàng và thuế theo các quy định mới.
-
Kiểm soát Biên lợi nhuận thực tế: Tính toán kỹ các khoản chi phí phát sinh mùa cao điểm: Phí sàn (Phí thanh toán, phí cố định, phí dịch vụ) + Chi phí Logistics/Đóng gói + Chi phí Ads + Tỷ lệ hoàn hủy. Tránh tình trạng “Doanh số cao nhưng lỗ thực tế”.
-
Chuẩn bị nhân lực đóng gói & CSKH:Tăng cường nhân sự ca đêm cho khâu đóng gói trong vòng 24–48h sau Mega Sale để giữ tỷ lệ giao hàng đúng hạn, tránh bị phạt chỉ số vận hành.
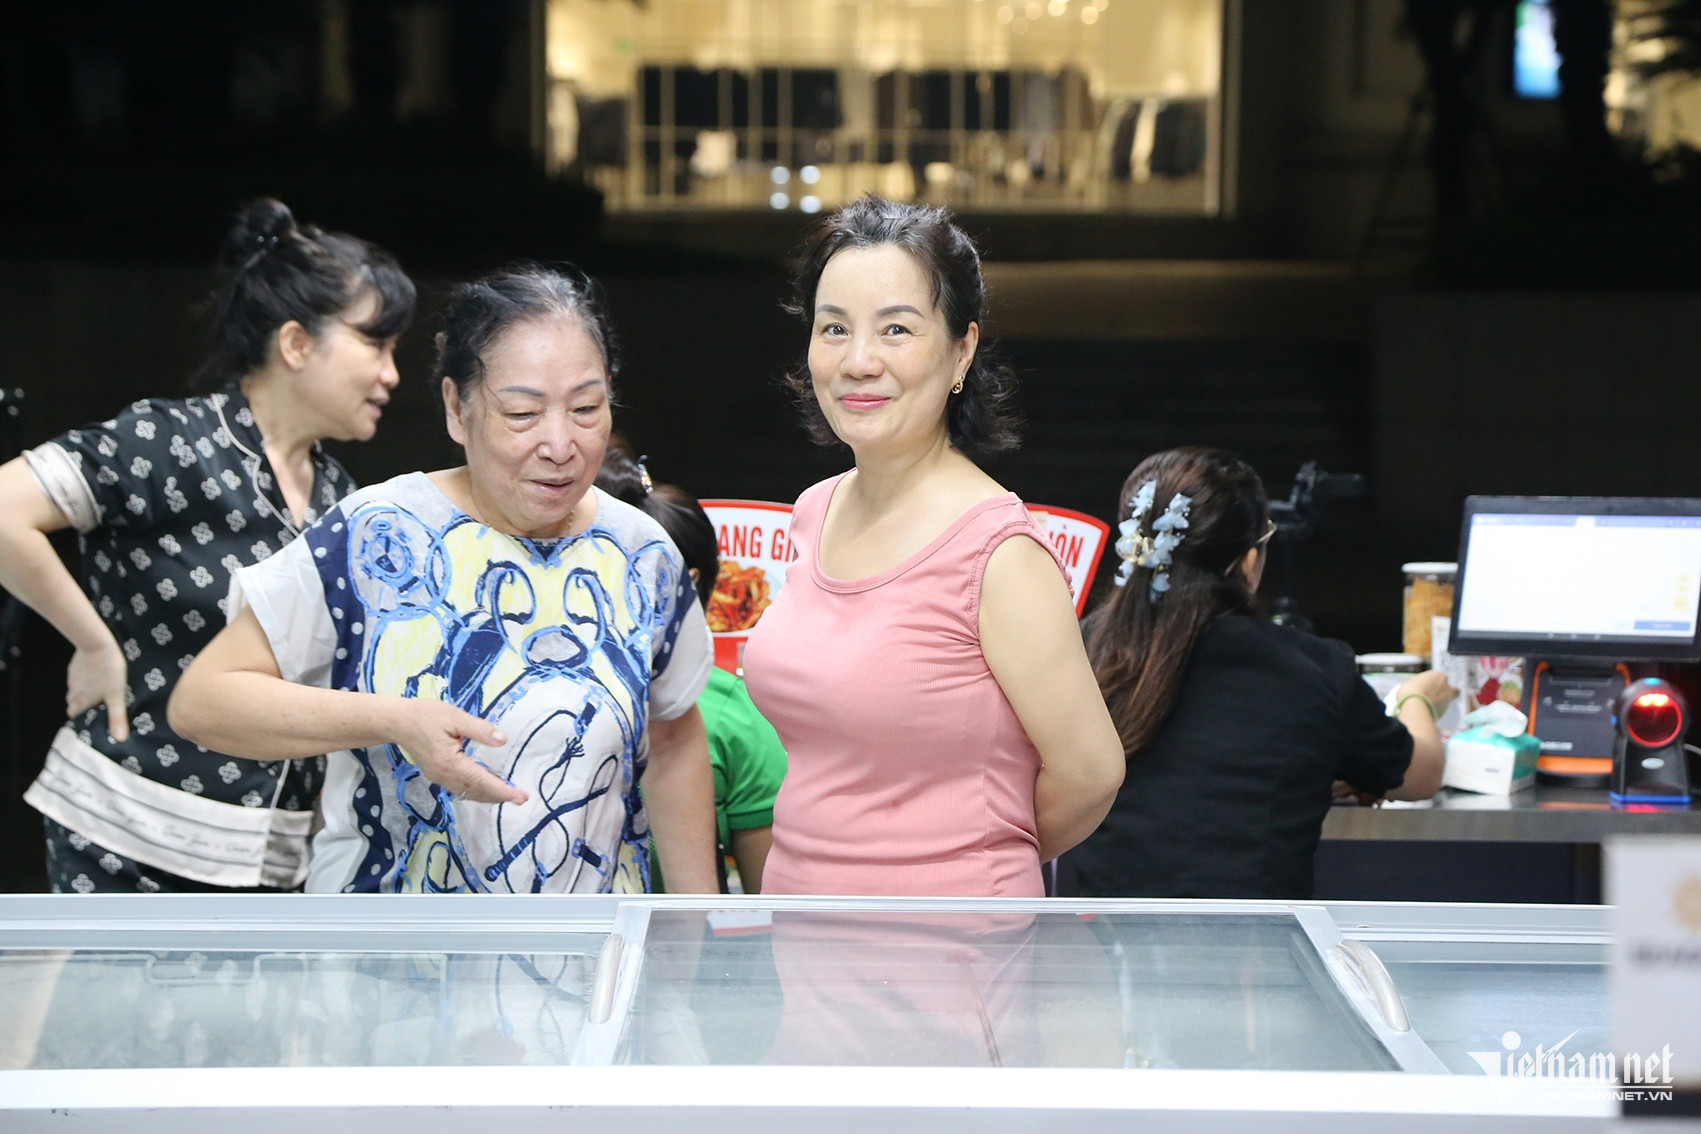
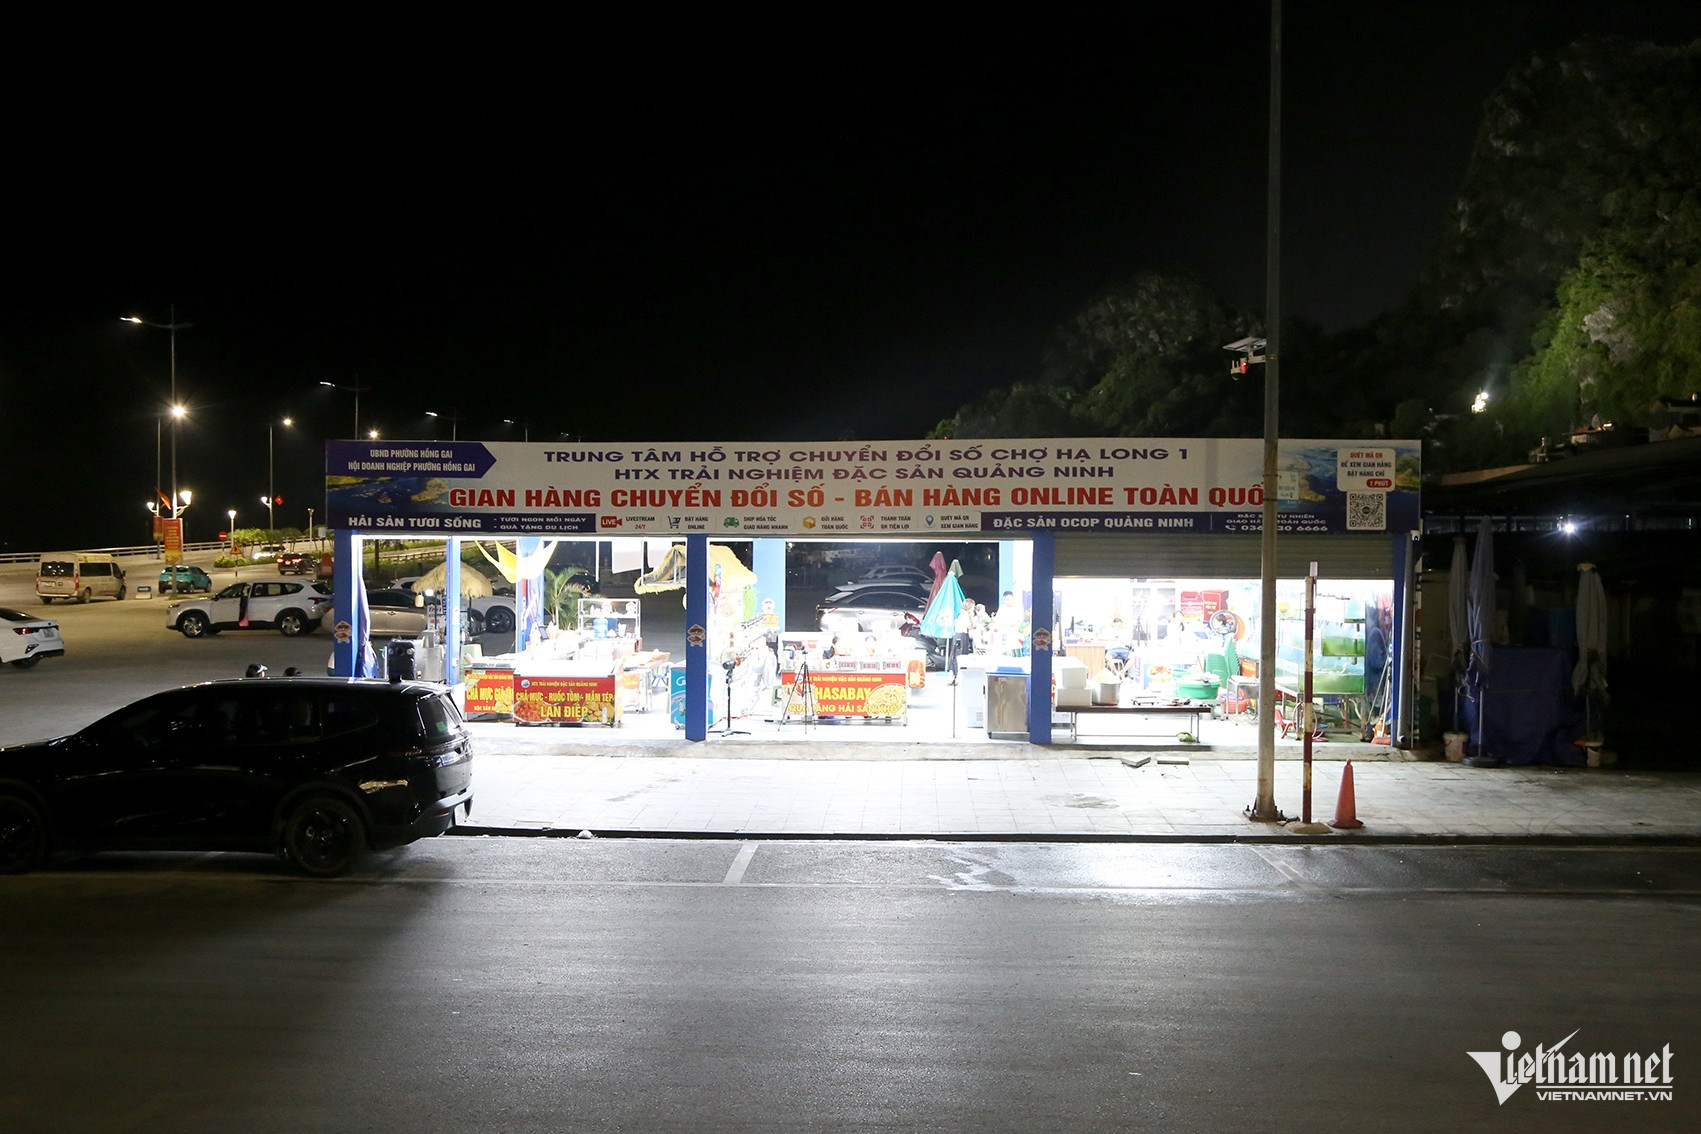
Một khu vực rộng 150m2 được bố trí ngay tại chợ Hạ Long giúp những tiểu thương – vốn quen với cách bán hàng truyền thống từng bước làm quen với livestream, quay video, chốt đơn, qua đó đưa đặc sản Quảng Ninh lên các kênh bán hàng trực tuyến.
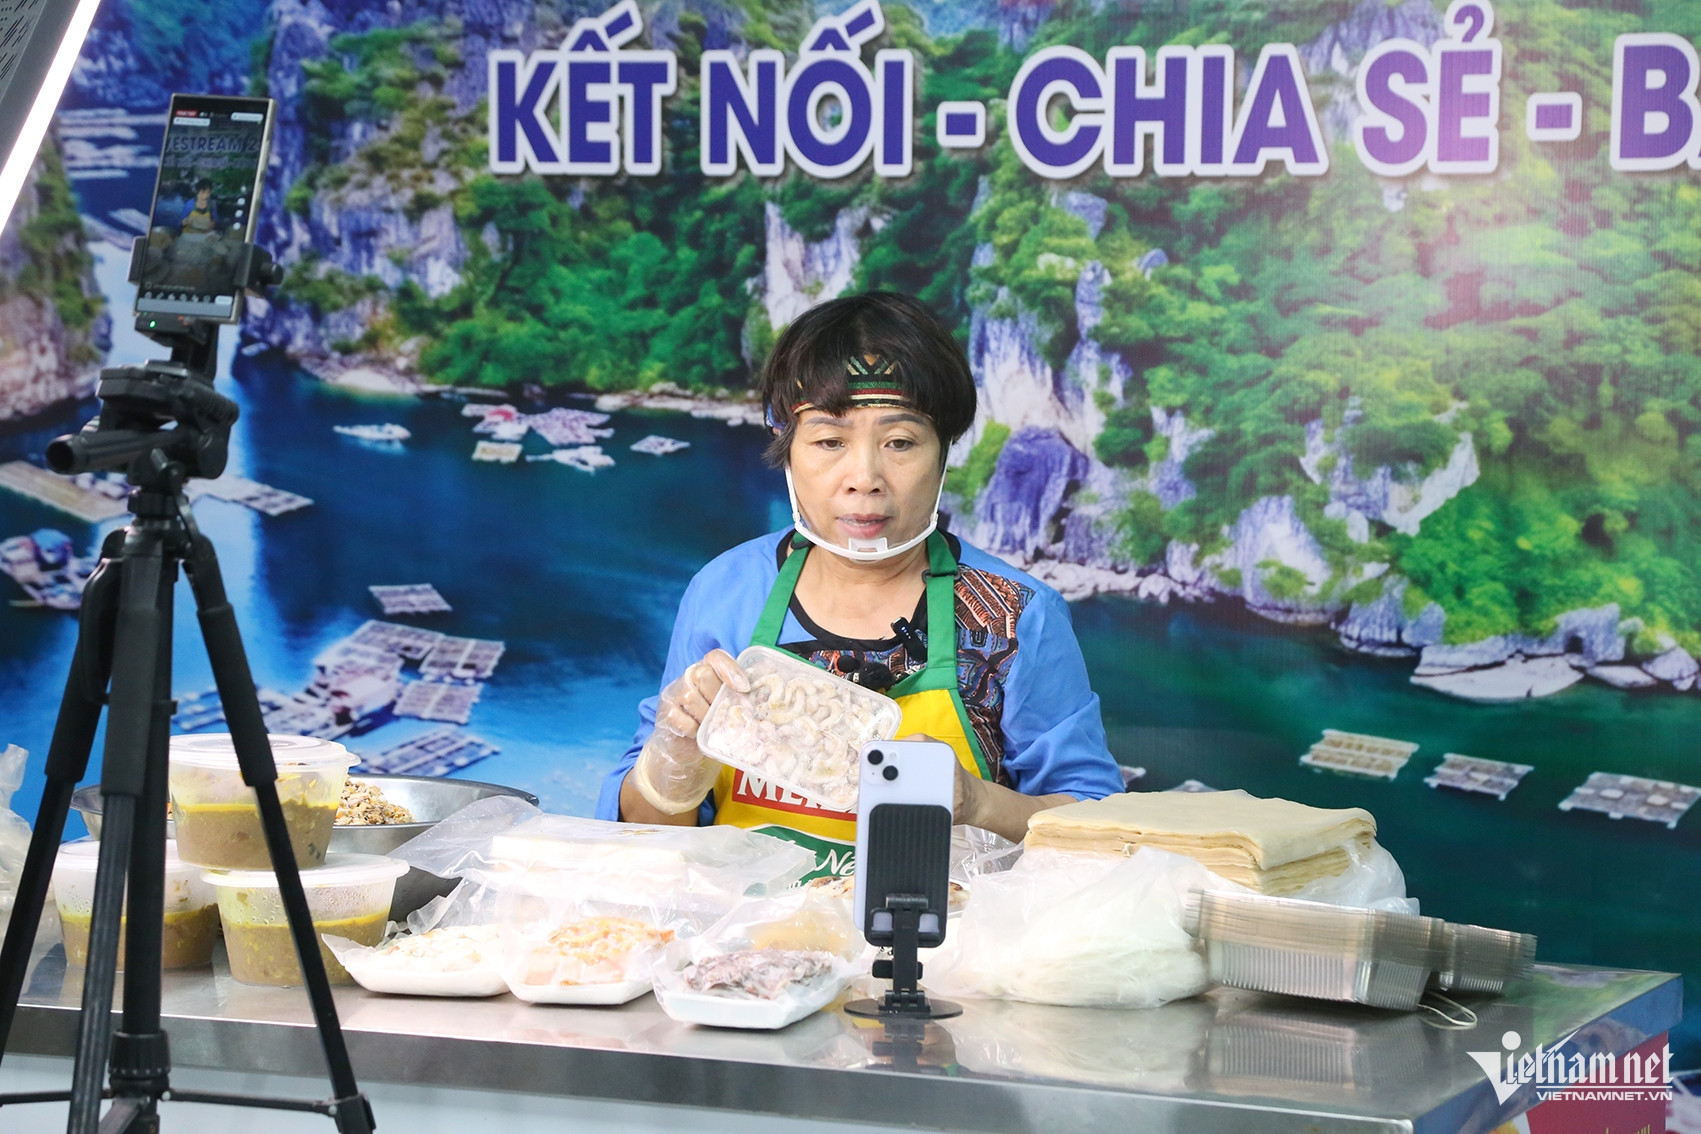
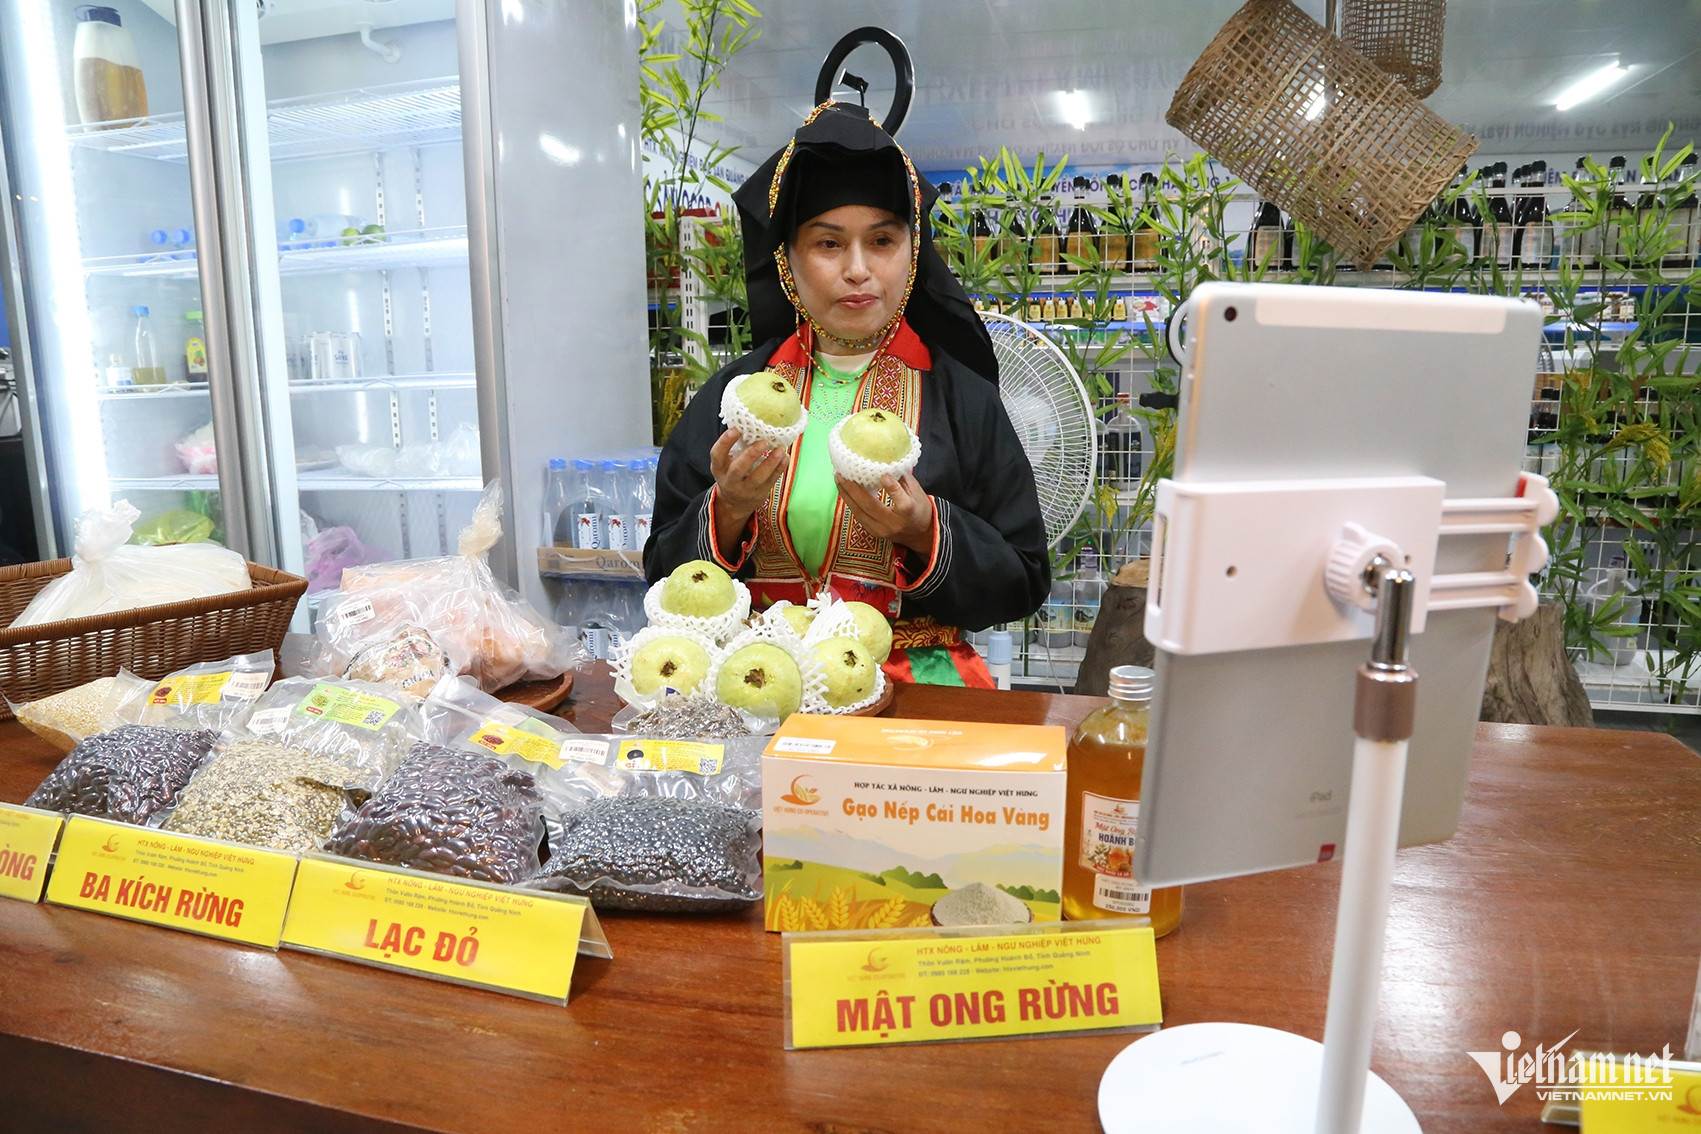
Khoảng 20h, khi nhiều gian hàng tại chợ truyền thống đã đóng cửa, một “ca bán hàng” khác lại bắt đầu. Tại gian hàng trải nghiệm chuyển đổi số rộng khoảng 150m2, các tiểu thương tập trung, chuẩn bị sản phẩm, thiết bị và cùng nhau livestream trên nền tảng số.
Đèn và thiết bị phục vụ livestream được Trung tâm hỗ trợ chuyển đổi số chợ Hạ Long 1, TP Quảng Ninh cung cấp, các tiểu thương chia nhau thực hiện những phiên phát trực tiếp trên trang của trung tâm hoặc các tài khoản mạng xã hội cá nhân để quảng bá sản phẩm.
Trước đây, chợ truyền thống thường đến khoảng 18h là đóng cửa. Nay, sau khi nghỉ ngơi, ăn cơm, nhiều tiểu thương bắt đầu “ca làm việc” thứ hai vào buổi tối, tập trung cho hoạt động bán hàng trực tuyến.
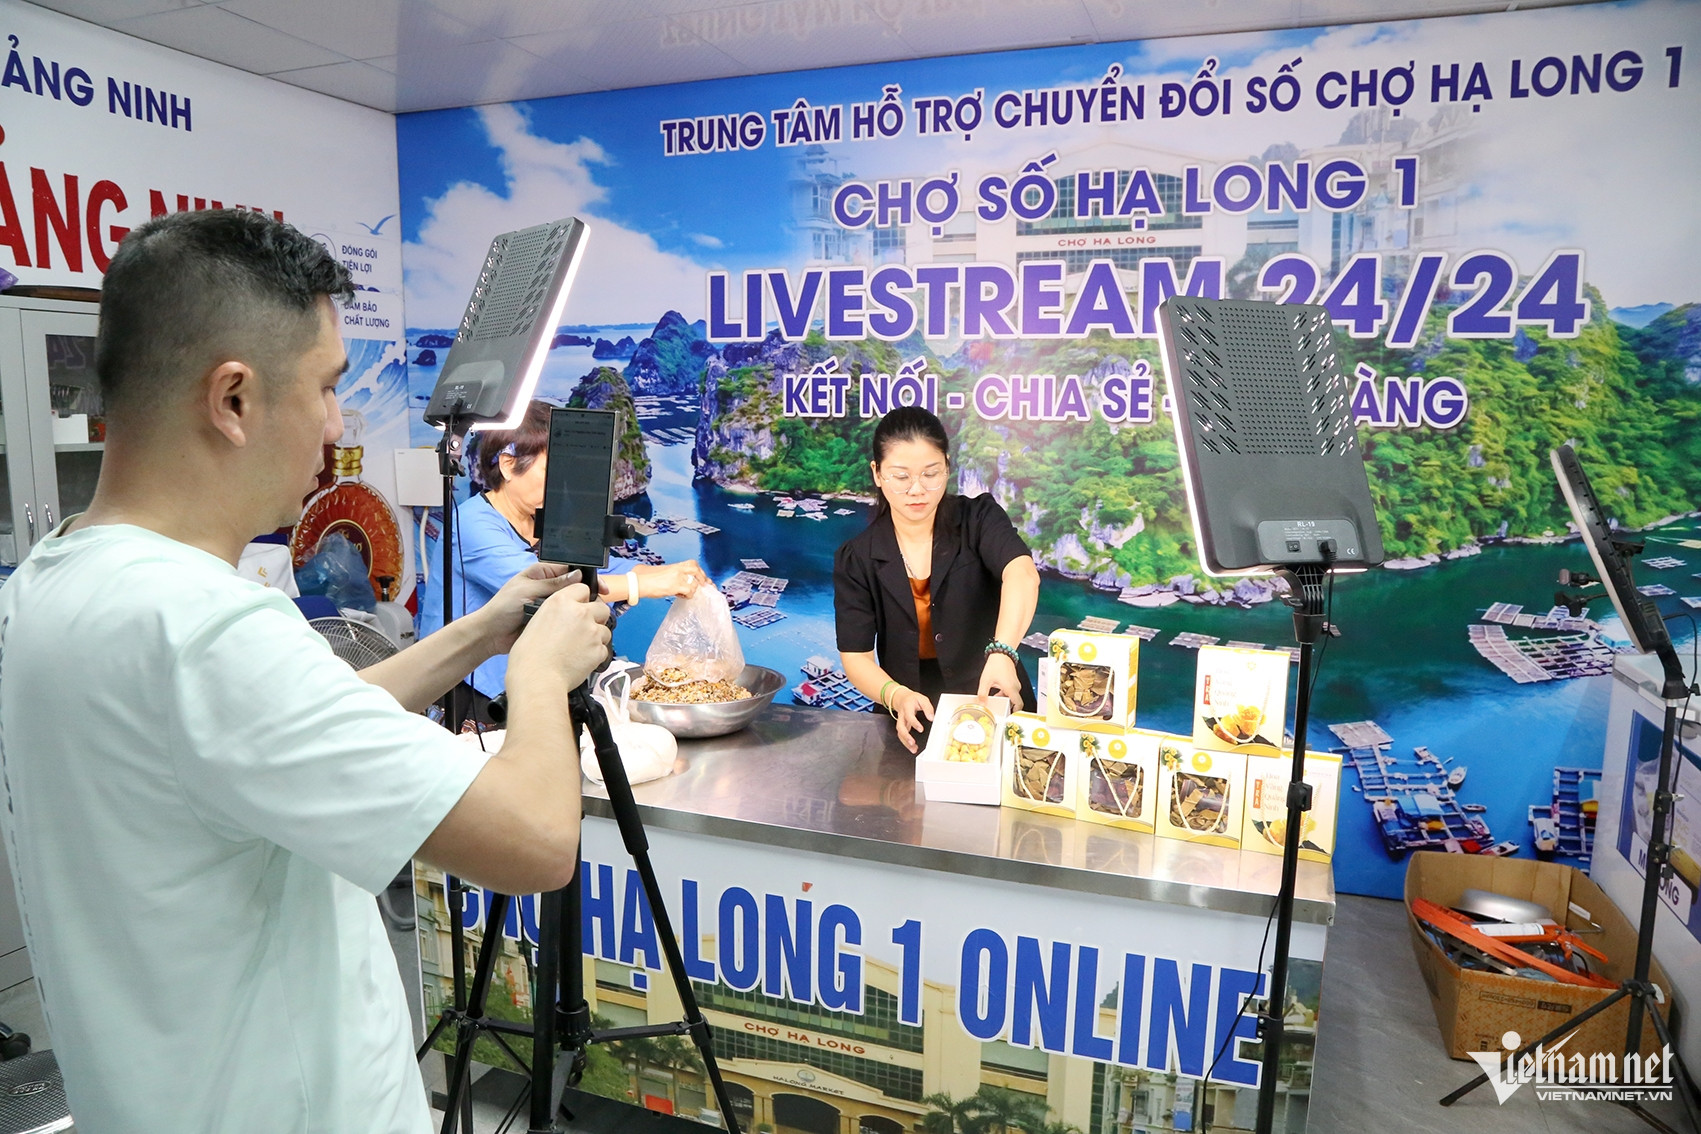
Theo trung tâm, đến nay, khoảng 80% hoạt động kinh doanh của các tiểu thương tham gia mô hình đã kết hợp với hình thức trực tuyến. Giai đoạn đầu, trung tâm tổ chức hỗ trợ livestream đến khoảng 22h và dự kiến mở rộng thời gian hoạt động đến 24h.
Việc đưa hàng hóa lên các nền tảng số giúp tiểu thương mở rộng tệp khách hàng, tiếp cận người mua ngoài địa bàn và tạo thêm một kênh bán hàng bên cạnh chợ truyền thống.
Một trong những trở ngại ban đầu của mô hình là việc nhiều tiểu thương chưa quen với công nghệ và cách bán hàng trực tuyến. Nhiều người đã có hàng chục năm buôn bán tại chợ nhưng chưa từng đứng trước máy quay để giới thiệu sản phẩm hay trực tiếp chốt đơn trên môi trường số.
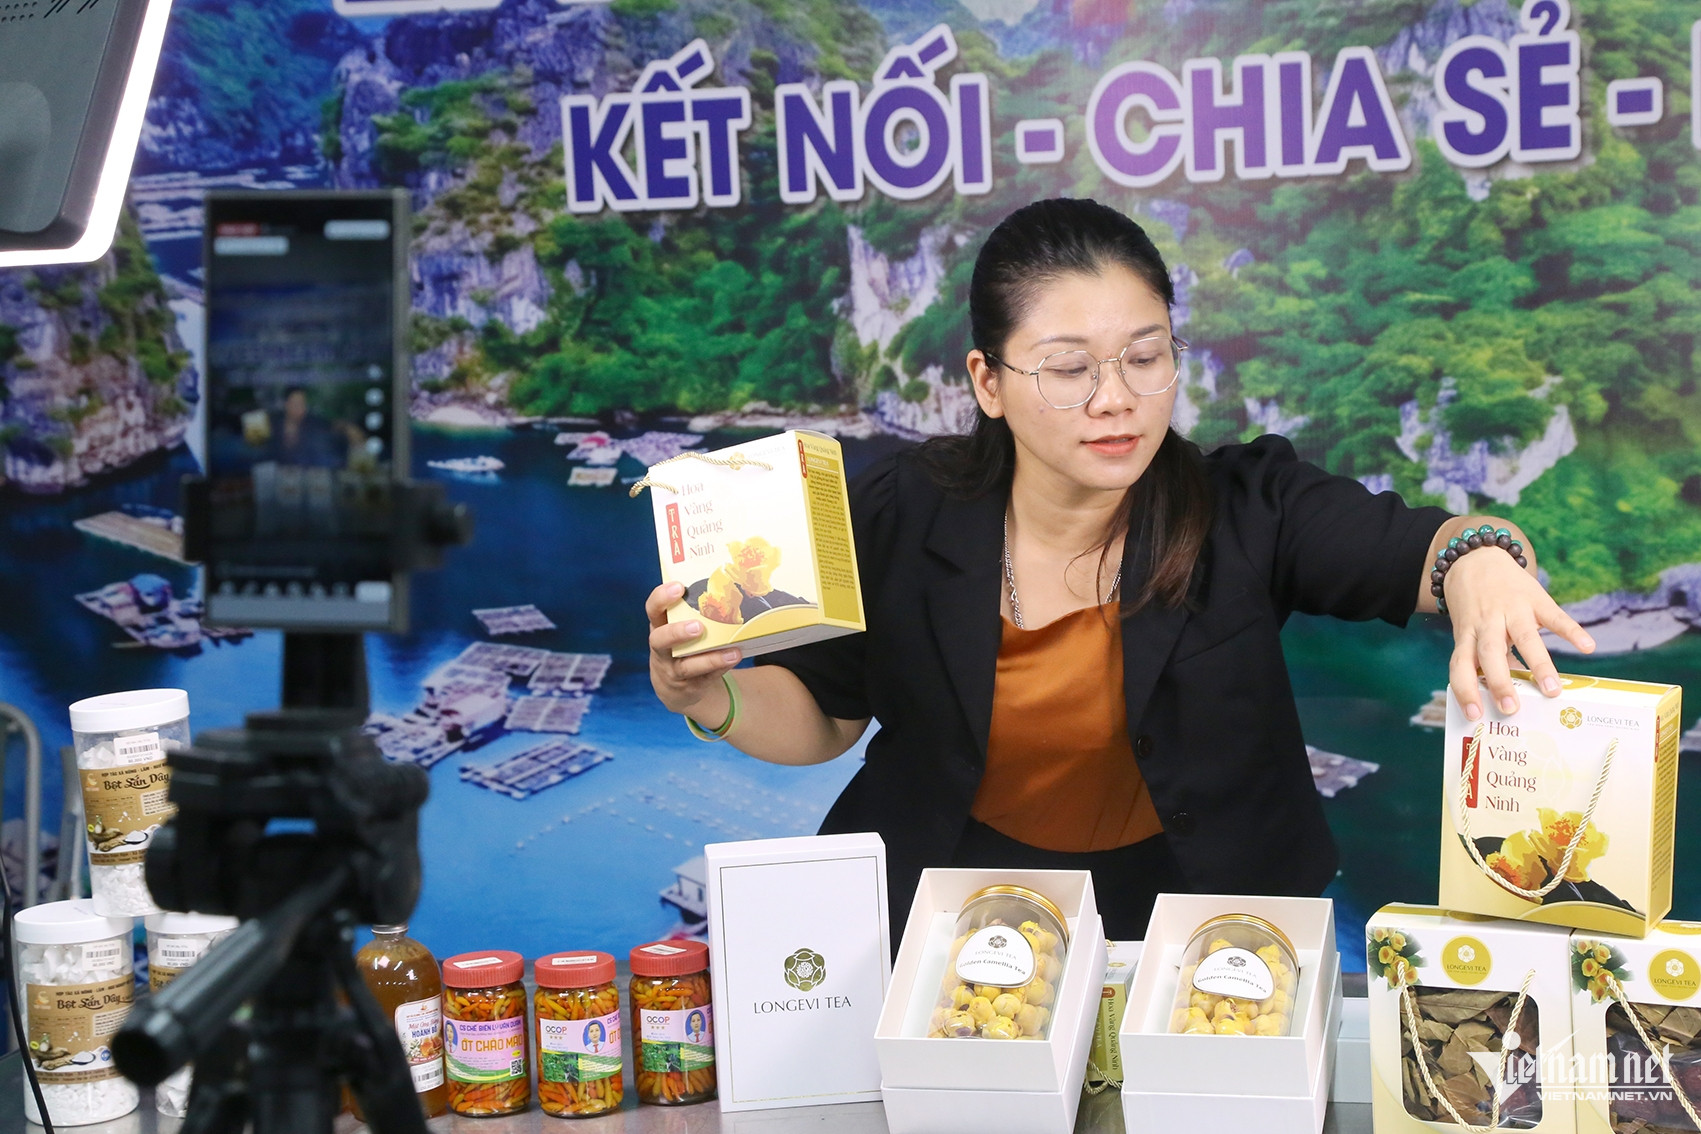
Tuy nhiên, việc lựa chọn những tiểu thương lớn tuổi tham gia mô hình cũng được xem là cách tạo động lực cho cộng đồng tiểu thương. Khi những người ít có lợi thế về công nghệ có thể làm được, sẽ tạo niềm tin để những hộ kinh doanh khác thử sức.
Câu chuyện của chị Vũ Cẩm Lê (42 tuổi) là một ví dụ. Gia đình chị có gần 20 năm làm chả mực, nghề được truyền từ thế hệ bố mẹ đến các con. Là thế hệ tiếp nối, ở tuổi 42, chị Lê thừa nhận từng khá ngại khi tiếp cận một phương thức kinh doanh mới.
Với chị Lê, khó khăn lớn nhất ban đầu là làm sao nói chuyện tự nhiên trước camera. Không được đào tạo bài bản về kỹ năng nói trước máy quay, chị và nhiều tiểu thương khác lo lắng không biết nói thế nào để vừa tự nhiên, vừa truyền tải được câu chuyện sản phẩm tới khách hàng.
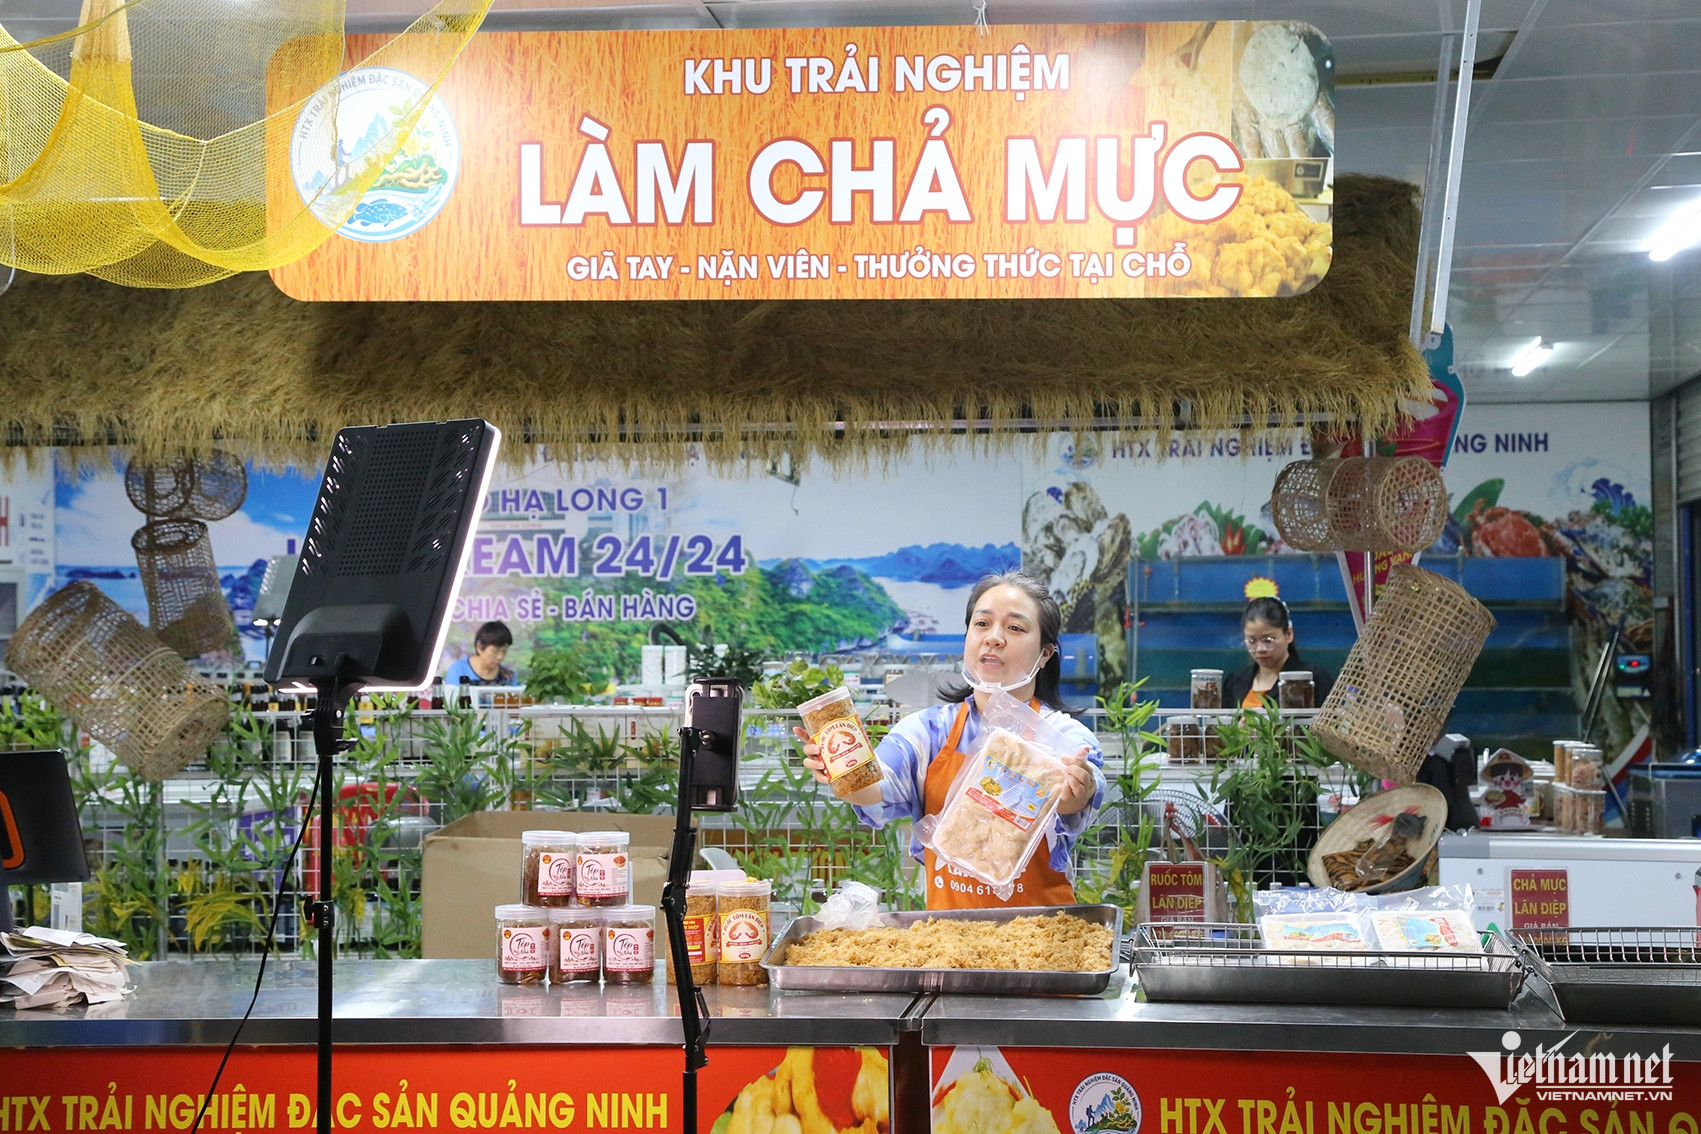
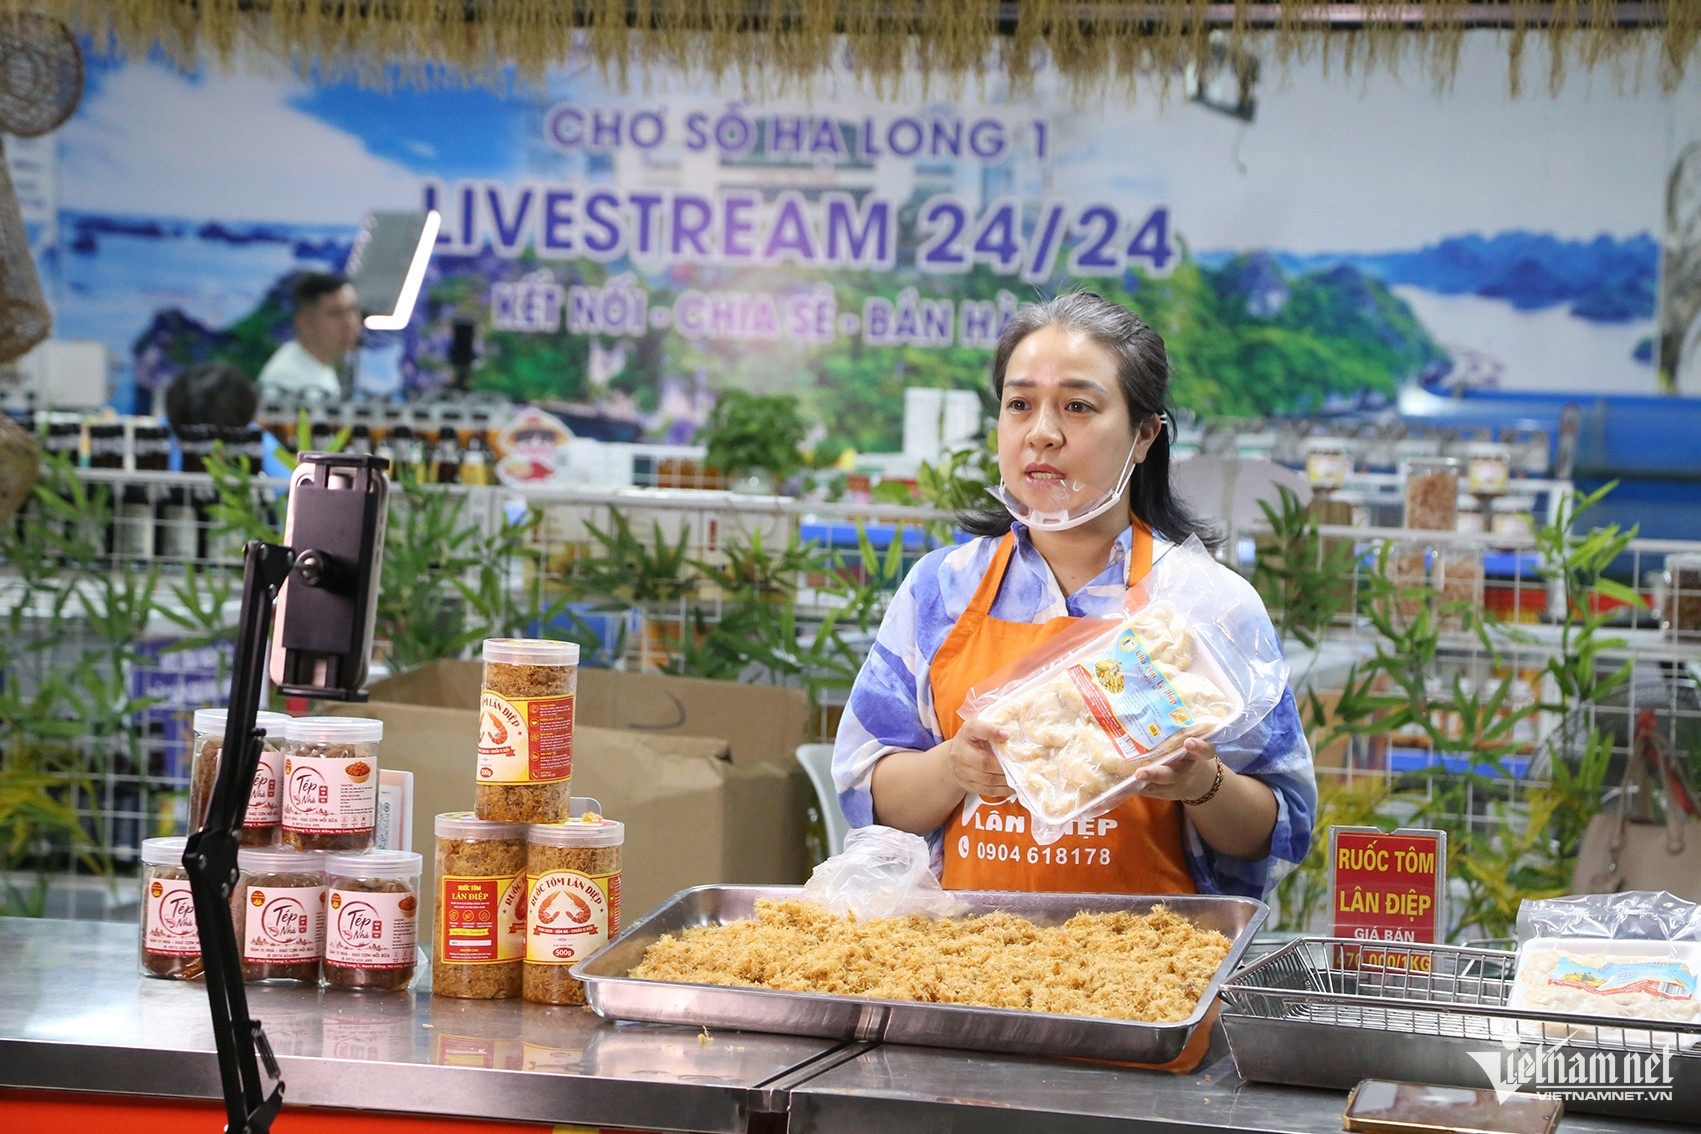
Nhưng chỉ sau khoảng một tháng, sự e dè dần biến mất. Trước ống kính, chị tự tin hơn, câu chuyện về sản phẩm cũng trở nên trôi chảy hơn.
“Trước đây, tôi chủ yếu bán theo cách truyền thống, gần như không có hoạt động truyền thông. Khi tham gia chuyển đổi số, doanh số trực tuyến chưa tăng rõ rệt ngay lập tức, nhưng thương hiệu đã được nhiều người biết đến hơn và nhận được phản hồi tích cực từ khách hàng”, chị Lê nói.
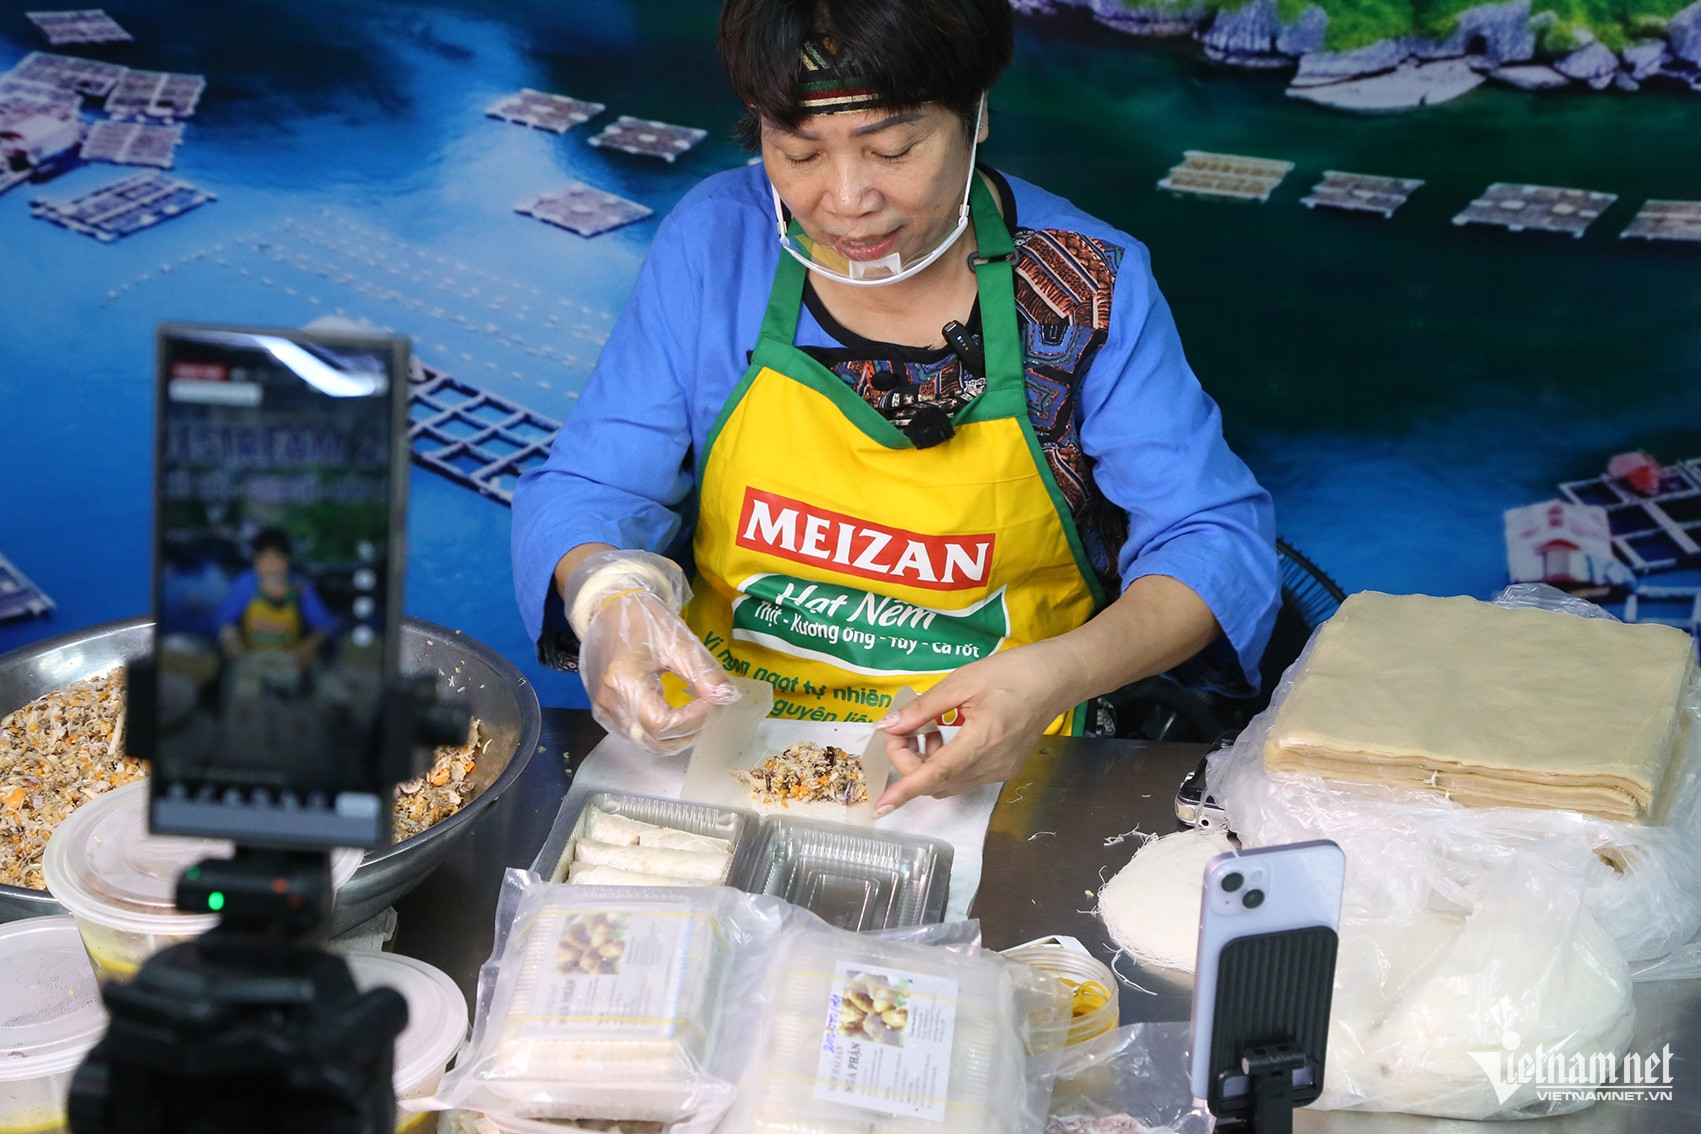
Còn theo bà Tạ Thị Nga (SN 1963, bán hải sản khô, chả nem hải sản ở chợ Hạ Long 1), mỗi phiên livestream vào buổi tối là lại mang đến một trải nghiệm mới.
Tại đây, bà vừa trực tiếp gói nem hải sản, vừa kể cho người xem những câu chuyện, kỷ niệm thời thơ ấu gắn với mảnh đất Hạ Long. Cách làm này không chỉ giúp sản phẩm trở nên gần gũi hơn mà còn góp phần thu hút, giữ chân khách hàng bên cạnh việc giới thiệu và chốt đơn.
Theo ông Trần Thành Trung, Giám đốc Trung tâm hỗ trợ chuyển đổi số chợ Hạ Long 1, sau một thời gian hoạt động, fanpage của trung tâm đã có hơn 16.000 lượt theo dõi và thu hút hơn 10 triệu lượt xem. Những con số này cho thấy dư địa rất lớn của việc đưa hoạt động kinh doanh tại chợ truyền thống lên môi trường số.
Trung tâm dự kiến tiếp tục ứng dụng chatbot, AI để trả lời, tư vấn khách hàng; đồng thời liên kết với các doanh nghiệp lữ hành, doanh nghiệp du lịch để xây dựng hệ thống điểm tham quan, điểm giới thiệu sản phẩm và quảng bá du lịch Quảng Ninh trên nền tảng số.
“Mô hình được triển khai từ ngày 30/6, với mục tiêu mở rộng cách làm sang các chợ khác trên địa bàn thành phố, đồng thời từng bước số hóa các tiểu thương trong toàn chợ Hạ Long”, ông Trung cho biết.
Ver2Solution theo Vietnamnet
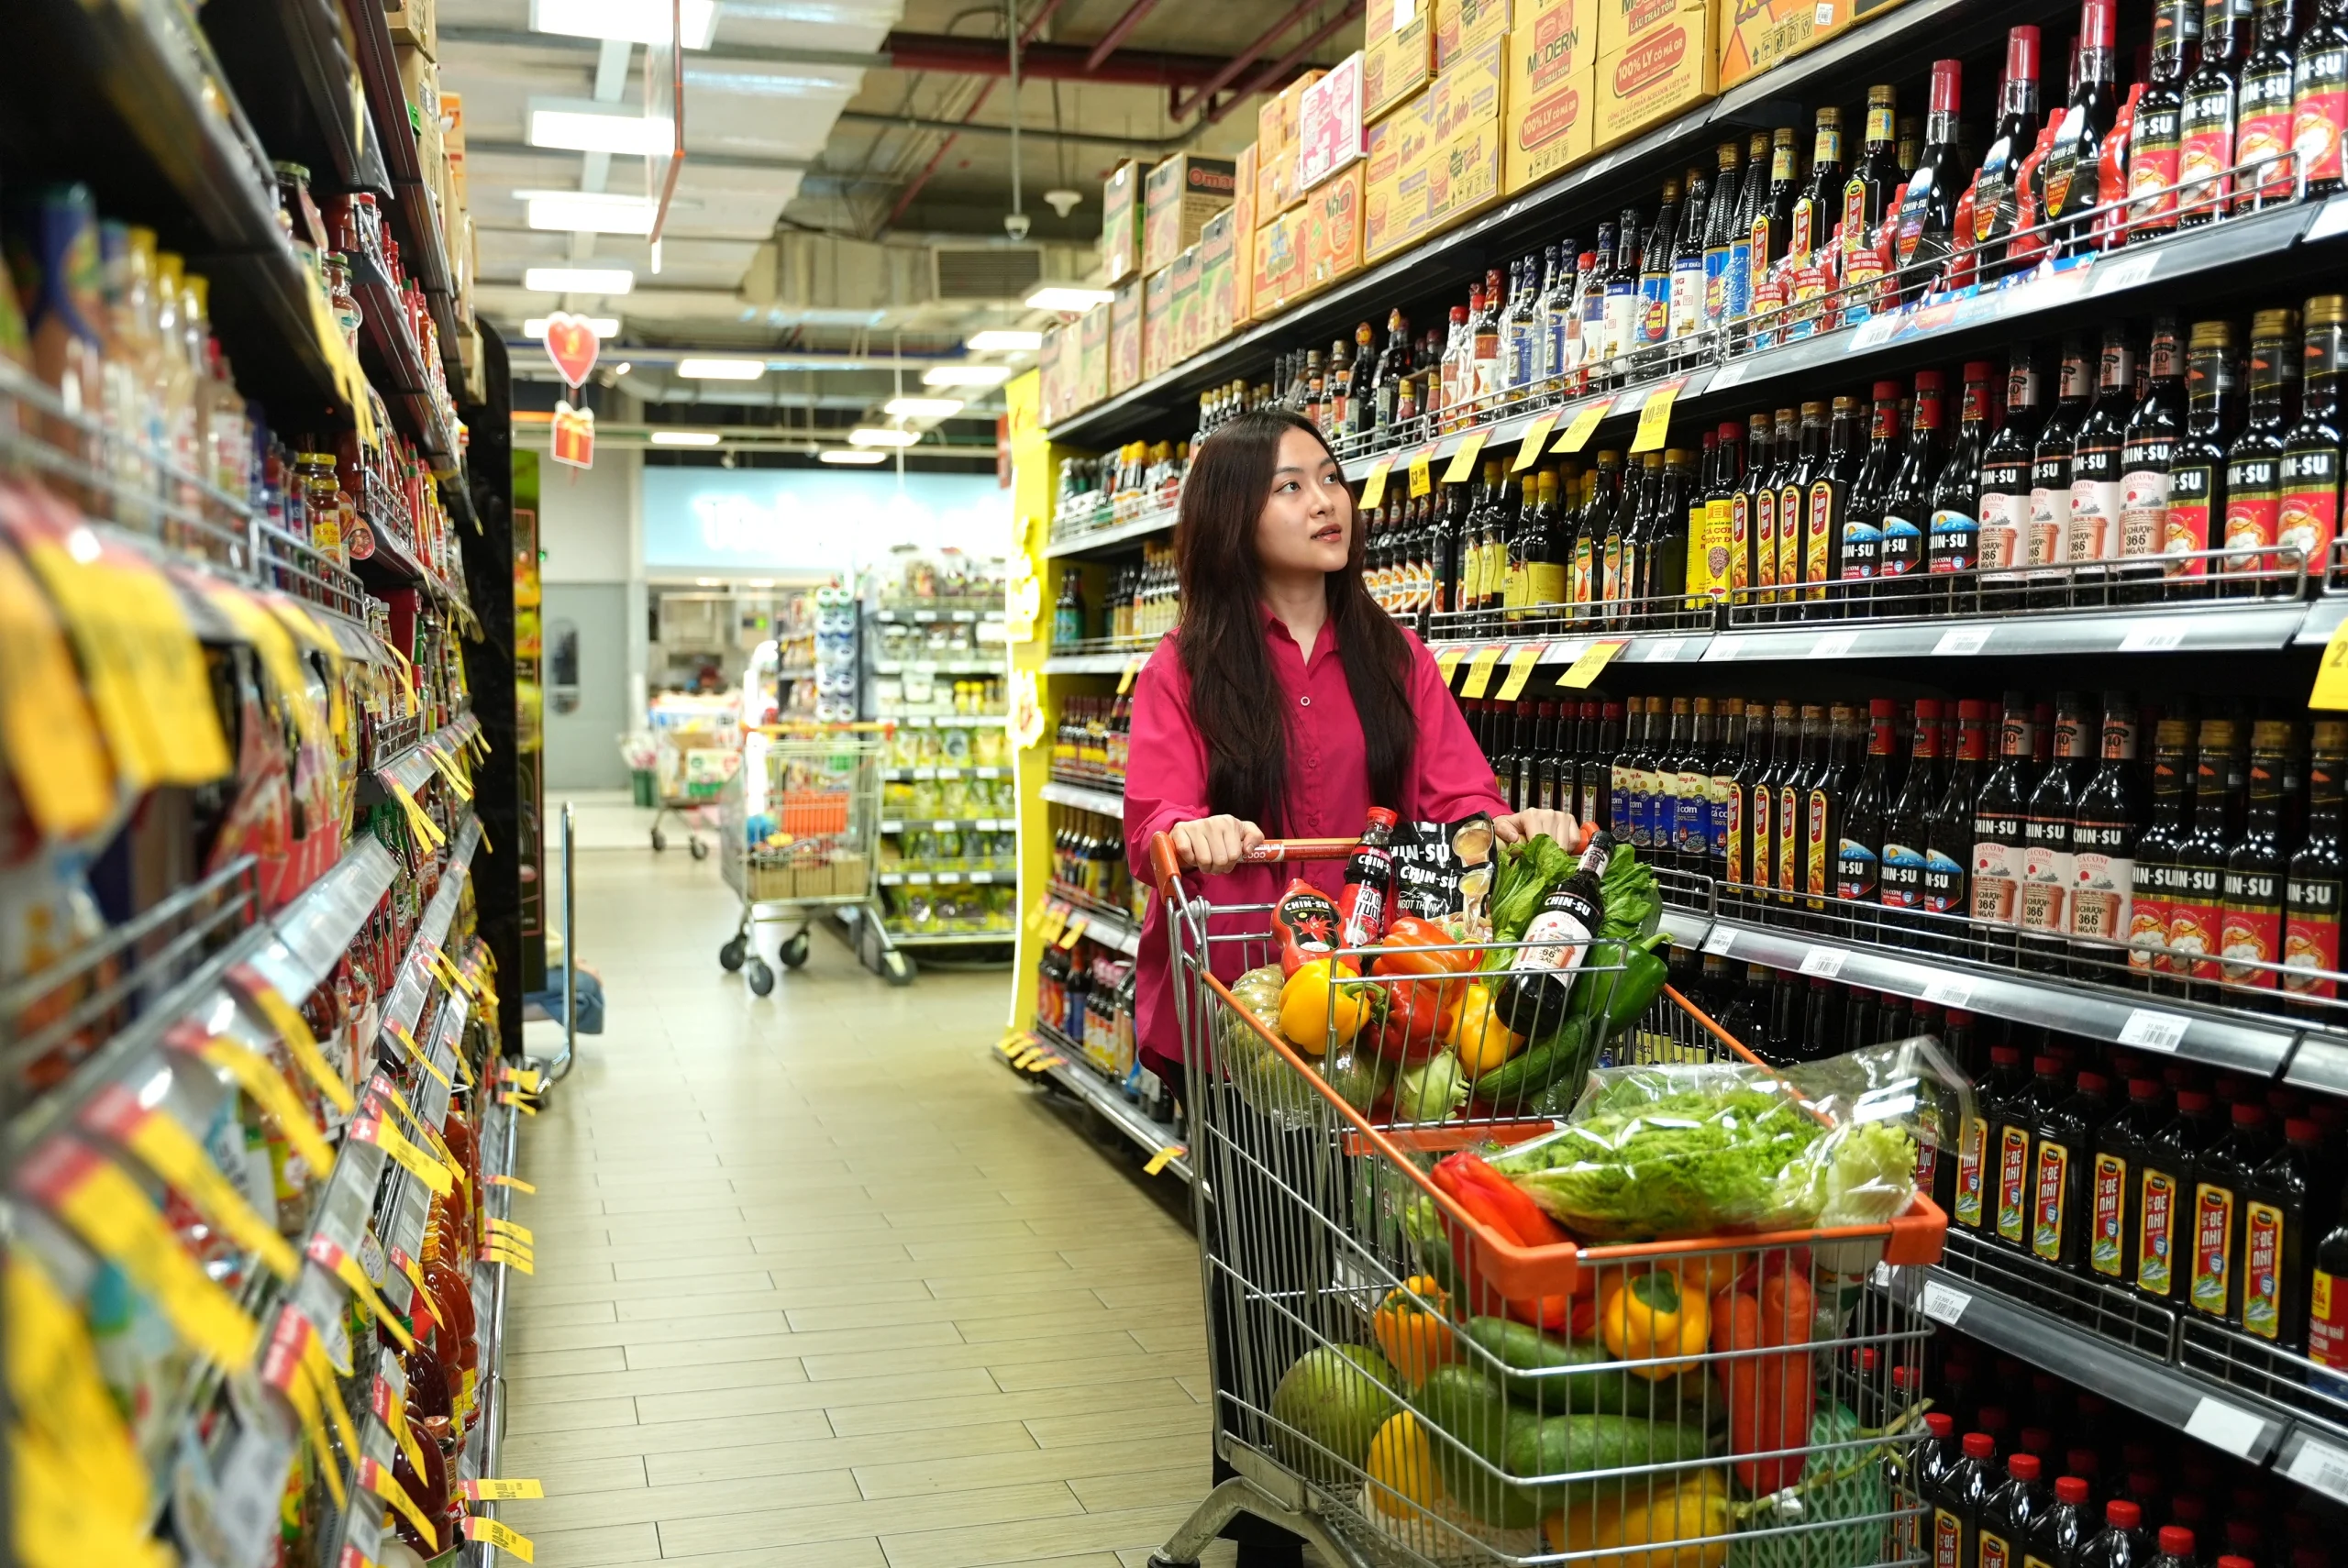
Với các thương hiệu hiện diện tại khoảng 98% hộ gia đình, Masan Consumer (mã MCH) sở hữu vị thế đáng chú ý trước sự chuyển dịch của thị trường tiêu dùng Việt Nam.
Cấu trúc giống Ấn Độ, quỹ đạo tiêu dùng tương đồng Trung Quốc
Việt Nam đang nằm trong nhóm nền kinh tế tăng trưởng nhanh tại châu Á. Theo dữ liệu Fitch và NIQ, GDP thực của Việt Nam tăng 8,2% trong nửa đầu năm 2026. Tăng trưởng hàng tiêu dùng nhanh (FMCG) cũng cải thiện từ 1,9% trong quý IV/2025 lên 4,8% trong quý II/2026.
Tuy nhiên, điều đáng chú ý không chỉ là tốc độ tăng trưởng, mà còn là cấu trúc của thị trường tiêu dùng đang thay đổi như thế nào.
Xét về hệ thống bán lẻ, Việt Nam có nhiều nét tương đồng với Ấn Độ. Khoảng 85% giá trị bán lẻ hàng tiêu dùng qua cửa hàng tại Việt Nam vẫn đến từ kênh truyền thống (GT), so với khoảng 90-95% tại Ấn Độ. Tại Trung Quốc, tỷ lệ này đã giảm xuống khoảng 30-35%.
Trong một thị trường còn phân mảnh, khả năng đưa sản phẩm đến hàng trăm nghìn cửa hàng nhỏ lẻ trên toàn quốc trở thành một lợi thế khó xây dựng trong thời gian ngắn.
Ở một góc nhìn khác, dữ liệu Euromonitor trên 14 thị trường châu Á – Thái Bình Dương cho thấy Việt Nam hiện ở giai đoạn tương đương Trung Quốc khoảng một thập kỷ trước trên hành trình phát triển tiêu dùng.
Theo phân tích của MCH, chi tiêu FMCG bình quân đầu người tại Việt Nam còn dư địa tăng khoảng 2-3 lần khi thu nhập tiếp tục cải thiện. Sự thay đổi về thu nhập, nhu cầu và cấu trúc bán lẻ đang mở ra những không gian tăng trưởng mới cho thị trường tiêu dùng Việt Nam.
Phần tăng thêm không nhất thiết chỉ đến từ việc người tiêu dùng mua nhiều hơn bởi khi sức mua nâng lên, nhu cầu có thể dịch chuyển sang sản phẩm có giá trị cao hơn, tiện lợi hơn, tiêu dùng ngoài gia đình, cũng như những sản phẩm phục vụ sức khỏe và chất lượng cuộc sống.
Vì vậy, Việt Nam đang có sự kết hợp của một hệ thống bán lẻ còn phân mảnh tương tự Ấn Độ, trong khi thu nhập và nhu cầu tiêu dùng đang tiến tới những giai đoạn phát triển cao hơn.
Khi độ phủ đã lớn, tăng trưởng đến từ đâu?
Trong bối cảnh đó, MCH đã xây dựng được mức độ hiện diện lớn trên thị trường. Các thương hiệu của doanh nghiệp hiện diện tại khoảng 98% hộ gia đình Việt Nam. MCH nằm trong top 3 về thị phần tại 9/12 ngành hàng tham gia và sở hữu 5 “Thương hiệu mạnh” có doanh thu trên 100 triệu USD mỗi năm. Năm 2025, doanh nghiệp đạt khoảng 1,2 tỷ USD doanh thu và 268 triệu USD EBIT.
Với độ phủ này, dư địa tăng trưởng ngày càng gắn với khả năng tạo thêm giá trị từ tập người tiêu dùng hiện hữu.
Một hướng đi là cao cấp hóa các ngành hàng cốt lõi. CHIN-SU được phát triển theo hướng nâng cấp giá trị trong ngành gia vị, trong khi Omachi tập trung vào phân khúc cao cấp của thực phẩm tiện lợi và đổi mới sản phẩm, dẫn dắt các xu hướng tiêu dùng. Các thương hiệu mạnh hiện đóng góp khoảng 70% doanh thu và 80% lợi nhuận gộp của MCH.
Song song đó, doanh nghiệp đang mở rộng sang những không gian tiêu dùng mới, từ đồ uống đến chăm sóc gia đình và cá nhân. Kết quả quý II phần nào phản ánh các động lực này: doanh thu MCH tăng 14,2% so với cùng kỳ, chủ yếu được dẫn dắt bởi sản lượng; đồ uống đóng chai tăng 20,3%, chăm sóc gia đình và cá nhân tăng 59,6%, trong khi kinh doanh quốc tế tăng 26,9%.
Như vậy, khi nhu cầu của người Việt thay đổi, cơ hội của MCH chuyển từ đáp ứng những nhu cầu tiêu dùng cơ bản sang phục vụ nhiều nhu cầu hơn và ở những phân khúc giá trị cao hơn.
Từ mở rộng độ phủ đến khai thác chiều sâu
Khả năng nắm bắt cơ hội này không chỉ phụ thuộc vào thương hiệu và sản phẩm. Trong một thị trường mà kênh truyền thống vẫn chiếm tỷ trọng lớn, năng lực phân phối cũng là một lợi thế quan trọng.
MCH hiện có khoảng 3.500 nhân viên bán hàng và 200 nhà phân phối độc quyền, với thời gian hợp tác trung bình 17 năm. Mạng lưới được xây dựng qua nhiều năm giúp doanh nghiệp đưa sản phẩm tới một hệ thống điểm bán rộng lớn và còn phân mảnh trên toàn quốc.
Sau nhiều năm mở rộng độ phủ, trọng tâm của MCH đang chuyển sang gia tăng hiệu quả trên các điểm bán hiện hữu. Thông qua Retail Supreme, doanh nghiệp hướng tới số hóa kênh truyền thống và tăng số sản phẩm, ngành hàng tại mỗi điểm bán. Đến quý II, MCH có khoảng 540.000 điểm bán hoạt động, với trung bình khoảng 5,7 sản phẩm (SKU) trên mỗi điểm bán.
Đây cũng là cách MCH mở rộng dư địa tăng trưởng trên chính nền tảng đã xây dựng. Khi nhu cầu của người tiêu dùng ngày càng đa dạng và nâng cấp, cùng một mạng lưới có thể đưa nhiều sản phẩm và ngành hàng có giá trị cao hơn tới thị trường.
Trong giai đoạn 2017-2026, doanh thu MCH tăng trưởng bình quân khoảng 11% mỗi năm, trong khi EBIT tăng khoảng 15%. Trong trung hạn, MCH đặt mục tiêu duy trì tăng trưởng EBIT ở mức 10-15% mỗi năm, đồng thời mở rộng dư địa từ thị trường quốc tế, đồ uống và các ngành hàng mới.
Với thương hiệu hiện diện tại khoảng 98% hộ gia đình và mạng lưới phân phối được xây dựng qua nhiều năm, cơ hội của MCH vì vậy không chỉ nằm ở việc tiếp cận thêm người tiêu dùng, mà còn ở khả năng tạo thêm giá trị từ chính tập khách hàng và mạng lưới hiện hữu khi nhu cầu tiêu dùng tiếp tục nâng cấp.
Ver2Solution theo Dân Trí


Meta đưa AI Muse vào cuộc đua mua sắm trực tuyến, thách thức mô hình thương mại điện tử truyền thống

Meta ra mắt Muse Wonder

Tổng hợp tin thị trường mua sắm online 9 tháng đầu năm 2026

13 nội dung bị cấm trên Facebook

Cách kháng nghị tài khoản facebook bị hạn chế quảng cáo 2023

Giải mã những cơn phẫn nộ tập thể trên Facebook, dưới góc nhìn xã hội học
-
 Trong Nước1 năm ago
Báo cáo thị trường nước hoa Việt Nam 2023-2025
-

 Livestream2 năm ago
Báo cáo xu hướng thị trường kinh doanh livestream tại Việt Nam trong năm 2024
-
 Social2 năm ago
Cập nhật Facebook 7 ngày qua (01-09/03/2025)
-
 Trong Nước1 năm ago
Báo cáo thị trường trang sức Việt Nam 2023-2025
-
 Khởi Nghiệp1 năm ago
Cách thương hiệu thời trang nội địa vượt “bão” đóng cửa hàng loạt
-

 Livestream2 năm ago
Bí quyết bán hàng livestream doanh thu cao
-
Social2 năm ago
Cập nhật Facebook 7 ngày qua (20-27/02/2025)
-

 Xu Hướng2 năm ago
Xu hướng thời trang 2025 khởi động, mở đầu Milan Fashion Week: Gucci là ông lớn nhưng Dsquared2 mới là cái tên chiếm sóng MXH