Pháp Luật
Hộ kinh doanh sẽ nộp thuế trên lãi

Thay vì nộp thuế trên toàn bộ doanh thu, hộ kinh doanh sẽ chỉ nộp thuế trên phần lãi hoặc trên doanh thu vượt ngưỡng quy định là đề xuất mới của Bộ Tài chính. Không phải chịu thuế từ đồng doanh thu đầu tiên, hộ kinh doanh sẽ nộp thuế trên lãi.
Bộ Tài chính vừa cho biết sẽ đề xuất Chính phủ về phương án thu thuế thu nhập cá nhân (TNCN) trên thu nhập (doanh thu trừ chi phí) với tất cả hộ kinh doanh (HKD), cá nhân kinh doanh có doanh thu trên ngưỡng không chịu thuế. Theo đó, dự kiến bổ sung quy định: cá nhân kinh doanh, HKD có doanh thu hằng năm trên ngưỡng không chịu thuế đến 3 tỉ đồng thì nộp thuế 15% trên lợi nhuận (tương ứng với doanh nghiệp). Trường hợp HKD có doanh thu dưới 3 tỉ đồng, nếu không xác định được chi phí, tiếp tục thực hiện nộp thuế theo tỷ lệ trên doanh thu như hiện hành (với các mức thuế suất 0,5%; 1%; 2%… tùy ngành nghề). Tuy nhiên, cá nhân và các HKD này sẽ được trừ theo ngưỡng không chịu thuế trước khi tính thuế; nghĩa là các hộ sẽ không phải chịu thuế trên toàn bộ doanh thu từ đồng đầu tiên như hiện hành.
Luật sư (LS) Trần Xoa, Giám đốc Công ty luật Minh Đăng Quang, đánh giá cao việc Bộ Tài chính đã tiếp thu các ý kiến góp ý. Hai phương án cho HKD lựa chọn cũng gỡ được nút thắt cho người nộp thuế. Theo đó, hộ nào có hóa đơn chứng từ đầu ra, đầu vào đầy đủ thì thực hiện tính thuế trên phần lợi nhuận với thuế suất 15%. Còn hộ nào không có hóa đơn, không xác định được chi phí thì cho trừ đi một ngưỡng doanh thu không chịu thuế, phần còn lại được tính theo tỷ lệ thuế, hiểu đơn giản là khoán thuế phần vượt ngưỡng. Thực tế, số HKD có hóa đơn chứng từ đầu ra, đầu vào không đầy đủ nên khả năng cao nhiều hộ sẽ thực hiện phương pháp khoán khi không xác định được chi phí. “Tuy nhiên, vấn đề ở đây là cơ quan này chưa đề cập ngưỡng doanh thu không chịu thuế là mức nào? Đây là điều quan trọng nhất để từ đó HKD sẽ lựa chọn phương pháp nộp thuế như thế nào”, LS Trần Xoa băn khoăn.
Ông Nguyễn Ngọc Tịnh, Phó chủ tịch Hội Tư vấn và đại lý thuế TP.HCM, cũng đánh giá cao việc Bộ Tài chính đã tiếp thu ý kiến để tính thuế TNCN với cá nhân, HKD trên phần lãi là hợp lý. Nếu để lựa chọn thì có lẽ đa số người có doanh thu dưới 3 tỉ đồng sẽ nộp thuế trên phần vượt ngưỡng chịu thuế. Đơn cử, nếu ngưỡng chịu thuế được nâng lên 1 tỉ đồng/năm, thì HKD có doanh thu 2 tỉ đồng/năm sẽ nộp thuế trên phần 1 tỉ đồng. Giả sử hộ này thuộc lĩnh vực đóng thuế TNCN 0,5% thì số thuế phải nộp là 5 triệu đồng/năm. Giả sử hộ này có chứng từ để chứng minh mức lãi là 10% thì doanh thu 1 tỉ đồng sẽ tương đương lãi 100 triệu đồng; khi đó nếu chọn phương pháp nộp thuế 15% trên mức lãi thì họ phải nộp 15 triệu đồng. “Khi lựa chọn nộp thuế theo phương pháp trực tiếp với thuế suất thì bị vướng với quy định HKD có doanh thu trên 1 tỉ đồng bắt buộc phải sử dụng hóa đơn hay không. Điều này cần cơ quan thuế xem xét và hướng dẫn”, ông Tịnh nêu vấn đề.
Ông Nguyễn Ngọc Tú, giảng viên Trường ĐH Kinh doanh và công nghệ Hà Nội, chia sẻ khó khăn với Bộ Tài chính trong việc xây dựng chính sách thuế đối với HKD, bởi đây là đối tượng không có sổ sách chứng từ, kế toán. Trước đây áp dụng mức doanh thu 100 triệu đồng là quá thấp, không hợp lý và ngay cả tăng ngưỡng lên 500 triệu đồng hay 1 tỉ đồng cũng không phải nhiều; thế nhưng việc đưa ngưỡng doanh thu cao hơn thì ông Tú lo ngại “vùng xám” trong nền kinh tế sẽ gia tăng, không kiểm soát được. Lúc này, hàng triệu HKD không thực hiện hóa đơn chứng từ, chỉ chọn thuế khoán trên doanh thu bởi các hộ được trừ đi ngưỡng không chịu thuế. “Vậy sẽ không còn động lực để khuyến khích chuyển đổi mô hình HKD lên doanh nghiệp (DN) trong những năm tới. Bỏ thuế khoán từ năm 2026 nhưng mục tiêu công khai minh bạch kinh doanh, chuyển đổi số trong nền kinh tế, không phải mục tiêu thu ngân sách. Do đó cần có chính sách khuyến khích hộ chuyển đổi lên DN để công khai, minh bạch hoạt động kinh doanh”, ông Tú lưu ý.
Nâng ngưỡng chịu thuế với HKD tối thiểu 1 tỉ đồng
PGS-TS Trần Hoàng Ngân (đại biểu Quốc hội) cho rằng đề xuất mới của Bộ Tài chính trên cơ sở lắng nghe ý kiến thẩm tra, ý kiến của nhiều tổ chức và đại biểu Quốc hội đã hợp lý hơn, nhưng quan trọng là ngưỡng doanh thu miễn thuế đối với HKD được quy định bao nhiêu? Nhiều ý kiến đề xuất ngưỡng tính thuế đối với HKD phải từ trên 1 tỉ đồng và điều này là phù hợp. Bởi theo quy định đã được Quốc hội thông qua đối với thuế TNCN từ tiền công, tiền lương, từ đầu năm 2026, mỗi cá nhân sẽ được giảm trừ gia cảnh (GTGC) cho bản thân là 15,5 triệu đồng/tháng và mỗi người phụ thuộc sẽ được giảm trừ 6,2 triệu đồng/tháng. Một HKD thông thường có 2 vợ chồng và 2 con là người phụ thuộc thì tổng cộng mức GTGC sẽ là 43,4 triệu đồng/tháng, tương ứng 520,8 triệu đồng/năm.
Song song đó, HKD cũng được khấu trừ nhiều chi phí khác cho đời sống thiết yếu như các loại phí bảo hiểm, đóng góp từ thiện… Vậy thì khi xác định ngưỡng doanh thu bắt đầu chịu thuế phải cao hơn nhiều. Ông Trần Hoàng Ngân nhấn mạnh: Ngưỡng doanh thu chịu thuế đối với HKD phải lên trên 1 tỉ đồng/năm. Các HKD, cá nhân kinh doanh trong thời gian qua đóng góp khoảng 30% GDP cả nước, giải quyết công ăn việc làm cho khoảng 10 triệu lao động và đây là đóng góp rất lớn cho nền kinh tế. Chính sách thuế cần phải tiếp sức, hỗ trợ cho khu vực kinh tế này phát triển. Hộ kinh doanh sẽ nộp thuế trên lãi.

Cần nâng ngưỡng doanh thu chịu thuế đối với hộ kinh doanh lên tối thiểu 1 tỉ đồng/năm
ẢNH: NG.NGA
LS Nguyễn Đức Nghĩa, Giám đốc Công ty luật TNHH Việt Tín Nghĩa, đồng quan điểm ngưỡng chịu thuế của HKD phải trên 1 tỉ đồng. Theo ông, giả sử lợi nhuận của các gia đình là 10% thì mức lãi chỉ được 100 triệu đồng/năm, tương đương 8,33 triệu đồng/tháng. Nếu tỷ lệ lãi tối đa trong kinh doanh lên 15% thì hộ gia đình có mức lãi được 150 triệu đồng/năm, tương đương 12,5 triệu đồng/tháng. Nếu số tiền lãi này chia cho bình quân 4 người/hộ thì không thể nào đủ sống, nếu chia cho 3 người thì cũng vẫn là thu nhập thấp. Thậm chí nếu một cá nhân kinh doanh thì mức lãi tối đa 12,5 triệu đồng/tháng cũng chưa bằng mức GTGC đối với cá nhân có thu nhập từ tiền lương, tiền công. Như vậy tối thiểu phải trừ đi doanh thu 1 tỉ đồng và phần thu nhập trên ngưỡng này mới bắt đầu tính thuế đối với HKD.
Để làm rõ hơn cơ sở ngưỡng 1 tỉ đồng mà nhiều người đề xuất, LS Trần Xoa phân tích: Mức GTGC cho người nộp thuế TNCN áp dụng từ năm 2026 là 15,5 triệu đồng/tháng đối với người nộp thuế và 6,2 triệu đồng/tháng đối với người phụ thuộc, tính ra phần giảm trừ là 21,7 triệu đồng mỗi tháng. Làm tròn số phần miễn giảm là 20 triệu đồng/tháng, tương đương lợi nhuận 10% thì doanh thu mỗi năm lên 2,4 tỉ đồng. Tuy nhiên mức này quá cao và gây khó khăn cho ngân sách nên ông Xoa đề xuất ngưỡng chịu thuế tăng lên 1 tỉ đồng/năm.
Chỉnh sửa quy định về thuế giá trị gia tăng đồng bộ
Nếu thay đổi ngưỡng doanh thu áp dụng đối với HKD trong luật Thuế TNCN thì các chuyên gia cho rằng cần phải sửa luôn quy định tại luật Thuế giá trị gia tăng (GTGT) năm 2024. Cụ thể, luật Thuế GTGT năm 2024 quy định cá nhân, HKD có doanh thu trên 200 triệu đồng/năm phải đóng thuế GTGT. Theo LS Trần Xoa, HKD hiện nộp thuế GTGT và thuế TNCN nên không thể tách rời. Hơn nữa, thuế suất thuế GTGT cao hơn thuế suất thuế TNCN từ 2 – 2,5 lần. Như vậy, nếu chỉ nâng ngưỡng doanh thu chịu thuế TNCN mà không đề cập hay nâng ngưỡng chịu thuế GTGT tương ứng với cá nhân, HKD là không phù hợp, từ đó có thể bất cập khi đưa vào thực hiện. Vì vậy sau khi nâng ngưỡng chịu thuế TNCN thì nâng ngưỡng chịu thuế GTGT đồng bộ cho HKD. Đây chỉ là giải pháp kỹ thuật để các chính sách thuế được thực hiện cho nhóm đối tượng này phù hợp từ năm sau.
Theo LS Nguyễn Đức Nghĩa, ngoài việc nâng ngưỡng chịu thuế TNCN và thuế GTGT cho các hộ gia đình, Chính phủ cần xem xét giảm thuế suất thuế TNCN cho các đối tượng này. Hiện nay, thuế suất TNCN đối với HKD được quy định từ 0,5% – 5% tùy ngành nghề. Ông đề nghị giảm thuế suất 5% xuống còn 3%, đây là thuế suất áp dụng cho thuê nhà, đất, cửa hàng hay phương tiện vận tải…; còn thuế suất 2% giảm xuống còn 1,5%. Ông Nghĩa nhấn mạnh: “Việc nâng ngưỡng doanh thu chịu thuế, giảm thuế suất cho cá nhân, HKD để hỗ trợ các đối tượng này có thêm nguồn vốn tái đầu tư kinh doanh, từ đó cũng tạo điều kiện hỗ trợ họ phát triển mạnh hơn, tăng sức cạnh tranh trên thị trường”.
Đồng tình, PGS-TS Trần Hoàng Ngân cho rằng nên xem xét lại thuế suất thuế TNCN trên doanh thu của các cá nhân, HKD theo từng ngành nghề theo hướng điều chỉnh giảm. Song song đó, cần có thêm chính sách hỗ trợ riêng cho các gia đình ở các vùng nghề để hỗ trợ giữ gìn văn hóa làng nghề; bởi HKD ở những làng nghề, vùng nông thôn hầu hết là những người lớn tuổi, không quen với chứng từ sổ sách nên rất khó để thực hiện kê khai sổ sách rõ ràng, minh bạch. “Chính sách thuế phải mang tính hỗ trợ, nuôi dưỡng nguồn thu. Hơn nữa, từ đầu năm tới khi bỏ thuế khoán thì cần phải có quá trình quá độ để HKD làm quen với chế độ kế toán sau thời gian dài chỉ ghi chép đơn giản, lời lãi không biết hay thậm chí không nhớ ai nợ nần bao nhiêu. Quan trọng nhất là giúp khu vực HKD nâng cao năng lực cạnh tranh, chuyên nghiệp hơn và khuyến khích trở thành DN, tiến đến đạt mục tiêu cả nước có 2 triệu DN vào năm 2030 mà Nghị quyết 68 của Bộ Chính trị đã đề ra”, PGS-TS Trần Hoàng Ngân nói.
Theo số liệu quản lý thuế, đến tháng 10.2025, cả nước có khoảng 3,83 triệu HKD. Theo cơ quan thuế, có 883.000 hộ có doanh thu từ 200 triệu đồng đến 3 tỉ đồng/năm là nhóm sẽ chịu tác động chính trong việc thay đổi chính sách thuế từ đầu năm 2026. Riêng 39.000 hộ có doanh thu trên 3 tỉ đồng đã áp dụng kê khai nên ít bị ảnh hưởng.
Nhiều nước hỗ trợ hộ kinh doanh lên doanh nghiệp
Trên thế giới, nhiều quốc gia không có khái niệm HKD tách bạch như VN, nhưng tồn tại mô hình tương tự là DN cá thể (sole proprietorship) – hình thức kinh doanh do một cá nhân làm chủ, chịu trách nhiệm vô hạn và lợi nhuận được tính vào thu nhập chịu thuế của chủ sở hữu, thường bao gồm 3 đối tượng: DN cá thể, HKD và cá nhân kinh doanh. Các DN cá thể ở các nước thường có thủ tục đăng ký đơn giản, chi phí thấp, và được áp dụng chế độ thuế TNCN thay vì thuế thu nhập DN. Về quản lý thuế, hầu hết các nước cho phép cá nhân kinh doanh nhỏ không bắt buộc lập DN pháp nhân mà vẫn hoạt động với mã số thuế cá nhân. Tuy nhiên, khi doanh thu hoặc số lao động vượt ngưỡng nhất định, họ phải đăng ký thành lập DN hoặc tuân thủ chế độ kế toán, báo cáo thuế như DN. Nhiều quốc gia áp dụng thuế khoán hoặc thuế đơn giản cho cá nhân kinh doanh nhỏ để giảm gánh nặng hành chính, nhưng luôn có cơ chế chuyển lên khai thuế theo sổ sách khi quy mô lớn hơn.
Tại Trung Quốc hiện tồn tại cả 2 đối tượng: DN cá thể và HKD (HKD cá thể và HKD tiểu chủ), tương đồng với VN. Tuy nhiên, các đối tượng này có các chính sách, quy định để khuyến khích riêng; trong đó DN cá thể được quy định tại luật DN cá thể, còn HKD được quy định tại bộ luật Dân sự. Tại Singapore, Malaysia, Thái Lan, DN cá thể được đăng ký dễ dàng và đóng thuế TNCN; riêng Thái Lan quy định doanh thu trên mức nhất định thì phải lập công ty. Một số nước cũng triển khai các biện pháp hỗ trợ HKD chuyển đổi lên DN. Ví dụ, Hàn Quốc và Nhật Bản có chính sách miễn, giảm thuế trong vài năm đầu khi hộ lên DN; Trung Quốc miễn thuế môn bài và giảm thuế TNCN cho hộ mới chuyển đổi; Indonesia đơn giản hóa báo cáo thuế cho DN siêu nhỏ để khuyến khích hộ đăng ký DN. Bên cạnh đó, các nước chú trọng xây dựng hệ thống thuế điện tử thuận tiện cho cá nhân kinh doanh kê khai, nộp thuế; tích hợp dữ liệu từ nhiều nguồn (ngân hàng, hóa đơn điện tử, máy POS…) để giám sát doanh thu của HKD, chống thất thu.
Từ kinh nghiệm quốc tế, có thể thấy xu hướng chung là tạo điều kiện tối đa về thủ tục và thuế suất cho HKD, nhưng đồng thời có lộ trình đưa các hộ lớn vào khuôn khổ DN chính thức khi họ đủ lớn, nhằm đảm bảo bình đẳng và tăng hiệu quả quản lý thuế.
Ver2Solution theo Thanh niên
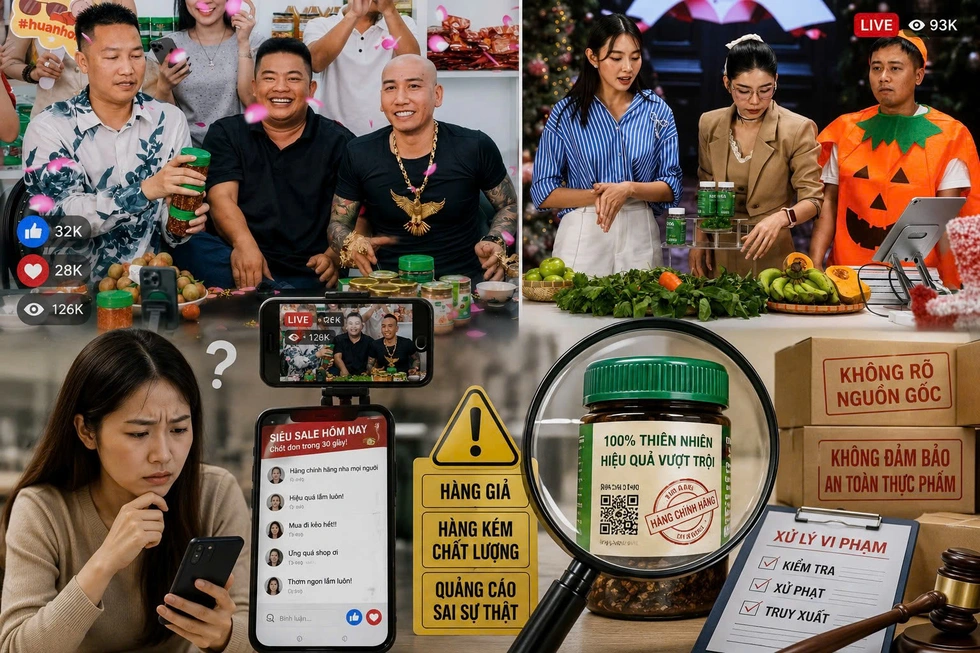
Vụ Hải “Sapa TV” bị khởi tố, cùng nhiều vụ việc tương tự trước đó, cho thấy hình thức bán hàng qua livestream và qua các KOL, KOC đang bộc lộ nhiều lỗ hổng.
Ngày 24/8, Công an tỉnh Lào Cai khởi tố, bắt tạm giam Vũ Hoàng Hải (Hải “Sapa TV”), sở hữu kênh TikTok hơn 5,2 triệu người theo dõi.
Theo cơ quan điều tra, từ năm 2022, Hải chỉ đạo vợ ký hợp đồng tiêu thụ sản phẩm “thịt trâu sấy khô tê cay”, được làm từ thịt trâu đông lạnh nhập khẩu từ Ấn Độ, rồi quảng cáo thành “thịt trâu sấy đặc sản Tây Bắc”. Tổng giá trị giao dịch trong giai đoạn 2022-2025 khoảng 30 tỷ đồng. Hải bị khởi tố về tội Lừa dối khách hàng; vụ án đang trong giai đoạn điều tra.
Trước đó, vụ kẹo Kera đã có bản án. Ngày 19/11/2025, TAND TPHCM tuyên phạt hoa hậu Nguyễn Thúc Thùy Tiên, Nguyễn Thị Thái Hằng (Hằng Du Mục) và Phạm Quang Linh (Quang Linh Vlogs) mỗi người 2 năm tù về tội Lừa dối khách hàng.
Theo kết luận điều tra, từ ngày 12/12/2024 đến 14/3/2025, có 56.385 khách hàng mua tổng cộng 129.617 hộp kẹo Kera, thu về hơn 17,5 tỷ đồng, trong đó thu lợi bất chính hơn 12,4 tỷ đồng. Kết quả kiểm nghiệm cho thấy sản phẩm không chứa các thành phần rau củ như công bố mà chứa sorbitol với hàm lượng trung bình 33,8%, không được ghi trên nhãn…
Điểm chung của hai vụ việc là sản phẩm được giới thiệu, quảng bá qua mạng xã hội và livestream, với người bán hoặc người quảng cáo có lượng người theo dõi lớn trên các nền tảng số.
Những vụ việc tương tự cũng không hiếm.
“Siro ăn ngon Hải Bé” từng được quảng bá mạnh trên TikTok, Facebook, Shopee trước khi chủ kênh “Gia đình Hải Sen” và giám đốc doanh nghiệp bị khởi tố về tội buôn bán hàng giả là thực phẩm.
Trong lĩnh vực mỹ phẩm, vụ kem chống nắng Hanayuki Sunscreen Body cũng bị khởi tố để điều tra hành vi sản xuất, buôn bán hàng giả.
Tại tọa đàm “Minh bạch thông tin sản phẩm – Chung tay bảo vệ người tiêu dùng” ngày 24/8, ông Nguyễn Quang Huy, Phó Chi cục trưởng Chi cục Quản lý thị trường TPHCM, cho biết minh bạch thông tin hàng hóa vốn là yêu cầu trọng tâm của quản lý nhà nước để bảo vệ người tiêu dùng. Khi thương mại điện tử và bán hàng đa kênh bùng nổ, yêu cầu này càng trở nên cấp thiết.
Khác với mua bán truyền thống, khi mua hàng trực tuyến người tiêu dùng gần như không thể cầm, xem hay kiểm tra trực tiếp chất lượng sản phẩm. Thêm vào đó, hàng hóa thường đi qua nhiều khâu trung gian trong một chuỗi cung ứng phức tạp. Hai yếu tố này khiến người mua rất khó xác minh hàng có hợp pháp hay không, và dễ mua phải hàng giả, hàng không rõ nguồn gốc.
Thực tế trên môi trường mạng, một video hoặc buổi livestream có thể tiếp cận hàng trăm nghìn người trong thời gian ngắn. Trong khi đó, người mua thường dựa vào lời giới thiệu và uy tín cá nhân của người bán thay vì kiểm tra thông tin từ nguồn độc lập.
Thượng tá Nguyễn Thành Danh, Phó Trưởng phòng Cảnh sát điều tra tội phạm về tham nhũng, kinh tế, buôn lậu và môi trường, Công an TPHCM, cho biết một số thủ đoạn thường gặp là quảng cáo sản phẩm dưới danh nghĩa hàng “xách tay”, “đặc sản”, đi kèm các chương trình “giảm giá sốc”, “chốt đơn trong 30 giây”. Những cách thức này tạo tâm lý thúc giục, khiến người mua có ít thời gian kiểm tra nguồn gốc và chất lượng trước khi đặt hàng.
Hậu kiểm không thể thay thế trách nhiệm của doanh nghiệp
Ông Lê Minh Hải, Phó Giám đốc Sở An toàn thực phẩm TPHCM cho hay, phần lớn sản phẩm hiện nay được quản lý theo hướng hậu kiểm. Doanh nghiệp tự công bố hoặc đăng ký bản công bố, còn cơ quan chức năng kiểm tra, giám sát sau khi sản phẩm đã lưu thông.
Điều này đồng nghĩa hàng hóa có thể tiếp cận số đông người mua trước khi thông tin về chất lượng, nguồn gốc được xác minh đầy đủ. Trên môi trường mạng, với tốc độ lan truyền của livestream và nội dung quảng cáo, khoảng thời gian này càng bị rút ngắn.
Vì vậy, minh bạch thông tin không thể chỉ được đặt ở khâu kiểm tra sau khi hàng hóa đã bán ra. Doanh nghiệp phải chủ động kiểm soát nguồn gốc, chất lượng và dữ liệu sản phẩm ngay trong quá trình sản xuất, phân phối.
Trong khi đó, ông Nguyễn Quang Huy cho rằng, hàng hóa khi đưa vào giao dịch trực tuyến cần được định danh kỹ thuật rõ ràng. Các thông tin bắt buộc trên nhãn như nguồn gốc xuất xứ, thành phần, định lượng, hướng dẫn sử dụng, cảnh báo an toàn cần được số hóa, trong đó có thể áp dụng giải pháp truy xuất nguồn gốc bằng mã QR và nhãn hàng hóa điện tử. Dữ liệu phải được công khai đầy đủ trên giao diện giao dịch để người tiêu dùng có cơ sở kiểm chứng và cơ quan chức năng có thể kiểm soát rủi ro.
Đây cũng là phần trách nhiệm trực tiếp của doanh nghiệp. Theo ông Huy, doanh nghiệp cần chủ động cung cấp, cập nhật và bảo đảm tính chính xác của thông tin về sản phẩm, nguồn gốc và chuỗi phân phối. Khi dữ liệu được chuẩn hóa, người tiêu dùng có thêm cơ sở nhận biết hàng chính hãng, trong khi cơ quan quản lý có thể nhanh chóng nhận diện dấu hiệu bất thường.
Chặn hàng giả từ nguồn thay vì chờ xử lý
Trong 8 tháng đầu năm 2026, lực lượng Quản lý thị trường TPHCM đã kiểm tra, xử lý 826 vụ vi phạm liên quan đến hàng giả, hàng không rõ nguồn gốc xuất xứ, hàng lậu trên các nền tảng thương mại điện tử và mạng xã hội. Hơn 220.000 sản phẩm bị tạm giữ, tổng số tiền xử phạt hơn 8,5 tỷ đồng; 7 vụ được chuyển cơ quan điều tra.
Những con số này cho thấy việc kiểm soát hàng hóa trên môi trường số vẫn đặt ra áp lực lớn đối với cơ quan quản lý. Theo ông Huy, lực lượng Quản lý thị trường sẽ tiếp tục phối hợp với các sở, ngành, cơ quan chức năng để chia sẻ, kết nối và khai thác thông tin về hàng hóa, nguồn gốc xuất xứ, chủ thể kinh doanh và quá trình lưu thông.
Trọng tâm là chuẩn hóa, đồng bộ dữ liệu giữa các cơ quan, tăng cường ứng dụng công nghệ trong thu thập, phân tích và đối chiếu thông tin. Qua đó, cơ quan quản lý có thể phát hiện nhanh dấu hiệu bất thường, phục vụ kiểm tra, xử lý vi phạm và hạn chế việc doanh nghiệp phải cung cấp lặp lại cùng một loại thông tin cho nhiều cơ quan.
Ở phía doanh nghiệp, Thượng tá Nguyễn Thành Danh cho rằng trước hết cần chủ động đăng ký quyền sở hữu trí tuệ đối với nhãn hiệu, bao bì và mã định danh sản phẩm. Đây là cơ sở pháp lý để bảo vệ sản phẩm, thương hiệu và xử lý hành vi sao chép, sử dụng trái phép, đặc biệt trên Internet và mạng xã hội.
Doanh nghiệp đồng thời phải tuân thủ các quy định về đăng ký kinh doanh, thuế, hóa đơn, nguồn gốc xuất xứ và chất lượng hàng hóa; phối hợp với cơ quan chức năng khi phát hiện hành vi sản xuất, kinh doanh hàng giả, xâm phạm quyền sở hữu trí tuệ, gian lận thương mại trên môi trường mạng.
Các doanh nghiệp được yêu cầu cung cấp, cập nhật dữ liệu phục vụ xây dựng nền tảng quốc gia về định danh, xác thực và truy xuất nguồn gốc trong toàn bộ chuỗi cung ứng; chủ động tạo lập, kết nối, chia sẻ dữ liệu liên quan đến sản phẩm và thực hiện nghĩa vụ truy xuất, xác thực khi cơ quan chức năng yêu cầu.
Cùng với doanh nghiệp, nền tảng thương mại điện tử và mạng xã hội cũng phải tăng cường xác thực người bán, kiểm soát thông tin hàng hóa, kịp thời phát hiện và gỡ bỏ nội dung, gian hàng có dấu hiệu vi phạm.
Ver2Solution theo Dân Trí
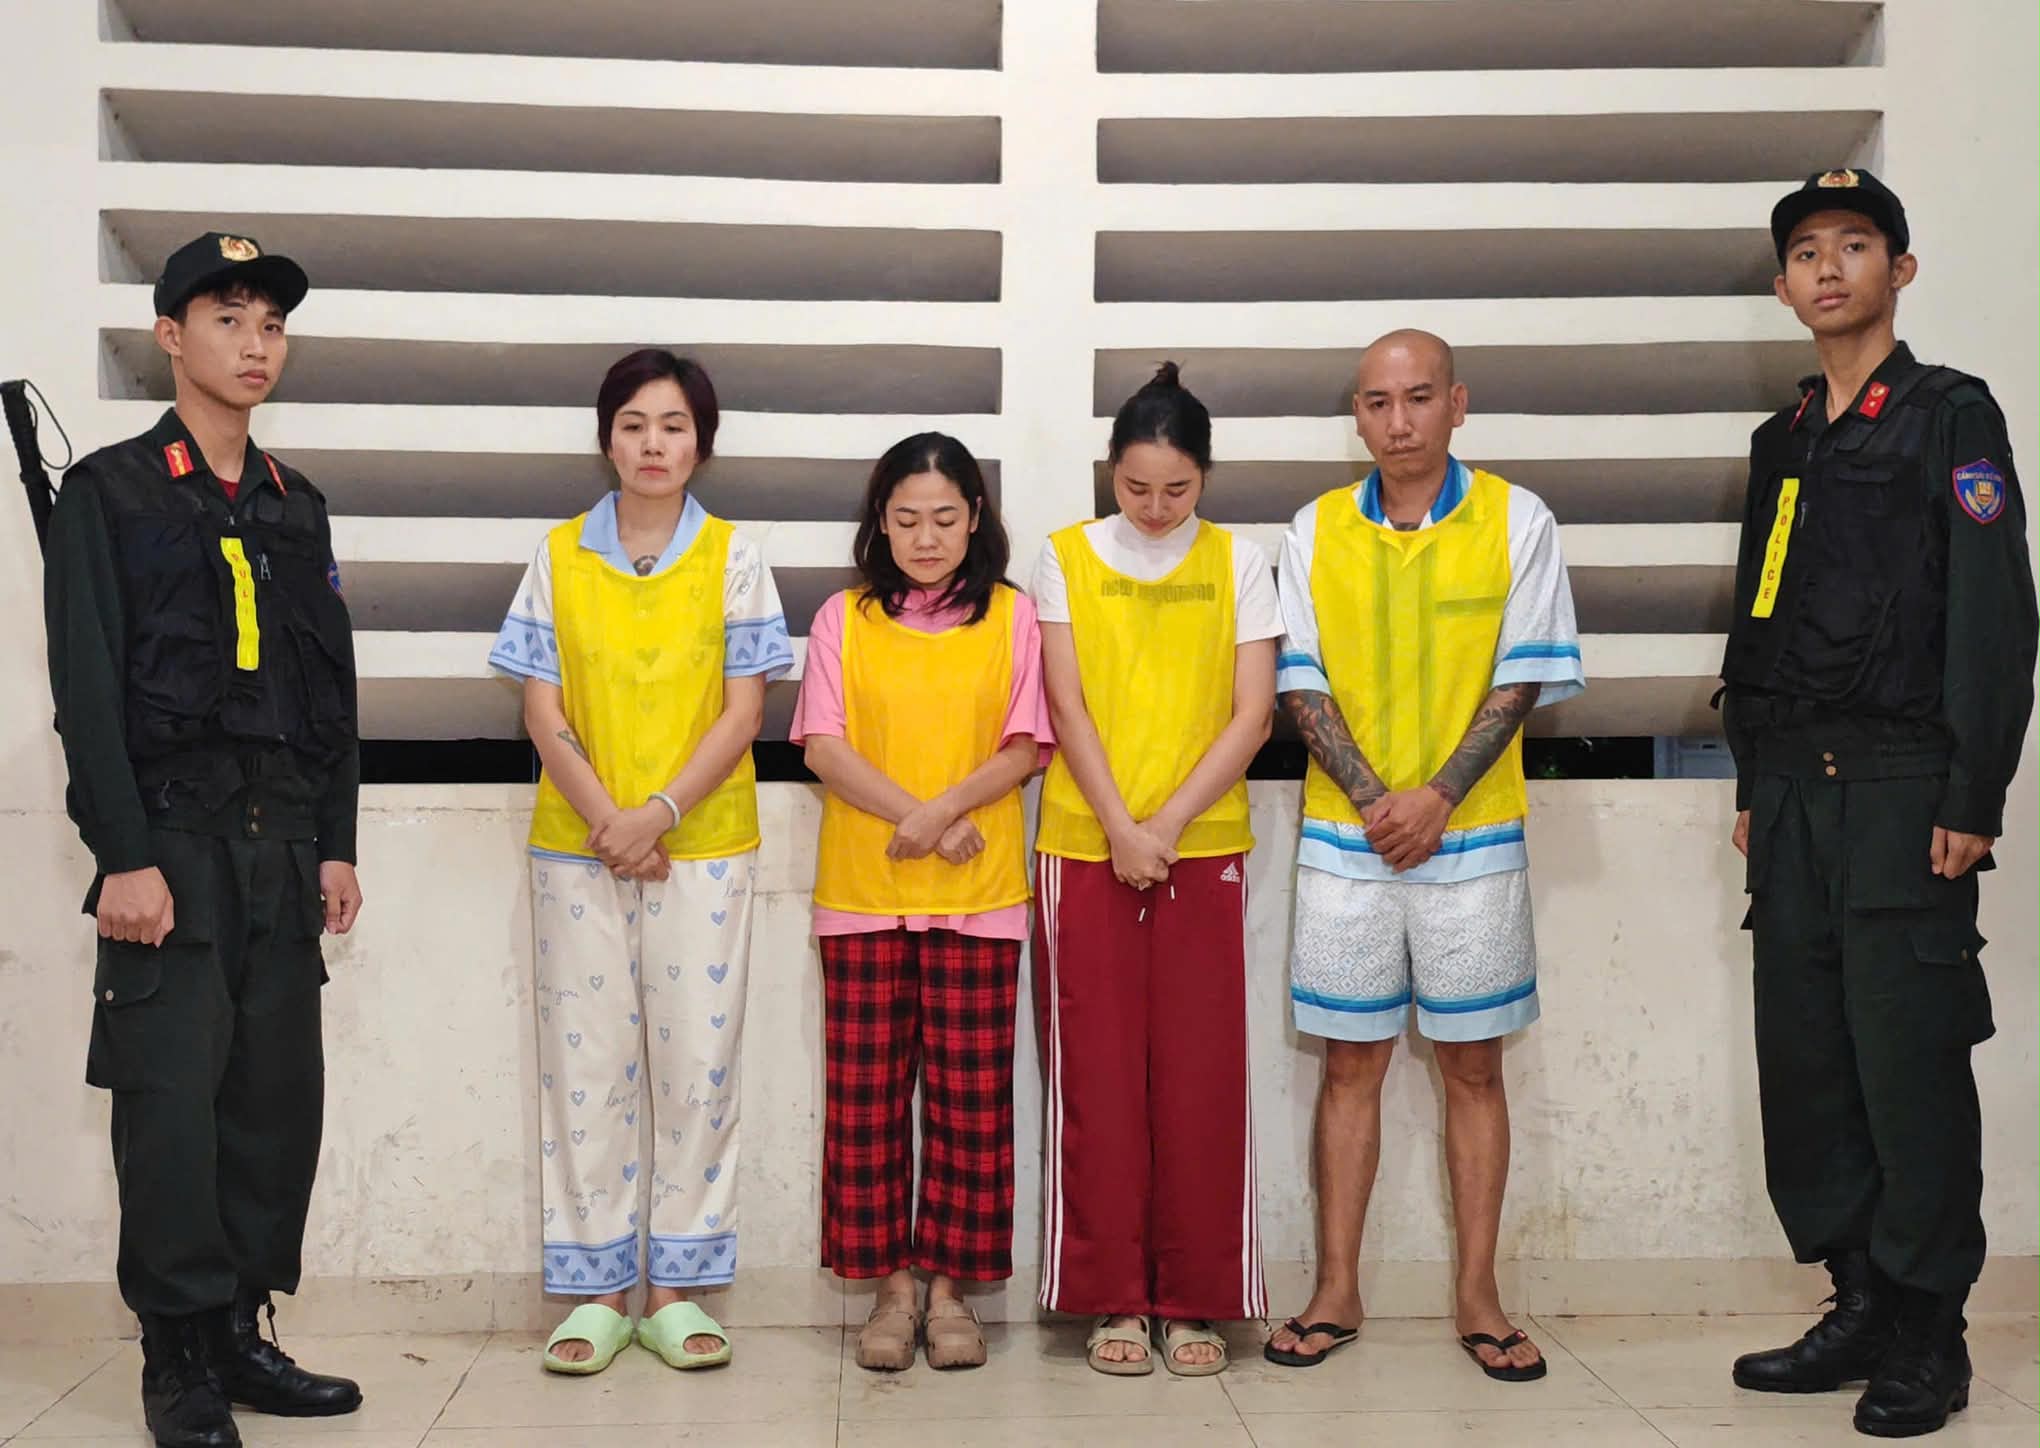
Không xuất hóa đơn, để doanh thu ngoài sổ sách, tiền chuyển qua tài khoản cá nhân… là những chiêu trò nhằm giấu doanh thu, trốn thuế của một số đối tượng bán hàng trên mạng, từ Thu Hường đến Huấn Hoa Hồng, Phú Lê.
Trao đổi với Tuổi Trẻ, ông Nguyễn Ngọc Tú, chuyên gia thuế, cho rằng điểm chung trong các vụ án Bùi Xuân Huấn (biệt danh Huấn Hoa hồng), Nguyễn Thị Thu Hường hay Lê Văn Phú (Phú Lê) bị khởi tố là do không xuất đầy đủ hóa đơn giá trị gia tăng. Doanh thu không hạch toán đầy đủ vào sổ sách kế toán theo quy định, nhằm trốn thuế.
Trong vụ Phú Lê, Cơ quan cảnh sát điều tra Công an TP Hà Nội xác định từ năm 2021 đến 2025, Công ty TNHH dịch vụ thương mại xuất nhập khẩu Thiên Phú của vợ chồng Phú Lê nhập hàng rồi bán ra thị trường nhưng không lập hóa đơn, kê khai thuế đầy đủ.
Hàng hóa đã bán nhưng trên sổ sách vẫn được ghi nhận là hàng tồn kho, tạo khoảng cách giữa lượng hàng thực tế đã bán và doanh thu được ghi nhận.
Với Huấn Hoa Hồng, Cơ quan cảnh sát điều tra Bộ Công an bước đầu xác định vợ chồng Huấn kinh doanh nước hoa với tổng doanh thu hơn 300 tỉ đồng nhưng không xuất đầy đủ hóa đơn giá trị gia tăng, để doanh thu ngoài sổ sách kế toán. Vụ án vừa được khởi tố và đang điều tra.
Vụ Nguyễn Thị Thu Hường đã được xét xử. Theo hồ sơ vụ án, Hường kinh doanh hàng hiệu đã qua sử dụng như túi xách, đồng hồ, kim cương, quần áo và phụ kiện của các thương hiệu nổi tiếng.
Cơ quan tố tụng xác định từ năm 2020 đến khi bị phát hiện vào tháng 6-2025, Hường bán hàng hoàn toàn qua Facebook nhưng không đăng ký kinh doanh, không đăng ký thuế và cũng không kê khai doanh thu.
Doanh thu được xác định gần 835 tỉ đồng với số tiền thuế trốn là 12,5 tỉ đồng.
Theo ông Lê Văn Tuấn – Giám đốc Công ty TNHH Kế toán Thuế Keytas, một cách thức để che giấu doanh thu của một số doanh nghiệp là thực hiện hai sổ.
Theo đó, một sổ nội bộ để lưu trữ nội bộ tại doanh nghiệp, ghi nhận đầy đủ nghiệp vụ doanh thu và chi phí thực tế xảy ra của hoạt động kinh doanh.
Sổ còn lại để báo cáo với cơ quan thuế, không phản ánh đầy đủ hoạt động kinh doanh, có doanh thu và lợi nhuận thấp hơn sổ nội bộ.
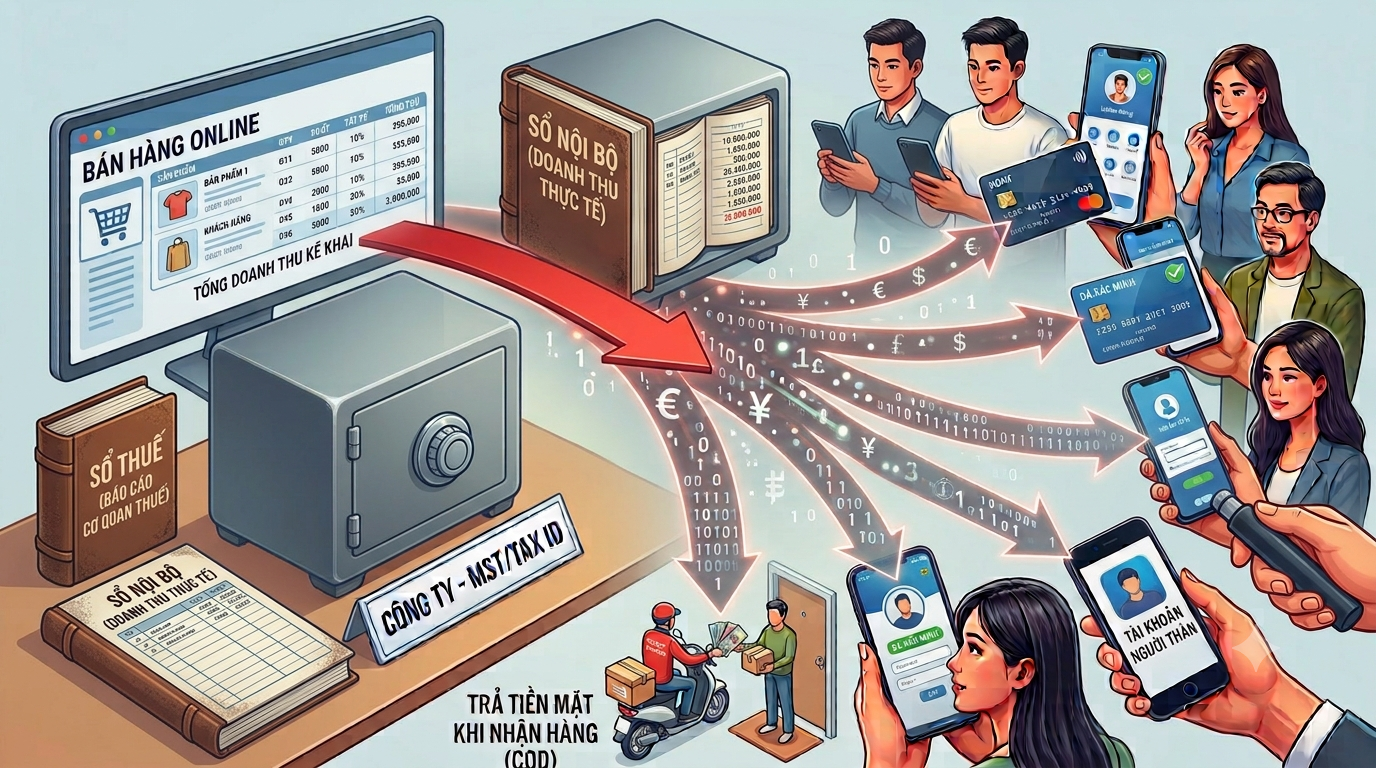
Để che giấu doanh thu, trốn thuế, các đối tượng chuyển tiền bán hàng vào tài khoản cá nhân, hộ kinh doanh – Ảnh: AI tạo
Dòng tiền đi qua tài khoản cá nhân
Để giấu doanh thu, theo ông Tú, cách mà Thu Hường, Phú Lê… làm là chuyển tiền bán hàng vào tài khoản cá nhân thay vì tài khoản doanh nghiệp. Họ thành lập hệ sinh thái gồm nhiều doanh nghiệp do người thân đứng tên để chuyển tiền lòng vòng qua tài khoản cá nhân, hộ kinh doanh.
Như trong vụ Phú Lê, theo Cơ quan cảnh sát điều tra Công an TP Hà Nội, hoạt động kinh doanh được tổ chức qua nhiều pháp nhân, gồm Công ty Thiên Phú, Công ty Thanh Quang Đăng và Công ty Thiên Phú Group.
Lã Thúy Kiều – vợ Phú Lê – nhiều lần thay đổi người đứng tên đại diện pháp luật các công ty, song hoạt động vẫn do Kiều và Phú trực tiếp chỉ đạo, điều hành.
Sau khi nhận tiền qua các tài khoản cá nhân, Kiều còn khai báo và nộp thuế dưới danh nghĩa hộ kinh doanh Lã Thúy Kiều.
Ngoài các tài khoản của công ty, vợ chồng Phú Lê đã sử dụng 10 tài khoản ngân hàng cá nhân để nhận tiền từ hoạt động kinh doanh, với tổng số tiền hơn 107 tỉ đồng mà không được hạch toán đầy đủ vào sổ sách công ty.
Với Nguyễn Thị Thu Hường, theo hồ sơ vụ án, Hường chuyển khoản thông qua tài khoản ngân hàng cá nhân và tài khoản đứng tên chồng.
Ông Lê Văn Tuấn cho rằng tình trạng này thường xảy ra khi doanh nghiệp bán hàng cho người tiêu dùng cá nhân thường không có nhu cầu lấy hóa đơn.
Thay vì nhận tiền vào doanh nghiệp, người bán yêu cầu khách chuyển tiền vào tài khoản cá nhân. Nếu khoản tiền bán hàng này không hoàn trả về doanh nghiệp để ghi nhận doanh thu và xuất hóa đơn, dòng tiền sẽ nằm ngoài hệ thống sổ sách của doanh nghiệp.
Theo ông Tú, khi hoạt động kinh doanh được phân tách qua nhiều pháp nhân, tài khoản và hộ kinh doanh, việc xác định doanh thu phải đối chiếu nhiều nguồn dữ liệu, thay vì chỉ dựa vào sổ sách của một doanh nghiệp.
Một thủ đoạn khác được cơ quan điều tra làm rõ trong vụ Phú Lê là lập hóa đơn khống.
Kiều bị cáo buộc chỉ đạo kế toán, nhân viên lập nhiều hóa đơn bán hàng khống để đối phó việc kiểm tra của cơ quan thuế.
Theo ông Tú, các mắt xích từ bán online, không xuất hóa đơn, để doanh thu ngoài sổ sách, tách dòng tiền qua tài khoản cá nhân đến lập hóa đơn khống có thể tạo thành một chuỗi, khiến việc xác định doanh thu thực tế phức tạp hơn, để trốn thuế. Hành vi của các đối tượng này không những làm thất thu ngân sách mà còn ảnh hưởng xấu đến môi trường kinh doanh.
Không còn dễ giấu doanh thu online
Theo Cục Thuế (Bộ Tài chính), ngành thuế đang từng bước triển khai quản lý thuế dựa trên phân tích dòng tiền, tăng cường phối hợp, chia sẻ thông tin với ngân hàng, trung gian thanh toán, đơn vị vận chuyển và các đơn vị liên quan.
Bà Lê Hoàng Oanh – Cục trưởng Cục Thương mại điện tử và Kinh tế số (Bộ Công Thương) -cho biết theo Luật Thương mại điện tử có hiệu lực từ 1-7, người bán hàng trên nền tảng thương mại điện tử phải được xác thực, định danh.
Thông tin định danh được thống nhất với mã số thuế và số căn cước công dân. Người bán cũng phải sử dụng tài khoản thanh toán chính chủ của cá nhân, hộ kinh doanh hoặc doanh nghiệp để thực hiện giao dịch.
Dữ liệu người bán, người mua, giao dịch, thanh toán, logistics và hàng hóa được yêu cầu lưu trữ theo quy định, đồng thời tăng cường kết nối, chia sẻ với các cơ quan quản lý nhà nước.
“Dữ liệu là nền tảng quan trọng để giám sát thị trường, phát hiện vi phạm và xây dựng môi trường thương mại điện tử minh bạch”, bà Oanh nhấn mạnh.
Ver2Solution theo Tuổi Trẻ
Từ 1/7, người tiêu dùng tố giác hành vi không lập, không giao hóa đơn điện tử có thể được xem xét khen thưởng tối đa 10 triệu đồng.
Theo Nghị định 254, người tiêu dùng phát hiện và cung cấp thông tin về hành vi không lập, không giao hóa đơn điện tử khi mua bán hàng hóa, cung cấp dịch vụ có thể được xem xét khen thưởng nếu thông tin giúp cơ quan thuế xác minh và xử phạt vi phạm.
Người tố giác sẽ được khen thưởng khi đáp ứng đồng thời các điều kiện như cung cấp thông tin trung thực, chính xác, kịp thời; xác định được thời gian, địa điểm và đối tượng vi phạm; nội dung phản ánh đúng thực tế, đủ căn cứ để cơ quan thuế kiểm tra, xác minh và làm cơ sở ban hành quyết định xử phạt vi phạm hành chính về thuế, hóa đơn.
Thông tin tố giác cần bao gồm thông tin về người bán hàng hóa, cung cấp dịch vụ như tên, địa chỉ hoặc mã số thuế; kèm theo thông tin về giao dịch, hành vi không lập hoặc không giao hóa đơn điện tử, hoặc các tài liệu, chứng cứ liên quan (nếu có). Người tố giác cũng phải cung cấp thông tin liên hệ gồm họ tên, số điện thoại và số định danh cá nhân.
Người tiêu dùng có thể gửi thông tin phản ánh thông qua hệ thống hóa đơn điện tử hoặc Hệ thống thông tin quản lý thuế (như eTax Mobile), Cổng Dịch vụ công quốc gia, thư điện tử hoặc hệ thống tiếp nhận thông tin điện tử của cơ quan thuế, hoặc nộp trực tiếp tại cơ quan thuế, gửi bằng văn bản theo quy định.
Việc khen thưởng được thực hiện trên cơ sở kết quả xác minh của cơ quan thuế và quyết định xử phạt vi phạm hành chính. Quá trình xét thưởng phải bảo đảm công khai, minh bạch, đúng đối tượng, đồng thời bảo mật thông tin của người cung cấp thông tin.
Mỗi vụ việc chỉ được xem xét khen thưởng một lần. Trường hợp có nhiều người cùng cung cấp thông tin về một hành vi vi phạm, cơ quan thuế sẽ xem xét khen thưởng cho người cung cấp thông tin đầu tiên hoặc người có thông tin đầy đủ, có giá trị nhất theo xác nhận của cơ quan thuế.
Mức chi khen thưởng cho người tiêu dùng cung cấp thông tin phản ánh hành vi không lập và không giao hóa đơn điện tử đối với mỗi vụ việc tối đa bằng 10% số tiền xử phạt vi phạm hành chính, nhưng không vượt quá 10 triệu đồng/vụ việc. Bộ trưởng Bộ Tài chính sẽ quy định cụ thể về mức thưởng, hình thức, trình tự, thủ tục khen thưởng cũng như việc quản lý, sử dụng kinh phí thực hiện.


Thị trường hàng xa xỉ phương tây tại Trung Quốc

Meta đưa AI Muse vào cuộc đua mua sắm trực tuyến, thách thức mô hình thương mại điện tử truyền thống

Meta ra mắt Muse Wonder

13 nội dung bị cấm trên Facebook

Cách kháng nghị tài khoản facebook bị hạn chế quảng cáo 2023

Giải mã những cơn phẫn nộ tập thể trên Facebook, dưới góc nhìn xã hội học
-
 Trong Nước1 năm ago
Báo cáo thị trường nước hoa Việt Nam 2023-2025
-
 Social2 năm ago
Cập nhật Facebook 7 ngày qua (01-09/03/2025)
-
 Trong Nước1 năm ago
Báo cáo thị trường trang sức Việt Nam 2023-2025
-
 Khởi Nghiệp1 năm ago
Cách thương hiệu thời trang nội địa vượt “bão” đóng cửa hàng loạt
-

 Livestream2 năm ago
Bí quyết bán hàng livestream doanh thu cao
-
Social2 năm ago
Cập nhật Facebook 7 ngày qua (20-27/02/2025)
-

 Xu Hướng2 năm ago
Xu hướng thời trang 2025 khởi động, mở đầu Milan Fashion Week: Gucci là ông lớn nhưng Dsquared2 mới là cái tên chiếm sóng MXH
-
 Livestream1 năm ago
Tài liệu nghiên cứu phân tích các yếu tố ảnh hưởng đến hành vi mua sắm ngẫu hứng của người tiêu dùng