Trong Nước
Xu hướng dòng tiền mua sắm trực tuyến và hình thức livestream tại Việt Nam (2023–2025)

Xu hướng dòng tiền mua sắm trực tuyến thị trường TMĐT Việt Nam duy trì tăng trưởng cao trong giai đoạn 2023–2025. Theo Bộ Công Thương, năm 2024 quy mô TMĐT đạt >25 tỷ USD (tăng ~20% so với 2023) và chiếm khoảng 9% tổng mức bán lẻ cả nước 5 sàn TMĐT lớn (Shopee, Lazada, Tiki, Sendo, TikTok Shop) ghi nhận doanh thu 318,9 nghìn tỷ VND năm 2024 (tăng 37,4% so với 2023) với 3.421 triệu sản phẩm giao dịch thành công. Trong Q4/2024, tổng GMV toàn thị trường đạt 97.960 tỷ VND. e-Conomy SEA 2024 cũng ước tính TMĐT VN đạt 13,82 tỷ USD (tăng 40% so với 2023).
1. Thống kê chung thị trường TMĐT & livestream
-
Thị phần kênh: Shopee và TikTok Shop chi phối thị trường (2024: Shopee 66,7% GMV, TikTok 26,9%, Lazada 5,5%【44†】). Các kênh social (Facebook, YouTube, TikTok) đang chiếm phần ngày càng lớn trong hoạt động mua sắm online.
-
Tỷ lệ trong bán lẻ: TMĐT chiếm khoảng 10% tổng mức bán lẻ và tiêu dùng (2023), tăng từ 8,5% năm 2022. Tính riêng bán lẻ hàng hóa trực tuyến là 8,8% tổng bán lẻ hàng hóa (2023).
-
Livestream & social commerce: Lượng người xem livestream và mua sắm qua livestream tăng mạnh. Đa số người mua trực tuyến (~95%) đã từng mua hàng qua livestream trong Q1/2024, và trung bình người Việt dành 13 giờ/tuần xem livestream bán hàng.
2. Xu hướng chi tiêu gộp (2023–2025)
Dòng tiền chi tiêu TMĐT tiếp tục tăng mạnh qua các năm, khoảng 25–40% mỗi năm. Ước tính năm 2023 doanh thu bán lẻ trực tuyến đạt 20,5 tỷ USD (tăng ~25% so với 2022). Năm 2024, theo Bộ Công Thương, TMĐT đạt ~25 tỷ USD (tăng 20% so với 2023), tương đương 318,9 nghìn tỷ VND. Sự tăng trưởng này rõ nét qua doanh số quý: Q3/2024 đạt 84,75 nghìn tỷ VND (37% tổng cả năm), trong khi 6 tháng đầu năm 2024 đạt 143,9 nghìn tỷ VND, tăng 54,9% so với cùng kỳ. Tốc độ tăng của TMĐT luôn cao hơn tăng trưởng bán lẻ chung (~9%/năm). Cơ sở dữ liệu 2023–2025 cho thấy người tiêu dùng ngày càng chi tiêu thoải mái hơn cho mua sắm online ngay cả trong bối cảnh kinh tế chưa ổn định.
3. Nguyên nhân nhiều người bán online đóng cửa/rút lui
-
Cạnh tranh khốc liệt: Hàng ngàn cửa hàng nhỏ không trụ nổi. Năm 2023, số shop còn phát sinh đơn trên 5 sàn lớn giảm 20% (tương đương 165.000 shop biến mất, ~3.200 shop/tuần). Nhiều shop nhỏ/không chuyên phải rời thị trường do cạnh tranh khốc liệt và thiếu chiến lược bền vững.
-
Áp lực từ doanh nghiệp lớn và bán hàng xuyên biên giới: Các nhà bán nội địa chịu sức ép lớn từ shop Mall và thương hiệu lớn có tiềm lực (bao gồm cả nhà bán nước ngoài). Các shop nội địa yếu thế bị đẩy ra lề bởi các nhà bán có quy mô tài chính mạnh, danh mục sản phẩm đa dạng. Hàng nhập khẩu và người bán nước ngoài tăng nhanh trên các nền tảng (Shopee: 324,1 triệu sản phẩm nhập khẩu với 14,2 nghìn tỷ VND, tăng 42,9% so với 2023), trực tiếp cạnh tranh với shop nội.
-
Chi phí hoạt động tăng: Người bán phải chịu phí hoa hồng, quảng cáo, logistics, vận hành… tăng dần, làm biên lợi nhuận suy giảm. Nhiều shop nhỏ không đủ khả năng tài chính đổ thêm chi phí quảng cáo và khuyến mãi liên tục. Theo chuyên gia TMĐT Trần Lâm, phí sàn, hoa hồng, quảng cáo, logistics và chi phí đổi trả tăng cao khiến các shop nhỏ lãi rất ít, dễ bị loại khỏi cuộc chơi.
-
Thiếu chuẩn bị và kỹ năng: Phần lớn người bán mới chỉ chạy theo “xu hướng” mà thiếu chiến lược. Nhiều shop lập ra chỉ để thử nghiệm, không đầu tư dài hạn, dẫn đến không trụ vững khi thị trường cạnh tranh gay gắt. Shop Mall (gian hàng chính hãng) đang chiếm ưu thế nhờ uy tín, trong khi các shop cá nhân nhỏ lẻ đang bị lấn át.
4. Dòng tiền chi tiêu dịch chuyển sang đâu?
-
Ngành hàng: Chi tiêu đang dịch chuyển mạnh sang các hàng thiết yếu và chăm sóc sức khỏe (FMCG, thực phẩm, sữa, dược phẩm). Nhóm này tăng trưởng 54% về giá trị (động lực chính của TMĐT năm 2024). Các ngành phụ trợ như hóa mỹ phẩm, chăm sóc cá nhân cũng bùng nổ do nhu cầu chăm chút bản thân tăng cao (trong tương lai, làm đẹp được dự báo đóng góp tới 23,6% tăng trưởng GMV của Gen Z).
-
Kênh & hình thức: Livestream và social commerce ngày càng hút dòng tiền. Khảo sát của NielsenIQ cho thấy 95% người mua trực tuyến từng mua hàng qua phiên livestream trong Q1/2024. Các kênh như TikTok Shop, Facebook Live, YouTube Live gia tăng tốc độ mua. TikTok Shop nhờ trải nghiệm livestream đã thu hút hàng triệu người dùng. Người tiêu dùng ngày càng ưu tiên mua qua livestream vì tính tiện lợi, có thể tương tác trực tiếp với người bán, xem demo sản phẩm.
-
Thương hiệu chính hãng: Người tiêu dùng có xu hướng tìm đến các gian hàng chính hãng (Shop Mall) trên TMĐT để được đảm bảo chất lượng. Tỷ lệ Shop Mall tăng mạnh và chỉ chiếm 3% số shop nhưng đóng góp gần 27% doanh thu trên Shopee và TikTok. Xu hướng này cho thấy người tiêu dùng ngày càng ưu tiên uy tín của thương hiệu trong mua sắm trực tuyến.
-
Tiêu dùng xuyên biên giới: Nhu cầu hàng hoá nước ngoài tiếp tục gia tăng, nhờ logistics và đổi trả thuận tiện. Shopee năm 2024 có hơn 324 triệu sản phẩm nhập khẩu, tạo ra 14,2 nghìn tỷ VND (tăng ~43%). Dòng tiền mua sắm toàn cầu (xuyên biên giới) tăng, đặt nhà bán nội địa trước áp lực cạnh tranh.
-
Hình thức thanh toán và trải nghiệm: Sự phát triển của ví điện tử và giao hàng nhanh góp phần dịch chuyển ưu tiên thanh toán trực tuyến, nhất là ở thành thị lớn. Tuy nhiên, tại vùng nông thôn và nhóm thu nhập thấp, COD vẫn chiếm tỷ lệ cao (miền Bắc lẫn Nam). Xu hướng chung là chuyển từ tiền mặt sang thanh toán điện tử, đặc biệt ở nhóm dân thành thị thu nhập trung-cao.
5. Ngành hàng bùng nổ và phát triển nhanh
-
Hàng tiêu dùng nhanh (FMCG): Là nhóm dẫn đầu tăng trưởng. Bao gồm thực phẩm, đồ uống, mẹ & bé, sản phẩm sữa…, nhóm này tăng trưởng 54% giá trị năm 2024. Người tiêu dùng ưu tiên mua hàng thiết yếu online do tiện lợi và thường có giá cạnh tranh.
-
Thời trang & phụ kiện: Chiếm tỷ trọng lớn nhất (26,5% GMV Q4/2024) và tiếp tục tăng trưởng nhanh, đặc biệt thời trang nữ. Đây cũng là ngành hàng ưu tiên của Gen Z. Thời trang, giày dép, túi xách và mỹ phẩm thời trang hưởng lợi từ nhu cầu thể hiện cá nhân của người trẻ.
-
Làm đẹp & chăm sóc cá nhân: Ngành mỹ phẩm và chăm sóc cá nhân (skincare, trang điểm) phát triển mạnh do nhu cầu ngày càng cao của Gen Z và Millennial. Báo cáo YouNet cho rằng ngành này chiếm 23,6% tăng trưởng GMV của Gen Z, và giá trị giỏ hàng có thể tăng ~2,3 lần đến 2028 nếu khai thác đúng.
-
Thiết bị điện tử, gia dụng: Cùng với kỹ thuật số hoá, tiêu dùng điện tử và đồ dùng gia đình tăng trưởng (chiếm 15,8% GMV Q4/2024). Tuy không tăng tốc độ bằng FMCG hay mỹ phẩm, nhưng nhu cầu sản phẩm điện thoại, laptop, TV, thiết bị gia dụng và phụ kiện công nghệ vẫn rất lớn.
-
Giáo dục số và dịch vụ số (mới nổi): Thị trường học trực tuyến, giải trí số cũng tăng. Sau COVID-19, các dịch vụ học tập, giải trí, y tế trực tuyến tiếp tục hấp dẫn người dùng. Dữ liệu cụ thể cần cập nhật thêm.
6. Dự báo xu hướng đến năm 2030
Nhiều báo cáo cho thấy TMĐT Việt Nam tiếp tục bùng nổ đến 2030. Google – Temasek – Bain dự báo quy mô TMĐT Việt Nam sẽ tăng gần gấp 3 lần từ ~22 tỷ USD (2024) lên 63 tỷ USD vào năm 2030. Tốc độ tăng trưởng kép giai đoạn 2025–2030 của VN được ước tính khoảng 18–20%/năm (có thể lên 28% theo IMARC giai đoạn 2025–2033). Việt Nam dự kiến trở thành nền kinh tế số quy mô 220 tỷ USD vào 2030, trong đó TMĐT chiếm >60% (tương đương ~132 tỷ USD). Mua sắm qua livestream và social commerce dự kiến tiếp tục tăng, song song với chuyển đổi số mạnh mẽ (thanh toán điện tử, logistics thông minh). Các ngành hàng chủ lực như FMCG, thời trang, điện tử, làm đẹp… dự báo vẫn tăng trưởng cao. Gen Z và người tiêu dùng đô thị dự kiến duy trì vai trò động lực: theo YouNet ECI, tổng chi tiêu online của Gen Z có thể tăng từ 4,5 tỷ USD (2023) lên 20,3 tỷ USD năm 2028 nếu được khai thác đúng.
7. Phân tích theo nhóm người tiêu dùng
-
Độ tuổi: Gen Z (sinh 1997–2012) hiện chiếm 53,4% số người mua trực tuyến thường xuyên (ít nhất 1 lần/tuần). Họ mua sắm 2–3 lần/tháng trung bình với giỏ hàng 100–500 nghìn đồng và tập trung vào thời trang, mỹ phẩm cá nhân. Millennials (Gen Y, sinh 1981–1996) có thu nhập ổn định, xu hướng mua cả hàng gia đình và công nghệ, chú trọng khuyến mãi, tiện ích. Gen X và lớn tuổi hơn mua ít hơn và ưu tiên nhu cầu thiết yếu với tần suất thấp hơn; nhóm này cũng trả tiền mặt thường xuyên (COD) hơn.
-
Giới tính: Dữ liệu cụ thể theo giới hiếm công bố. Tuy nhiên, phụ nữ thường chi tiêu nhiều ở các ngành hàng mua sắm trực tuyến (thời trang, mỹ phẩm, chăm sóc gia đình), trong khi nam giới tập trung vào điện tử, kỹ thuật. Một số báo cáo ngành TMĐT Đông Nam Á đánh giá phụ nữ rất năng động trong TMĐT, nhưng hiện chưa có số liệu định lượng rõ ràng cho Việt Nam. Xu hướng chung cho thấy tỷ lệ mua sắm online ở nữ có thể cao hơn nam (theo thông lệ thị trường bán lẻ).
-
Khu vực: Khu vực đô thị dẫn đầu về chi tiêu TMĐT: 54% người thành thị mua sắm online trong 1 tháng qua, so với 43% ở nông thôn. Tuy nhiên, khoảng cách này đã thu hẹp nhờ phủ sóng Internet rộng; tỉ lệ sử dụng e-wallet ở nông thôn (66%) tiệm cận thành thị (67%). Thành phố lớn như Hà Nội, TP. HCM có hạ tầng và thu nhập cao, chiếm phần lớn doanh số. Theo thống kê, 60,2% dân số Việt Nam sống ở nông thôn, và khu vực nông thôn ngày càng tăng chi tiêu số: có tới 42% hộ nông thôn mua FMCG online dù thu nhập chỉ bằng 60–70% thành thị. Miền Bắc (ĐBSH) và miền Nam (ĐBSCL, Đông Nam Bộ) chiếm tỉ trọng lớn do dân số và thu nhập cao; miền Trung tăng chậm hơn nhưng cũng đang bắt kịp.
-
Thu nhập: Nhóm thu nhập cao (đa phần ở đô thị) thường có tần suất và giá trị mua online lớn hơn, ưu tiên hàng cao cấp, thương hiệu và thanh toán không tiền mặt. Ví dụ, 67% người đô thị đã sử dụng ví điện tử trong tháng qua (so với 66% nông thôn). Nhóm trung và thu nhập thấp có xu hướng mua nhiều mặt hàng thiết yếu, thích khuyến mãi và vẫn dùng COD phổ biến. Tại nông thôn, tiền mặt vẫn chiếm 69% hình thức thanh toán khi nhận hàng. Nhìn chung, khi thu nhập tăng, người tiêu dùng có xu hướng chuyển từ phương thức COD sang thanh toán điện tử để nhận ưu đãi và giao dịch nhanh chóng.
Nguồn: Số liệu và nhận định trên tổng hợp từ Bộ Công Thương, Hiệp hội TMĐT Việt Nam (VECOM), các báo cáo thị trường (Metric, YouNet ECI, NielsenIQ, Kantar, Google/Temasek/Bain e-Conomy SEA 2024) cùng các tin tức kinh tế – truyền thông cập nhật
Ver2Solution Research
Thị trường mua sắm trực tuyến (thương mại điện tử – TMĐT) tại Việt Nam trong 9 tháng đầu năm 2026 tiếp tục chứng kiến sự tăng trưởng mạnh mẽ cả về quy mô doanh thu lẫn sự dịch chuyển sâu sắc trong hành vi tiêu dùng và cấu trúc thị trường.
Ver2Solution tổng hợp phân tích toàn cảnh thị trường dựa trên các báo cáo dữ liệu mới nhất (từ các đơn vị nghiên cứu thị trường như Metric và Tổng cục Thống kê, nhiều báo chí uy tín trong nước…):
Quy mô doanh thu và Tổng quan thị trường
-
Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng: Trong 9 tháng đầu năm 2026, toàn nền kinh tế đạt gần 5.926 nghìn tỷ đồng, tăng 13,4% so với cùng kỳ năm trước, cho thấy sức mua nội địa vẫn duy trì đà hồi phục tích cực.
-
Doanh số 4 sàn TMĐT lớn (Shopee, TikTok Shop, Lazada, Tiki):
-
Riêng 6 tháng đầu năm 2026, tổng doanh số trên 4 sàn đạt 291,6 nghìn tỷ đồng, tăng trưởng mạnh 44,11% so với cùng kỳ năm 2025.
-
Bước sang quý III/2026, với sự bùng nổ của các chiến dịch tựu trường và các ngày hội mua sắm lớn, đà tăng trưởng tiếp tục duy trì với ước tính doanh số riêng quý III đạt khoảng 146,3 nghìn tỷ đồng (tăng trưởng ổn định so với quý II).
-
Cục diện thị phần và Cuộc đua giữa các sàn
Thị trường TMĐT hiện đang chứng kiến sự phân cực rõ rệt, khi hai ông lớn dẫn đầu thâu tóm gần như toàn bộ thị phần, trong khi các nền tảng còn lại chịu áp lực cạnh tranh khốc liệt.
| Nền tảng sàn | Thị phần ước tính | Tình hình hoạt động nổi bật |
| Shopee | 54,5% | Tiếp tục giữ vị trí số 1 thị trường với mức tăng trưởng doanh thu khoảng 15% so với cùng kỳ. GMV (Tổng giá trị giao dịch) bình quân của một nhà bán hàng trên Shopee đạt 831,7 triệu đồng (tăng 44%). |
| TikTok Shop | 43,4% | Vị trí thứ 2 nhưng bám đuổi rất sát sao (tăng từ mức 42% năm trước). Doanh thu ghi nhận mức tăng trưởng vượt trội 27%, nhờ thế mạnh tuyệt đối về Livestream và Shoppertainment. GMV bình quân mỗi shop đạt 532,7 triệu đồng (tăng 65%). |
| Lazada & Tiki | ~2% tổng thị phần | Chịu nhiều sức ép; Lazada ghi nhận giá trị giao dịch giảm khoảng 23%, trong khi Tiki có tín hiệu phục hồi nhẹ về giá trị giao dịch (tăng 33% nhưng quy mô tổng nhỏ hơn đáng kể). |
Ngành hàng chủ lực
Các nhóm hàng đóng vai trò “đầu tàu” dẫn dắt doanh số mua sắm trực tuyến trong 9 tháng qua bao gồm:
-
Thời trang & Phụ kiện: Luôn đứng đầu về sản lượng tiêu thụ và số lượng đơn hàng phát sinh nhờ tính đa dạng mẫu mã và tần suất mua sắm cao của người dùng trẻ.
-
Hàng tiêu dùng nhanh (FMCG) & Mỹ phẩm / Chăm sóc cá nhân: Chiếm tỷ trọng lớn về số lượng giao dịch thường nhật. Các sản phẩm làm đẹp, chăm sóc da cá nhân tiếp tục bùng nổ mạnh mẽ trên các phiên livestream của TikTok Shop.
-
Nhà cửa đời sống & Đồ gia dụng thông minh: Ghi nhận mức giá trị giỏ hàng trung bình cao hơn, đóng góp đáng kể vào tổng doanh thu toàn ngành.
Các xu hướng tiêu dùng và nhà bán hàng nổi bật
-
Người mua sẵn sàng chi trả cao hơn: Mặc dù các phân khúc giá rẻ (dưới 200.000 đồng) vẫn chiếm khoảng 46% doanh số, tâm lý người tiêu dùng đã dịch chuyển theo hướng ưu tiên chất lượng, độ bền và thương hiệu uy tín thay vì chỉ săn hàng siêu rẻ.
-
Sự thanh lọc mạnh mẽ của nhà bán hàng (Chuyên nghiệp hóa):
-
Số lượng shop nhỏ lẻ có phát sinh doanh số giảm khoảng 27%, và các gian hàng Mall cũng giảm khoảng 25% do các nền tảng siết chặt tiêu chuẩn vận hành và chính sách kiểm duyệt.
-
Tuy nhiên, doanh thu bình quân trên mỗi nhà bán hàng hoạt động lại tăng vọt (Shopee tăng 44%, TikTok Shop tăng 65%). Điều này chứng minh thị trường đang thuộc về các nhà bán hàng chuyên nghiệp, có đầu tư bài bản về hình ảnh, data và dịch vụ khách hàng.
-
-
Gian hàng chính hãng (Mall) lên ngôi: Doanh thu từ các gian hàng Mall tăng trưởng tới 54% dù số lượng shop giảm, phản ánh xu hướng dịch chuyển niềm tin của người tiêu dùng sang hàng hóa có nguồn gốc rõ ràng, chính hãng.
-
Hàng ngoại giá rẻ hạ nhiệt: Hàng hóa nhập khẩu trực tiếp từ người bán nước ngoài trên các sàn có dấu hiệu chững lại và suy giảm do sự cạnh tranh gắt gao từ nội địa cũng như các rào cản về logistics và chi phí vận chuyển.
Quý 4 luôn là mùa vàng (Peak Season) của thị trường thương mại điện tử (TMĐT) nhờ chuỗi sự kiện siêu mua sắm liên hoàn (10/10, 11/11, 12/12, Black Friday, Giáng sinh và chuẩn bị Tết Nguyên Đán). Năm 2026, thị trường ghi nhận sự tăng trưởng đi kèm sự chuyên nghiệp hóa mạnh mẽ từ cả người tiêu dùng lẫn các quy định pháp lý mới. Phân tích Triển vọng Thị trường TMĐT Quý 4/2026
1. Bứt phá quy mô doanh số
-
Sức mua đạt đỉnh: Dựa trên đà tăng trưởng 9 tháng đầu năm (doanh số 4 sàn lớn đạt hơn 430.000 tỷ đồng), Quý 4 dự báo sẽ đóng góp 35% – 40% tổng doanh thu cả năm, ước tính đạt mức bùng nổ vượt 160.000 – 180.000 tỷ đồng.
-
Đẩy mạnh tâm lý săn deal tích trữ: Người tiêu dùng tập trung ngân sách cuối năm cho các mặt hàng giá trị cao (Điện tử, Gia dụng) và các sản phẩm tiêu dùng/thời trang phục vụ lễ tết.
2. Sự phân hóa thị phần và kênh bán
-
Thế chân kiềng Shopee – TikTok Shop: Shopee nắm giữ lợi thế tìm kiếm/chủ động mua (Intent-based); TikTok Shop áp đảo ở mảng khám phá/bắt trend qua Livestream & Video ngắn (Discovery-based). Cả hai tiếp tục chiếm trên 97% thị phần.
-
Shoppertainment (Giải trí kết hợp Mua sắm) làm chủ cuộc chơi: Các phiên Mega Live kéo dài hàng chục tiếng với sự tham gia của KOC/KOL tiếp tục là “cỗ máy chốt đơn” chính trong các ngày Siêu Sale.
3. Tác động từ Khung pháp lý mới
-
Luật TMĐT số 122/2025/QH15 & Nghị định 248/2026/NĐ-CP (hiệu lực từ giữa năm 2026) siết chặt hơn về kiểm duyệt hóa đơn, nguồn gốc xuất xứ và quy định livestream. Điều này giúp tạo môi trường cạnh tranh lành mạnh nhưng loại bỏ dần các nhà bán hàng tự phát, kinh doanh hàng không rõ nguồn gốc.
Ngành hàng Trọng điểm Bùng nổ trong Quý 4
┌────────────────────────────────────────────────────────────────────────┐
│                   DỰ BÁO NHÓM NGÀNH HÀNG TĂNG TRƯỞNG                  │
├───────────────────┬────────────────────────────────────────────────────┤
│ Ngành hàng        │ Động lực tăng trưởng Quý 4                         │
├───────────────────┼────────────────────────────────────────────────────┤
│ Thời trang & Mỹ phẩm│ Nhu cầu tiệc tùng, lễ hội, làm đẹp đón Tết         │
│ Điện tử & Gia dụng│ Săn sale giảm sâu, đổi mới thiết bị gia đình       │
│ FMCG & Thực phẩm  │ Mua sắm biếu tặng, tích trữ thực phẩm dịp Tết      │
│ Nhà cửa & Đời sống│ Dọn dẹp, trang trí nhà cửa cuối năm                │
└───────────────────┴────────────────────────────────────────────────────┘
-
Thời trang & Chăm sóc cá nhân (Beauty & Fashion): Nhóm ngành có tần suất mua lại cao nhất. Quý 4 là thời điểm các bộ sưu tập Thu – Đông, trang phục Lễ/Tết và bộ quà tặng mỹ phẩm đạt đỉnh doanh số.
-
Thiết bị điện tử & Gia dụng thông minh: Doanh số tăng mạnh về giá trị đơn hàng (AOV) nhờ các chương trình hỗ trợ trả góp (BNPL), giảm giá sâu từ hãng trong các đợt 11/11 và Black Friday.
-
Thực phẩm, Đồ uống & Quà tặng (FMCG): Tăng trưởng dần từ tháng 11 và bùng nổ cực đại vào tháng 12 & tháng 1 chuẩn bị cho Tết Nguyên Đán.
Chiến lược Kinh doanh Thực chiến cho Nhà bán hàng
Để bứt phá doanh số và tối ưu lợi nhuận trong mùa cao điểm cuối năm, nhà bán hàng cần triển khai chiến lược toàn diện theo 4 trụ cột chính:
1. Chiến lược Sản phẩm & Băng chuyền Tồn kho (Inventory)
-
Phân loại danh mục rõ ràng:
-
Sản phẩm phễu (Mồi kéo traffic): Giá cạnh tranh, dễ chốt đơn để tăng xếp hạng shop.
-
Sản phẩm Hero (Chủ lực doanh số): Đẩy mạnh tồn kho từ sớm, tập trung chạy quảng cáo và lên deal sàn.
-
Sản phẩm Combo/Gift-set: Đóng gói dạng quà tặng cuối năm để tăng Giá trị trung bình đơn hàng (AOV).
-
-
Dự báo tồn kho chính xác: Sử dụng dữ liệu bán hàng 3 tháng gần nhất kết hợp hệ số tăng trưởng mùa vụ (thường x2 đến x3 ngày thường) để đặt hàng sản xuất/nhập kho trước ít nhất 30–45 ngày, tránh đứt gãy logistics sát Tết.
2. Tối ưu Chiến dịch Quảng cáo & Marketing (Traffic & Conversion)
-
Kế hoạch Marketing 3 giai đoạn cho Mega Sale:
-
Warm-up (7–10 ngày trước sale): Đăng video teaser, cho người dùng thêm hàng vào giỏ (Add-to-cart), phát voucher đặt trước.
-
D-Day (1–3 ngày chính sale): Dồn 70% ngân sách Ads, phủ sóng Livestream liên tục các khung giờ vàng (0h, 12h, 20h).
-
Teardown (2–3 ngày sau sale): Chạy bám đuổi (Remarketing) nhóm khách bỏ giỏ hàng, tung deal “Cảm ơn”.
-
-
Đa dạng hóa điểm chạm: Kết hợp quảng cáo nội sàn (Shopee Ads, TikTok Shop Ads) với kéo traffic ngoại sàn từ Facebook/Reels/Shorts về shop.
3. Đẩy mạnh Vận hành Livestream & Short-video
-
Xây dựng kịch bản Mega Live: Chuẩn bị sẵn danh sách deal sốc theo từng mốc lịch trình (Deal 1k/9k theo giờ, Flash Sale độc quyền).
-
Hợp tác Affiliate/KOC hiệu quả: Booking dàn KOC/Influencer phủ rộng review sản phẩm từ tháng 10 để tạo sóng nhận diện trước các ngày hội lớn.
4. Quản trị Vận hành, Tài chính & Trải nghiệm Khách hàng
-
Tối ưu chuẩn hóa dữ liệu & Hóa đơn: Đảm bảo toàn bộ hàng hóa có đủ chứng từ, chuẩn hóa mã ngành hàng và thuế theo các quy định mới.
-
Kiểm soát Biên lợi nhuận thực tế: Tính toán kỹ các khoản chi phí phát sinh mùa cao điểm: Phí sàn (Phí thanh toán, phí cố định, phí dịch vụ) + Chi phí Logistics/Đóng gói + Chi phí Ads + Tỷ lệ hoàn hủy. Tránh tình trạng “Doanh số cao nhưng lỗ thực tế”.
-
Chuẩn bị nhân lực đóng gói & CSKH:Tăng cường nhân sự ca đêm cho khâu đóng gói trong vòng 24–48h sau Mega Sale để giữ tỷ lệ giao hàng đúng hạn, tránh bị phạt chỉ số vận hành.
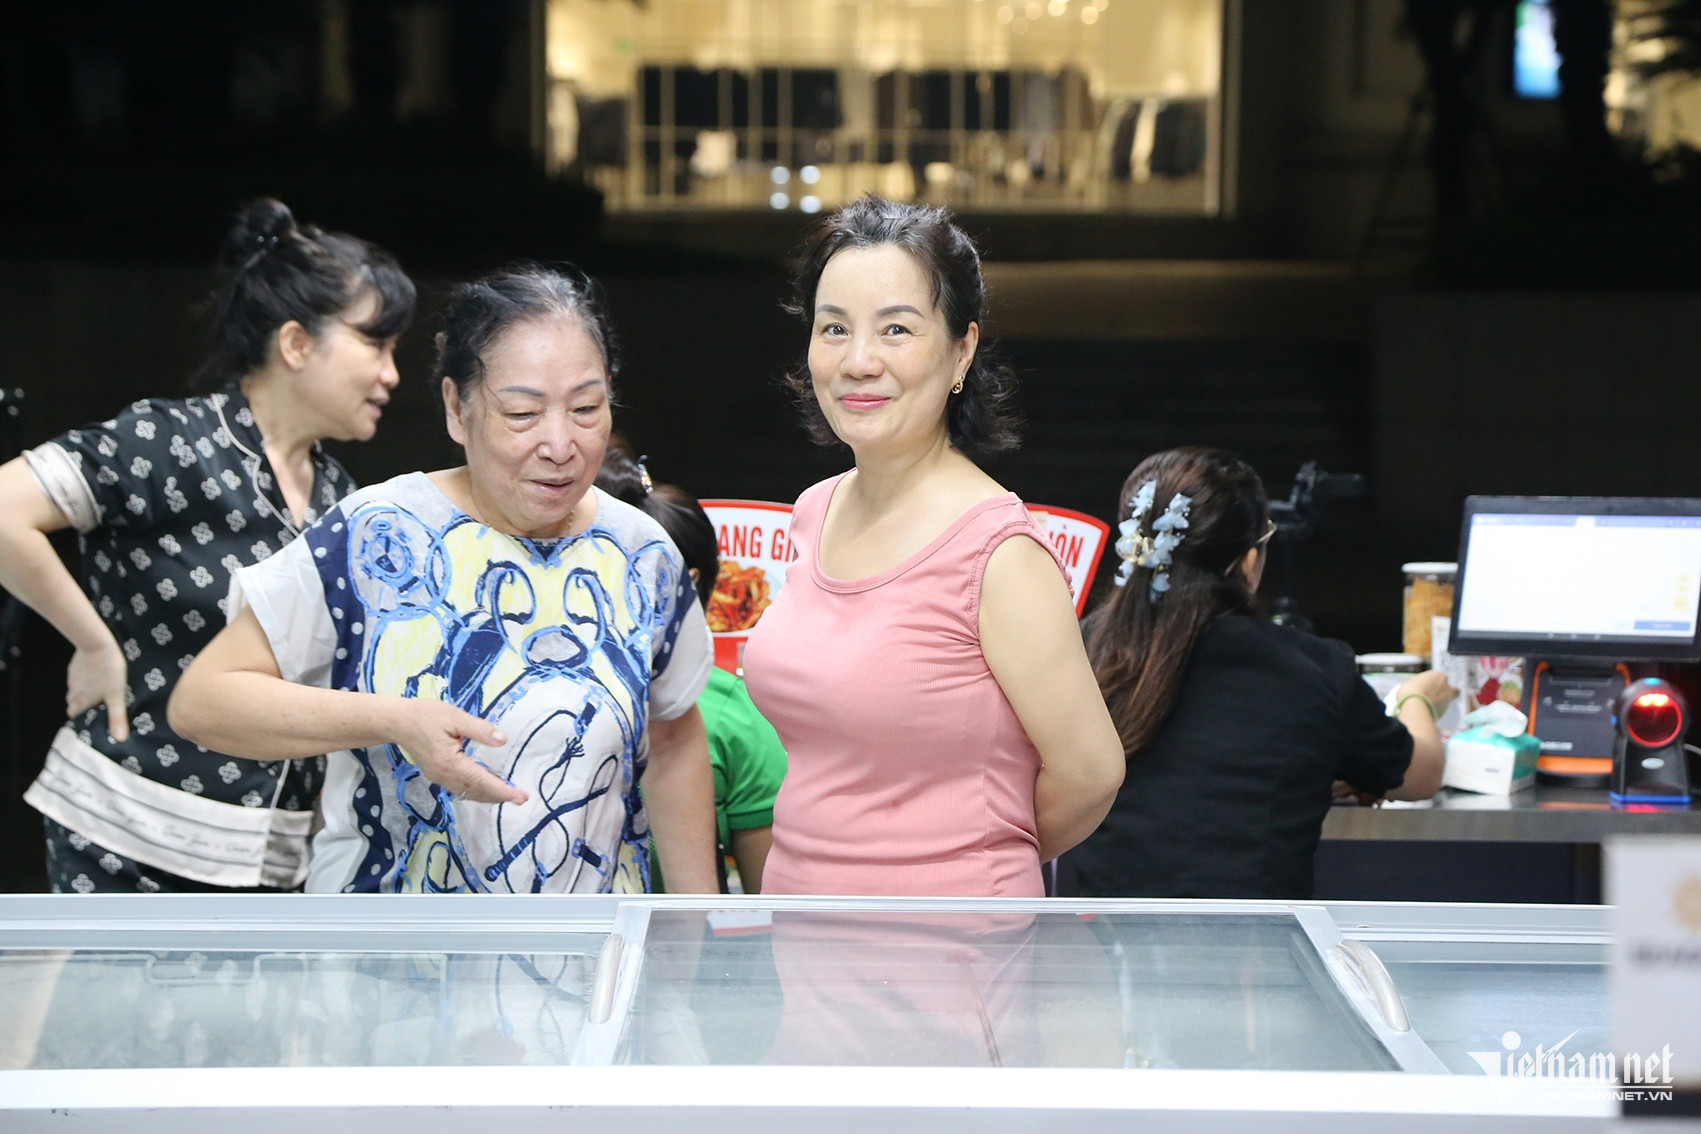
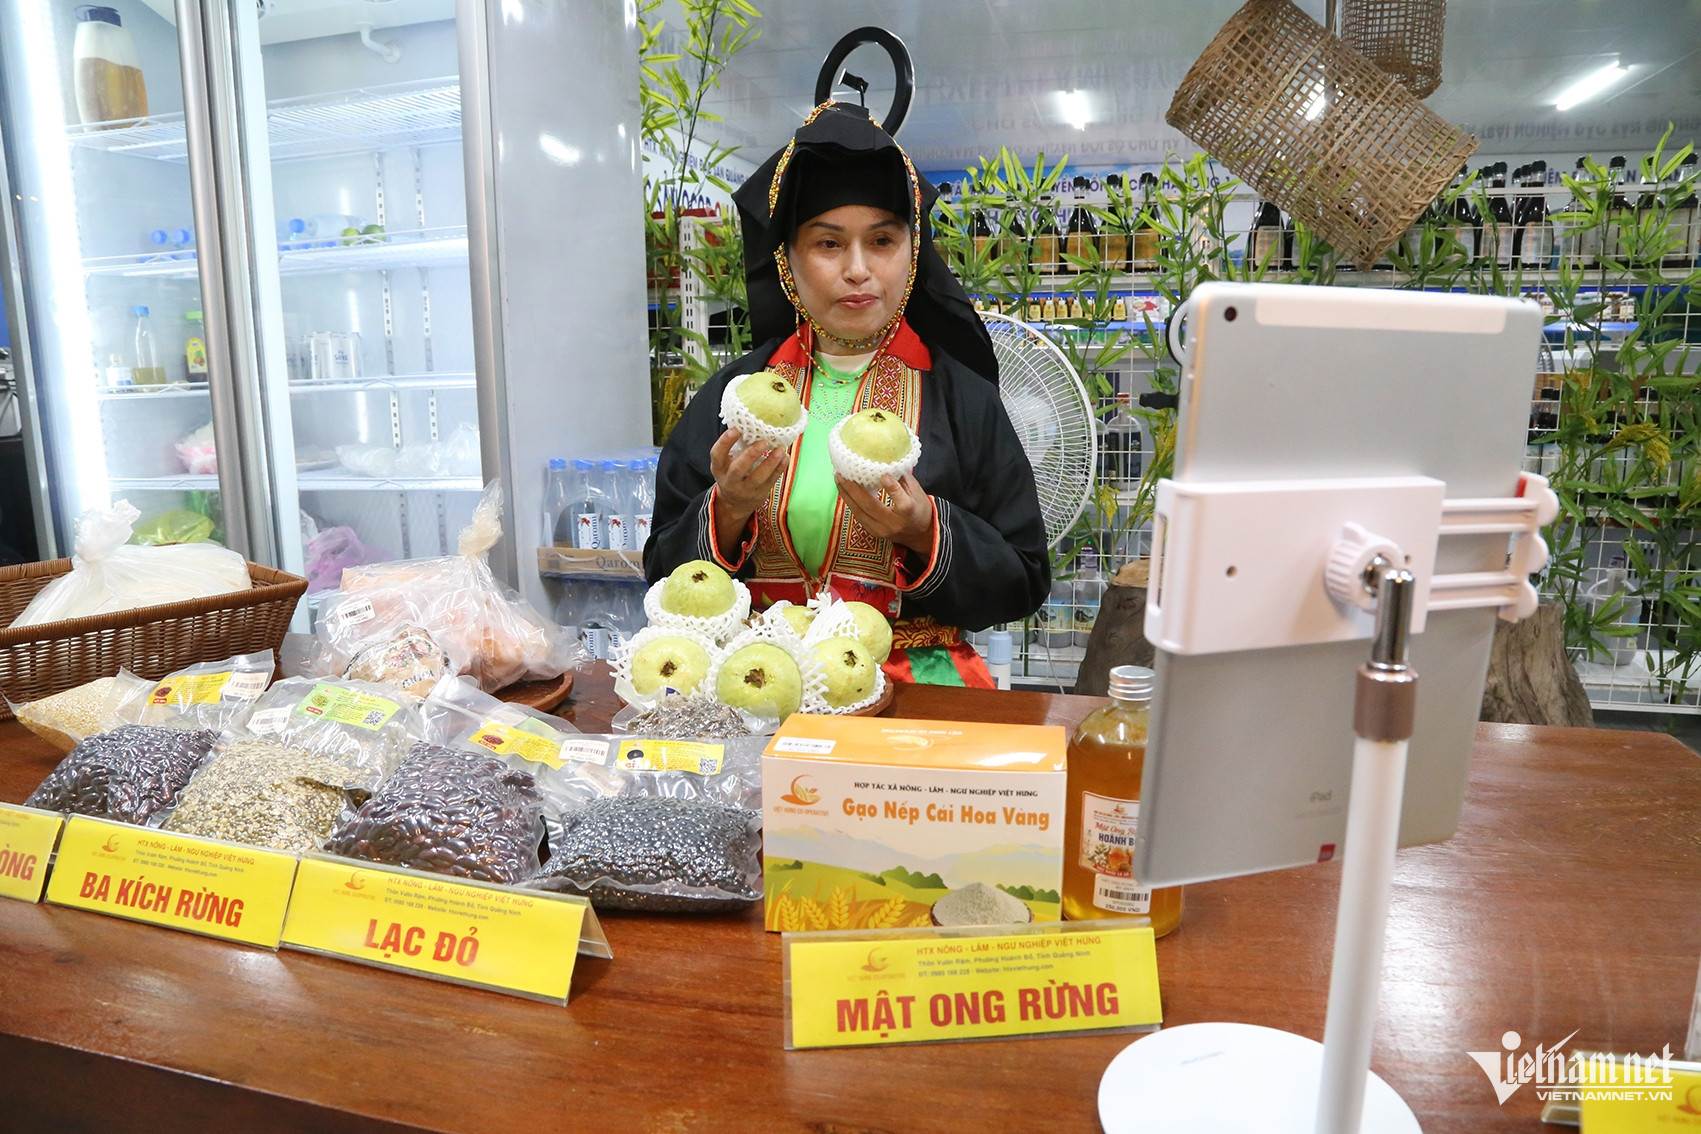
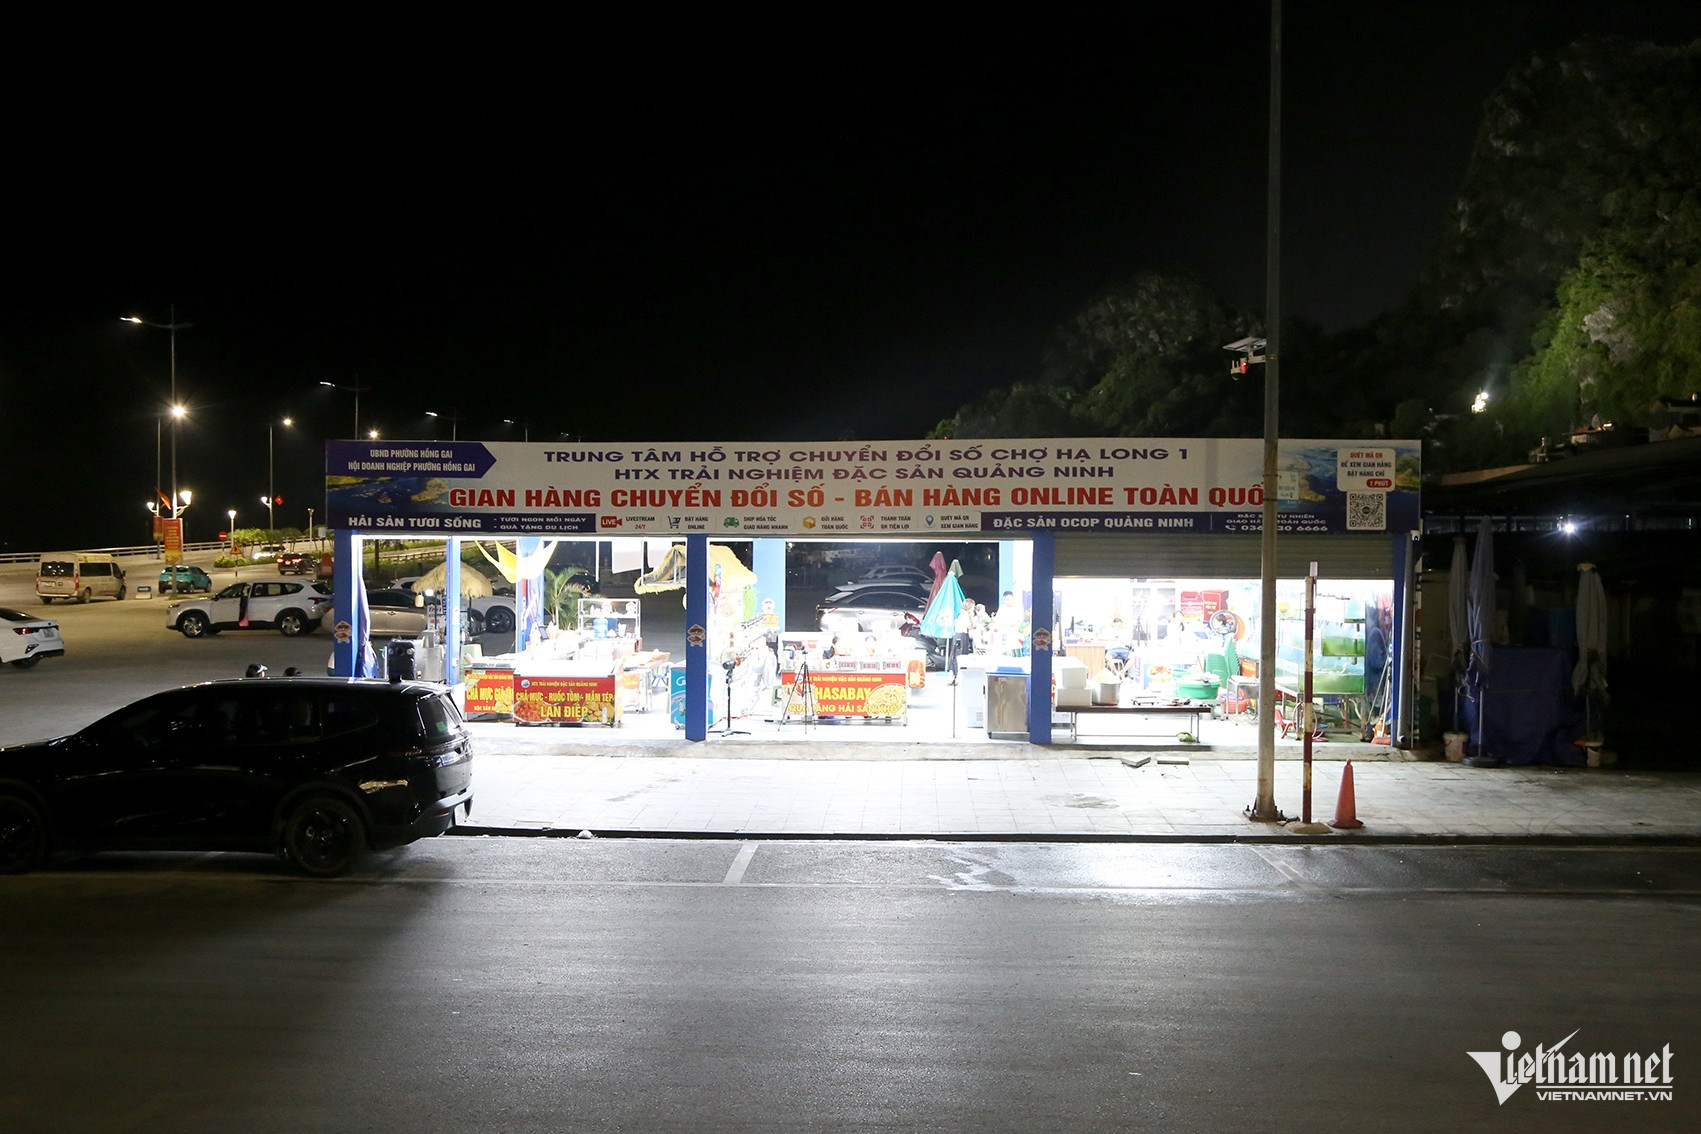
Một khu vực rộng 150m2 được bố trí ngay tại chợ Hạ Long giúp những tiểu thương – vốn quen với cách bán hàng truyền thống từng bước làm quen với livestream, quay video, chốt đơn, qua đó đưa đặc sản Quảng Ninh lên các kênh bán hàng trực tuyến.
Khoảng 20h, khi nhiều gian hàng tại chợ truyền thống đã đóng cửa, một “ca bán hàng” khác lại bắt đầu. Tại gian hàng trải nghiệm chuyển đổi số rộng khoảng 150m2, các tiểu thương tập trung, chuẩn bị sản phẩm, thiết bị và cùng nhau livestream trên nền tảng số.
Đèn và thiết bị phục vụ livestream được Trung tâm hỗ trợ chuyển đổi số chợ Hạ Long 1, TP Quảng Ninh cung cấp, các tiểu thương chia nhau thực hiện những phiên phát trực tiếp trên trang của trung tâm hoặc các tài khoản mạng xã hội cá nhân để quảng bá sản phẩm.
Trước đây, chợ truyền thống thường đến khoảng 18h là đóng cửa. Nay, sau khi nghỉ ngơi, ăn cơm, nhiều tiểu thương bắt đầu “ca làm việc” thứ hai vào buổi tối, tập trung cho hoạt động bán hàng trực tuyến.
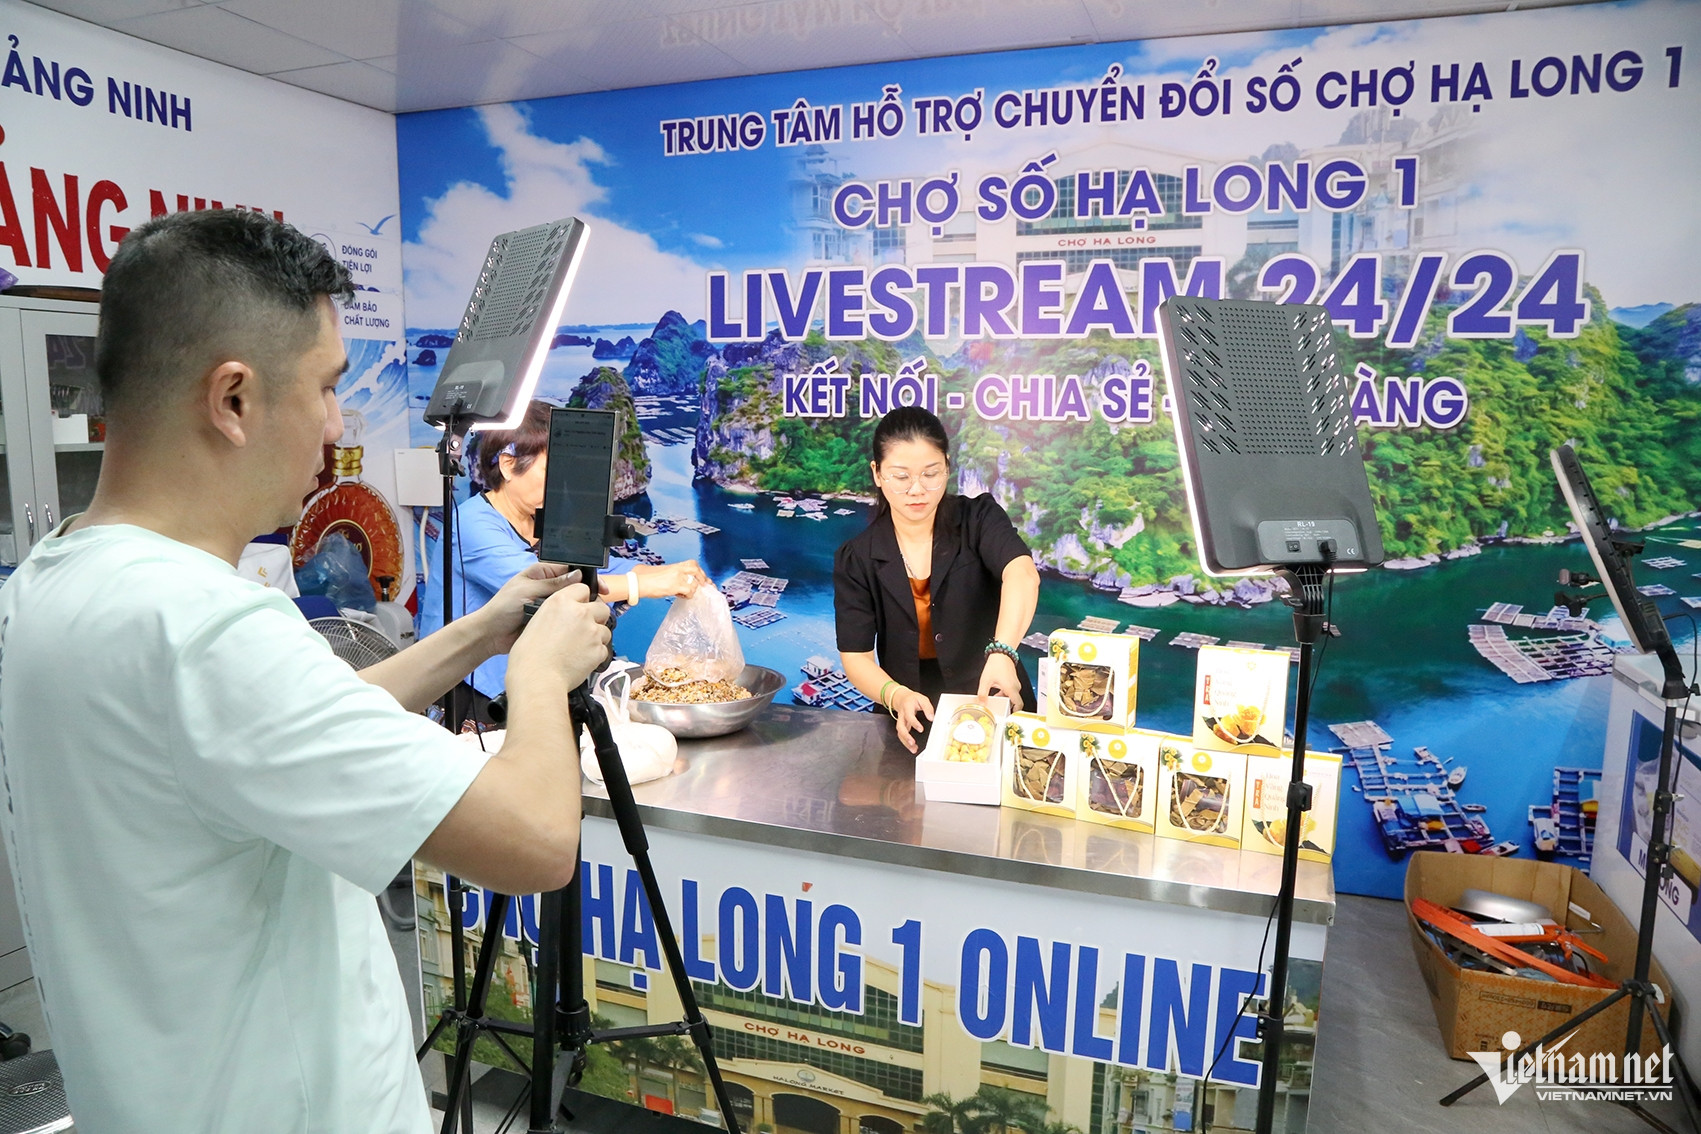
Theo trung tâm, đến nay, khoảng 80% hoạt động kinh doanh của các tiểu thương tham gia mô hình đã kết hợp với hình thức trực tuyến. Giai đoạn đầu, trung tâm tổ chức hỗ trợ livestream đến khoảng 22h và dự kiến mở rộng thời gian hoạt động đến 24h.
Việc đưa hàng hóa lên các nền tảng số giúp tiểu thương mở rộng tệp khách hàng, tiếp cận người mua ngoài địa bàn và tạo thêm một kênh bán hàng bên cạnh chợ truyền thống.
Một trong những trở ngại ban đầu của mô hình là việc nhiều tiểu thương chưa quen với công nghệ và cách bán hàng trực tuyến. Nhiều người đã có hàng chục năm buôn bán tại chợ nhưng chưa từng đứng trước máy quay để giới thiệu sản phẩm hay trực tiếp chốt đơn trên môi trường số.
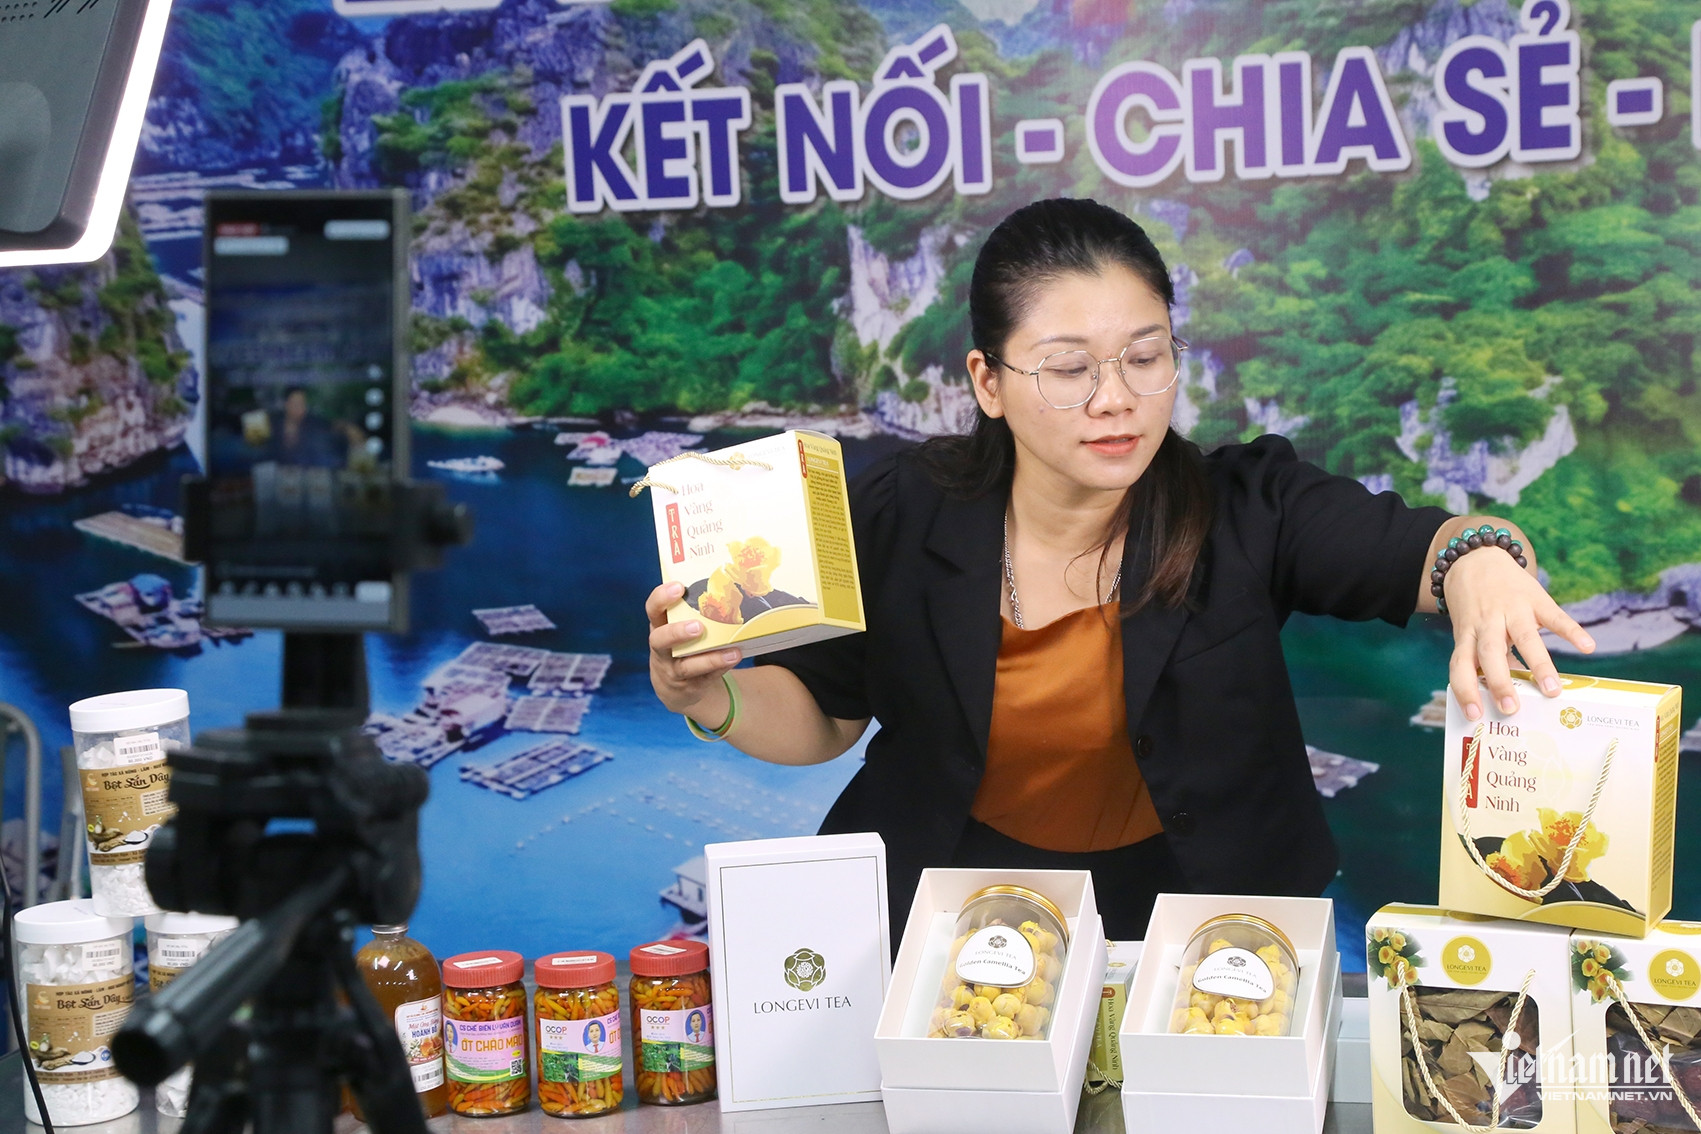
Tuy nhiên, việc lựa chọn những tiểu thương lớn tuổi tham gia mô hình cũng được xem là cách tạo động lực cho cộng đồng tiểu thương. Khi những người ít có lợi thế về công nghệ có thể làm được, sẽ tạo niềm tin để những hộ kinh doanh khác thử sức.
Câu chuyện của chị Vũ Cẩm Lê (42 tuổi) là một ví dụ. Gia đình chị có gần 20 năm làm chả mực, nghề được truyền từ thế hệ bố mẹ đến các con. Là thế hệ tiếp nối, ở tuổi 42, chị Lê thừa nhận từng khá ngại khi tiếp cận một phương thức kinh doanh mới.
Với chị Lê, khó khăn lớn nhất ban đầu là làm sao nói chuyện tự nhiên trước camera. Không được đào tạo bài bản về kỹ năng nói trước máy quay, chị và nhiều tiểu thương khác lo lắng không biết nói thế nào để vừa tự nhiên, vừa truyền tải được câu chuyện sản phẩm tới khách hàng.
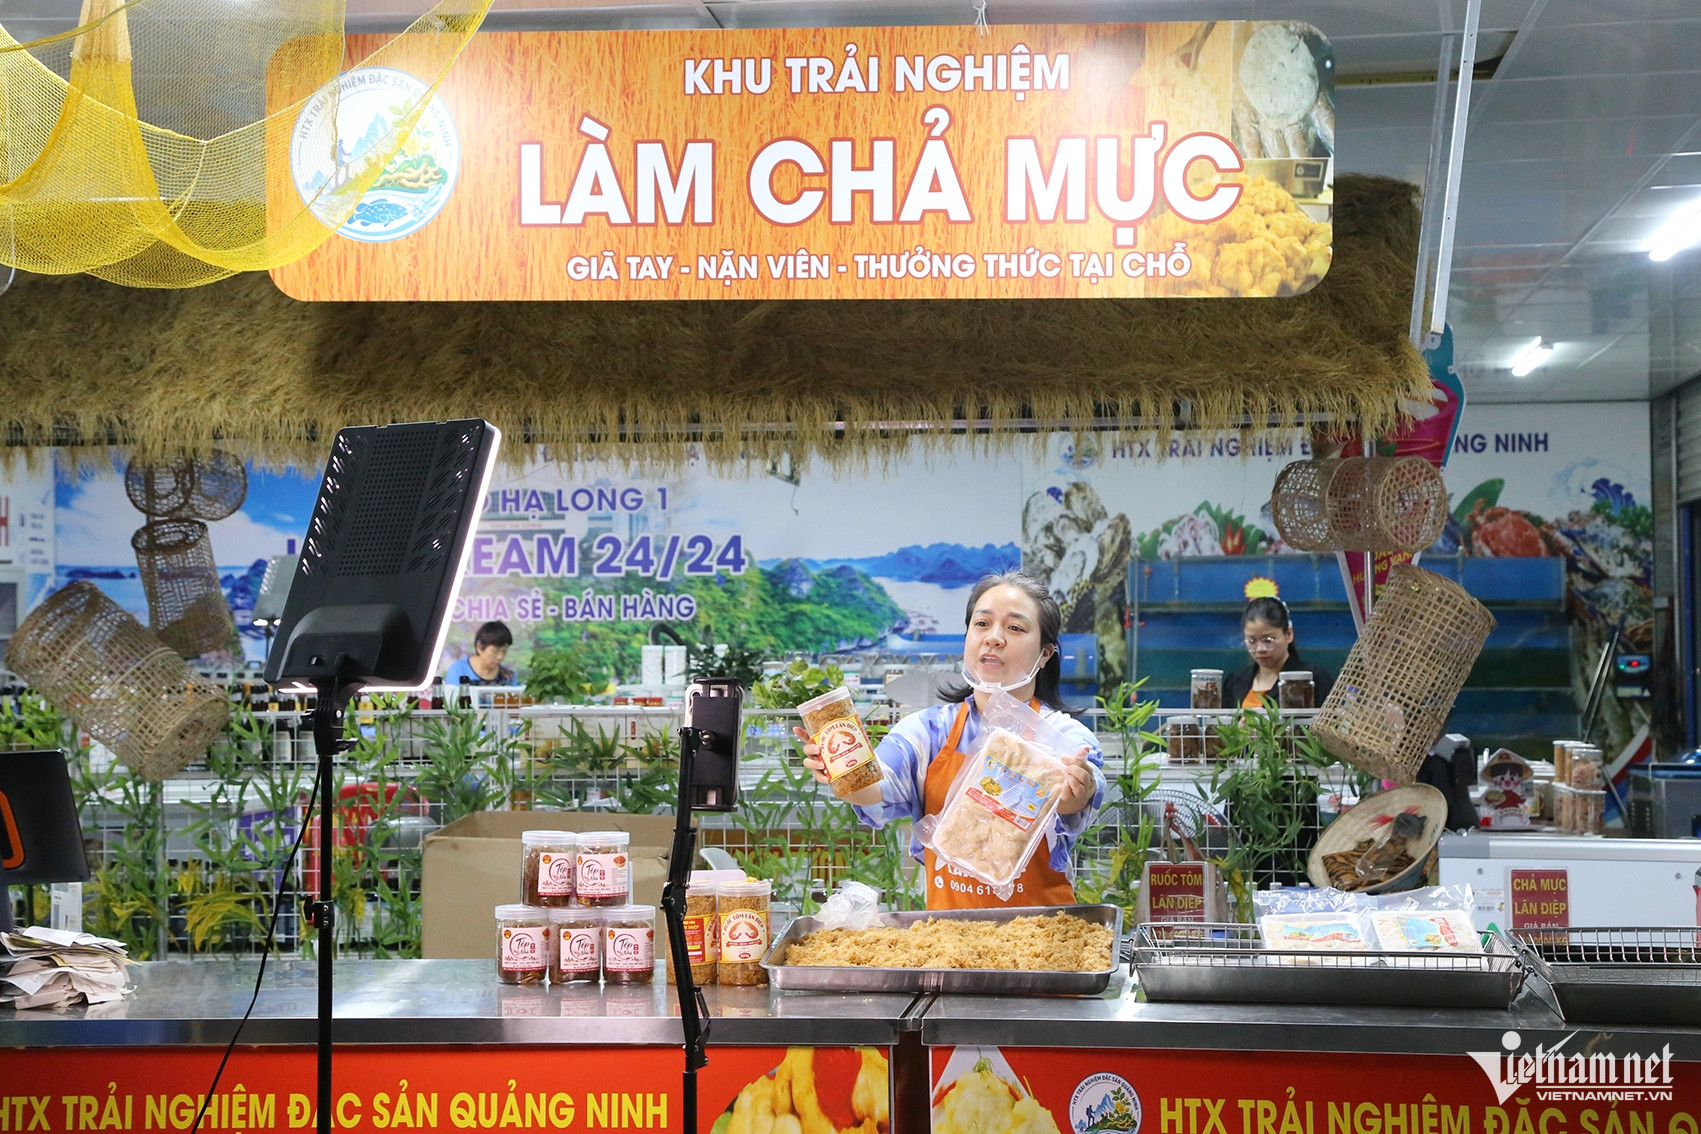
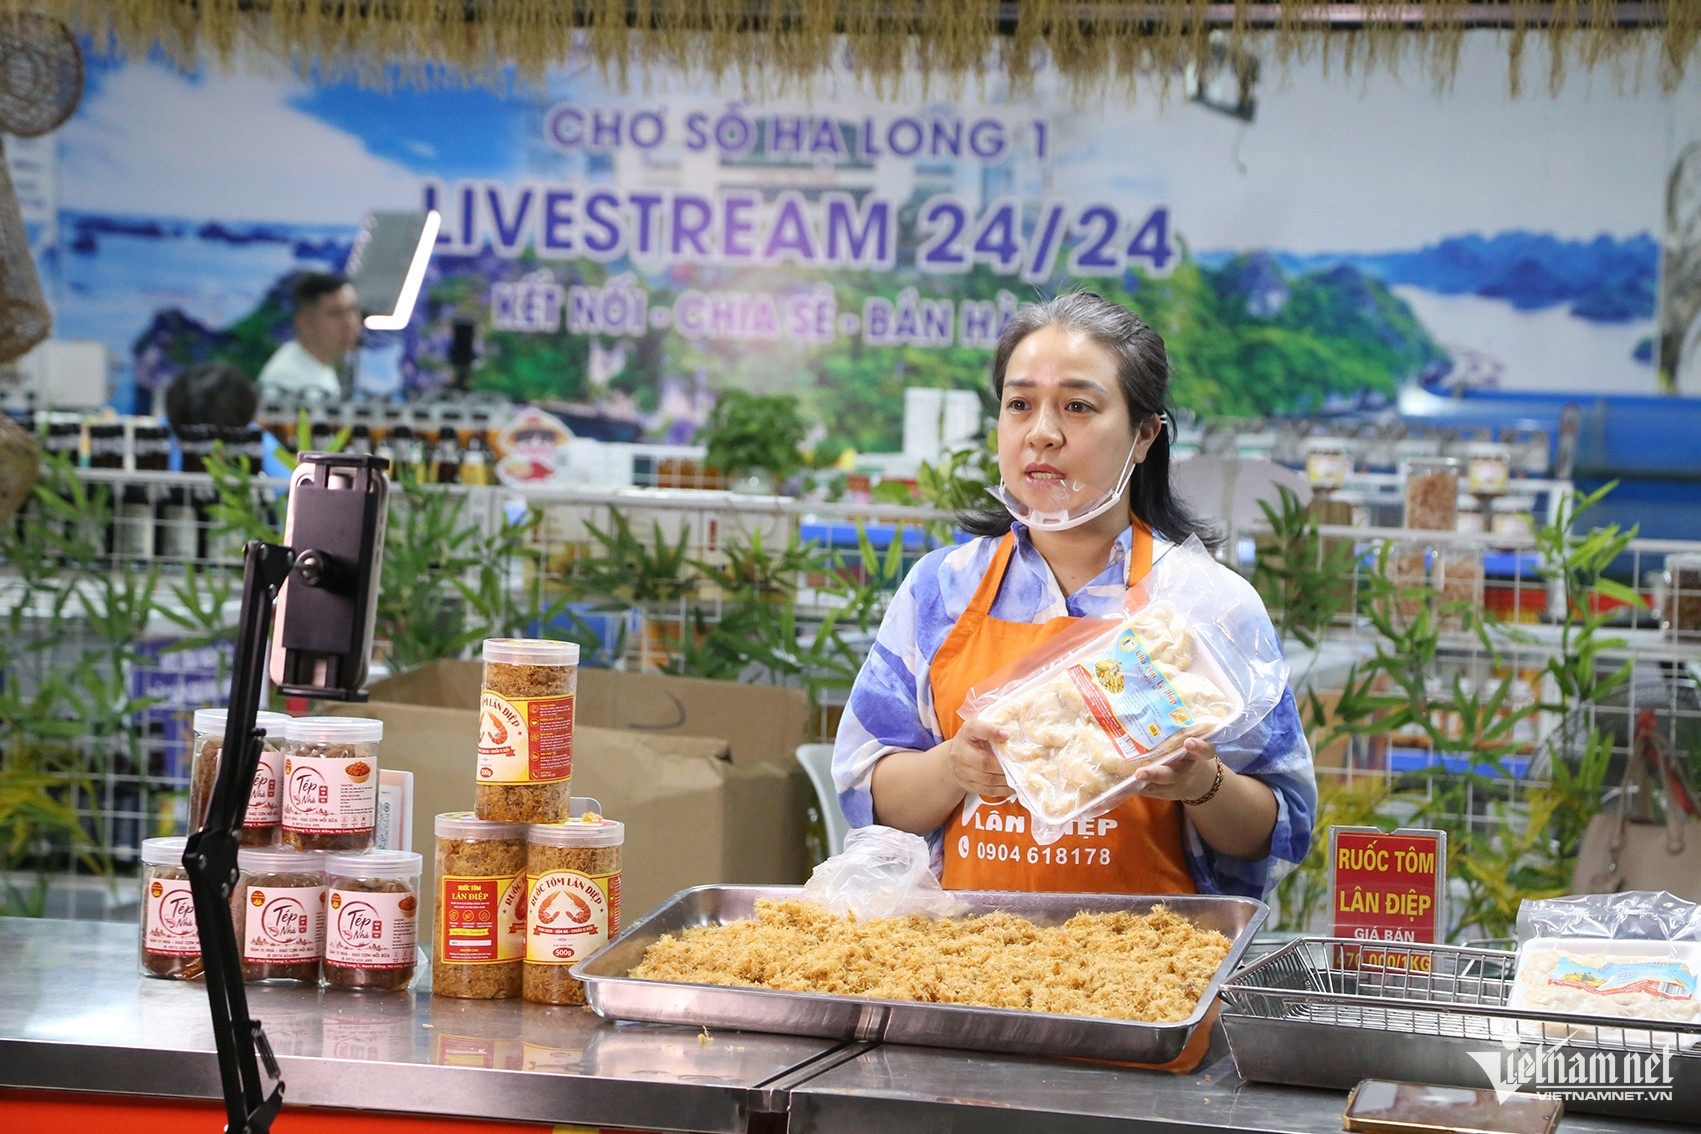
Nhưng chỉ sau khoảng một tháng, sự e dè dần biến mất. Trước ống kính, chị tự tin hơn, câu chuyện về sản phẩm cũng trở nên trôi chảy hơn.
“Trước đây, tôi chủ yếu bán theo cách truyền thống, gần như không có hoạt động truyền thông. Khi tham gia chuyển đổi số, doanh số trực tuyến chưa tăng rõ rệt ngay lập tức, nhưng thương hiệu đã được nhiều người biết đến hơn và nhận được phản hồi tích cực từ khách hàng”, chị Lê nói.
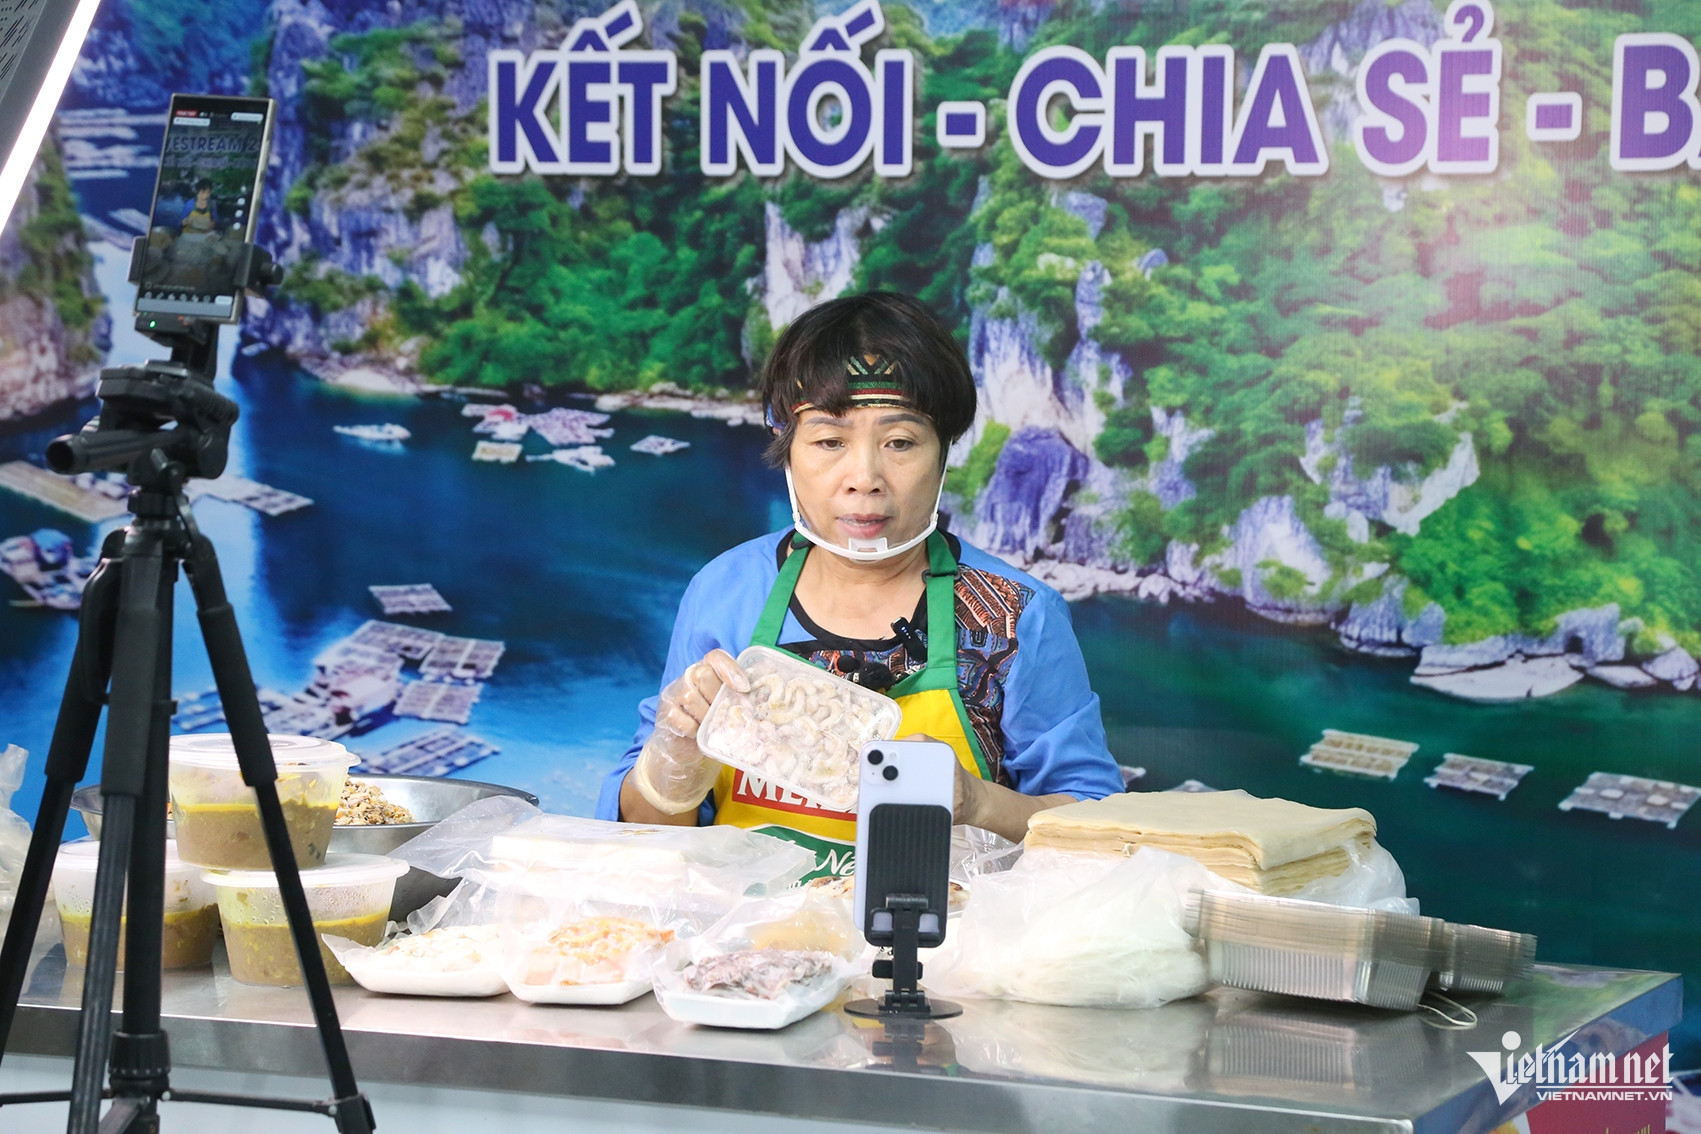
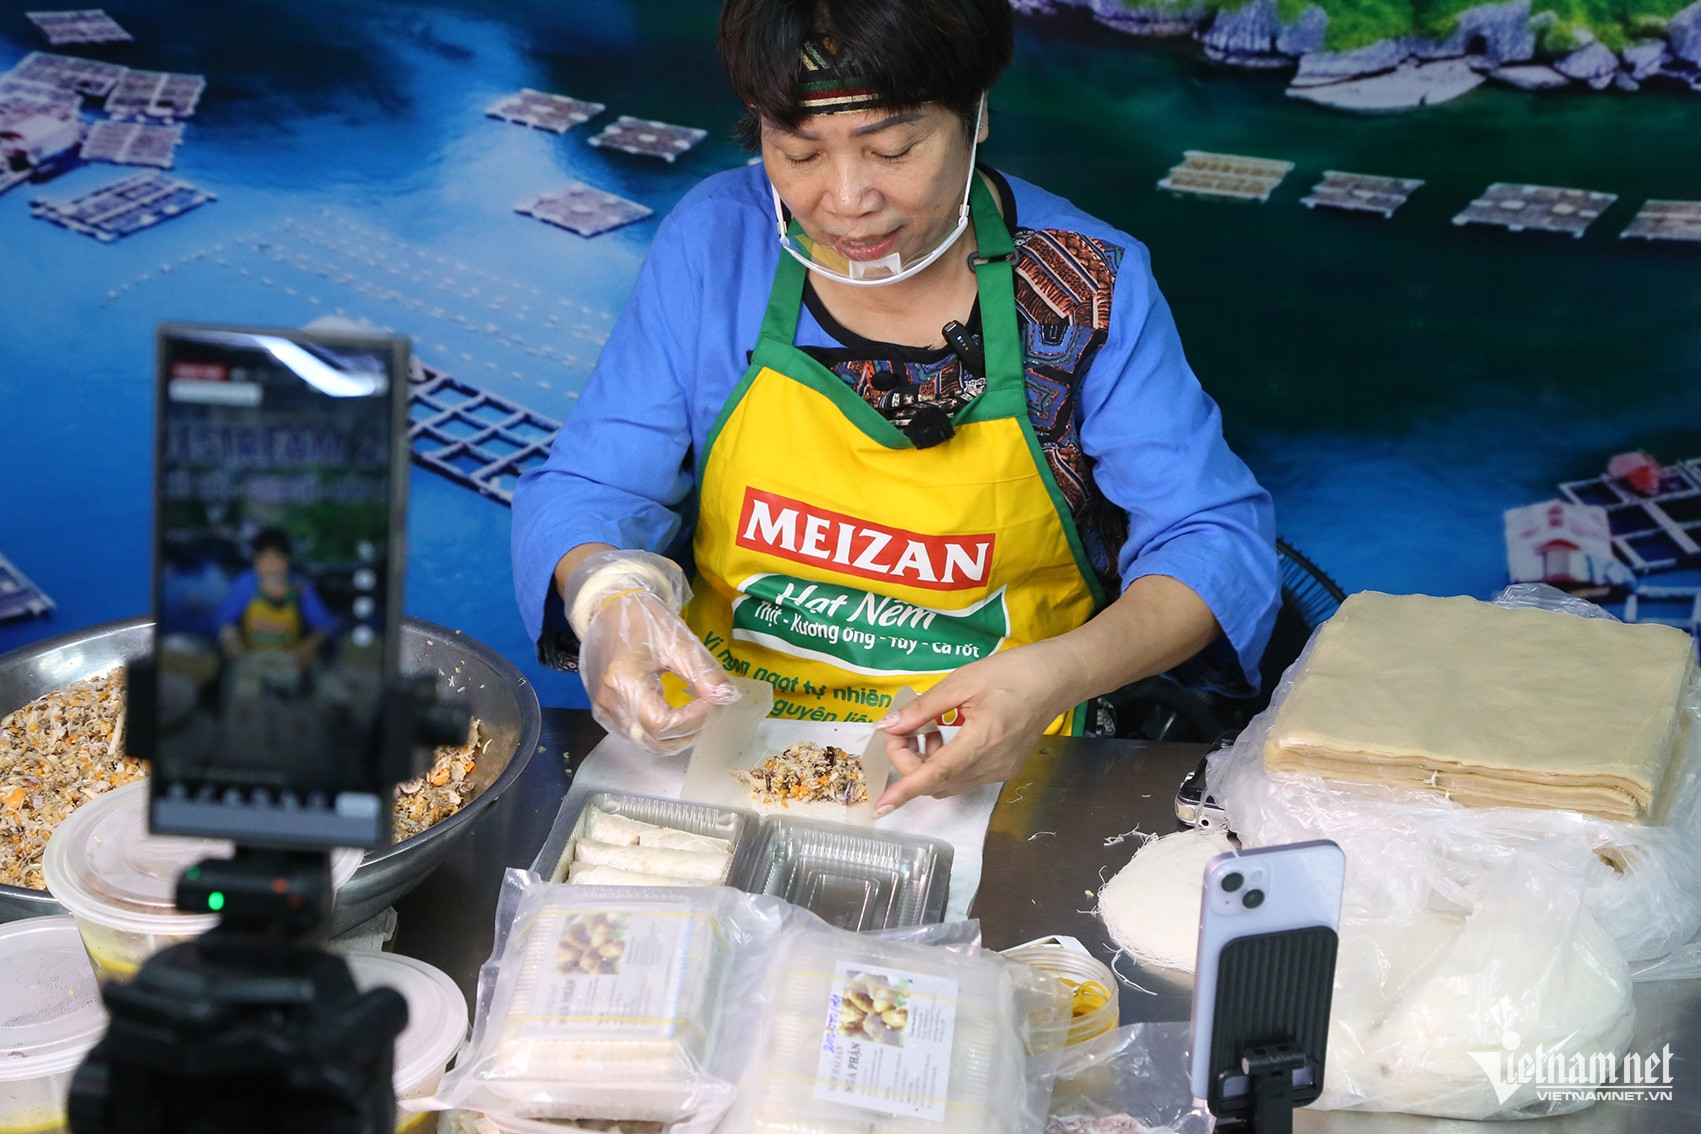
Còn theo bà Tạ Thị Nga (SN 1963, bán hải sản khô, chả nem hải sản ở chợ Hạ Long 1), mỗi phiên livestream vào buổi tối là lại mang đến một trải nghiệm mới.
Tại đây, bà vừa trực tiếp gói nem hải sản, vừa kể cho người xem những câu chuyện, kỷ niệm thời thơ ấu gắn với mảnh đất Hạ Long. Cách làm này không chỉ giúp sản phẩm trở nên gần gũi hơn mà còn góp phần thu hút, giữ chân khách hàng bên cạnh việc giới thiệu và chốt đơn.
Theo ông Trần Thành Trung, Giám đốc Trung tâm hỗ trợ chuyển đổi số chợ Hạ Long 1, sau một thời gian hoạt động, fanpage của trung tâm đã có hơn 16.000 lượt theo dõi và thu hút hơn 10 triệu lượt xem. Những con số này cho thấy dư địa rất lớn của việc đưa hoạt động kinh doanh tại chợ truyền thống lên môi trường số.
Trung tâm dự kiến tiếp tục ứng dụng chatbot, AI để trả lời, tư vấn khách hàng; đồng thời liên kết với các doanh nghiệp lữ hành, doanh nghiệp du lịch để xây dựng hệ thống điểm tham quan, điểm giới thiệu sản phẩm và quảng bá du lịch Quảng Ninh trên nền tảng số.
“Mô hình được triển khai từ ngày 30/6, với mục tiêu mở rộng cách làm sang các chợ khác trên địa bàn thành phố, đồng thời từng bước số hóa các tiểu thương trong toàn chợ Hạ Long”, ông Trung cho biết.
Ver2Solution theo Vietnamnet
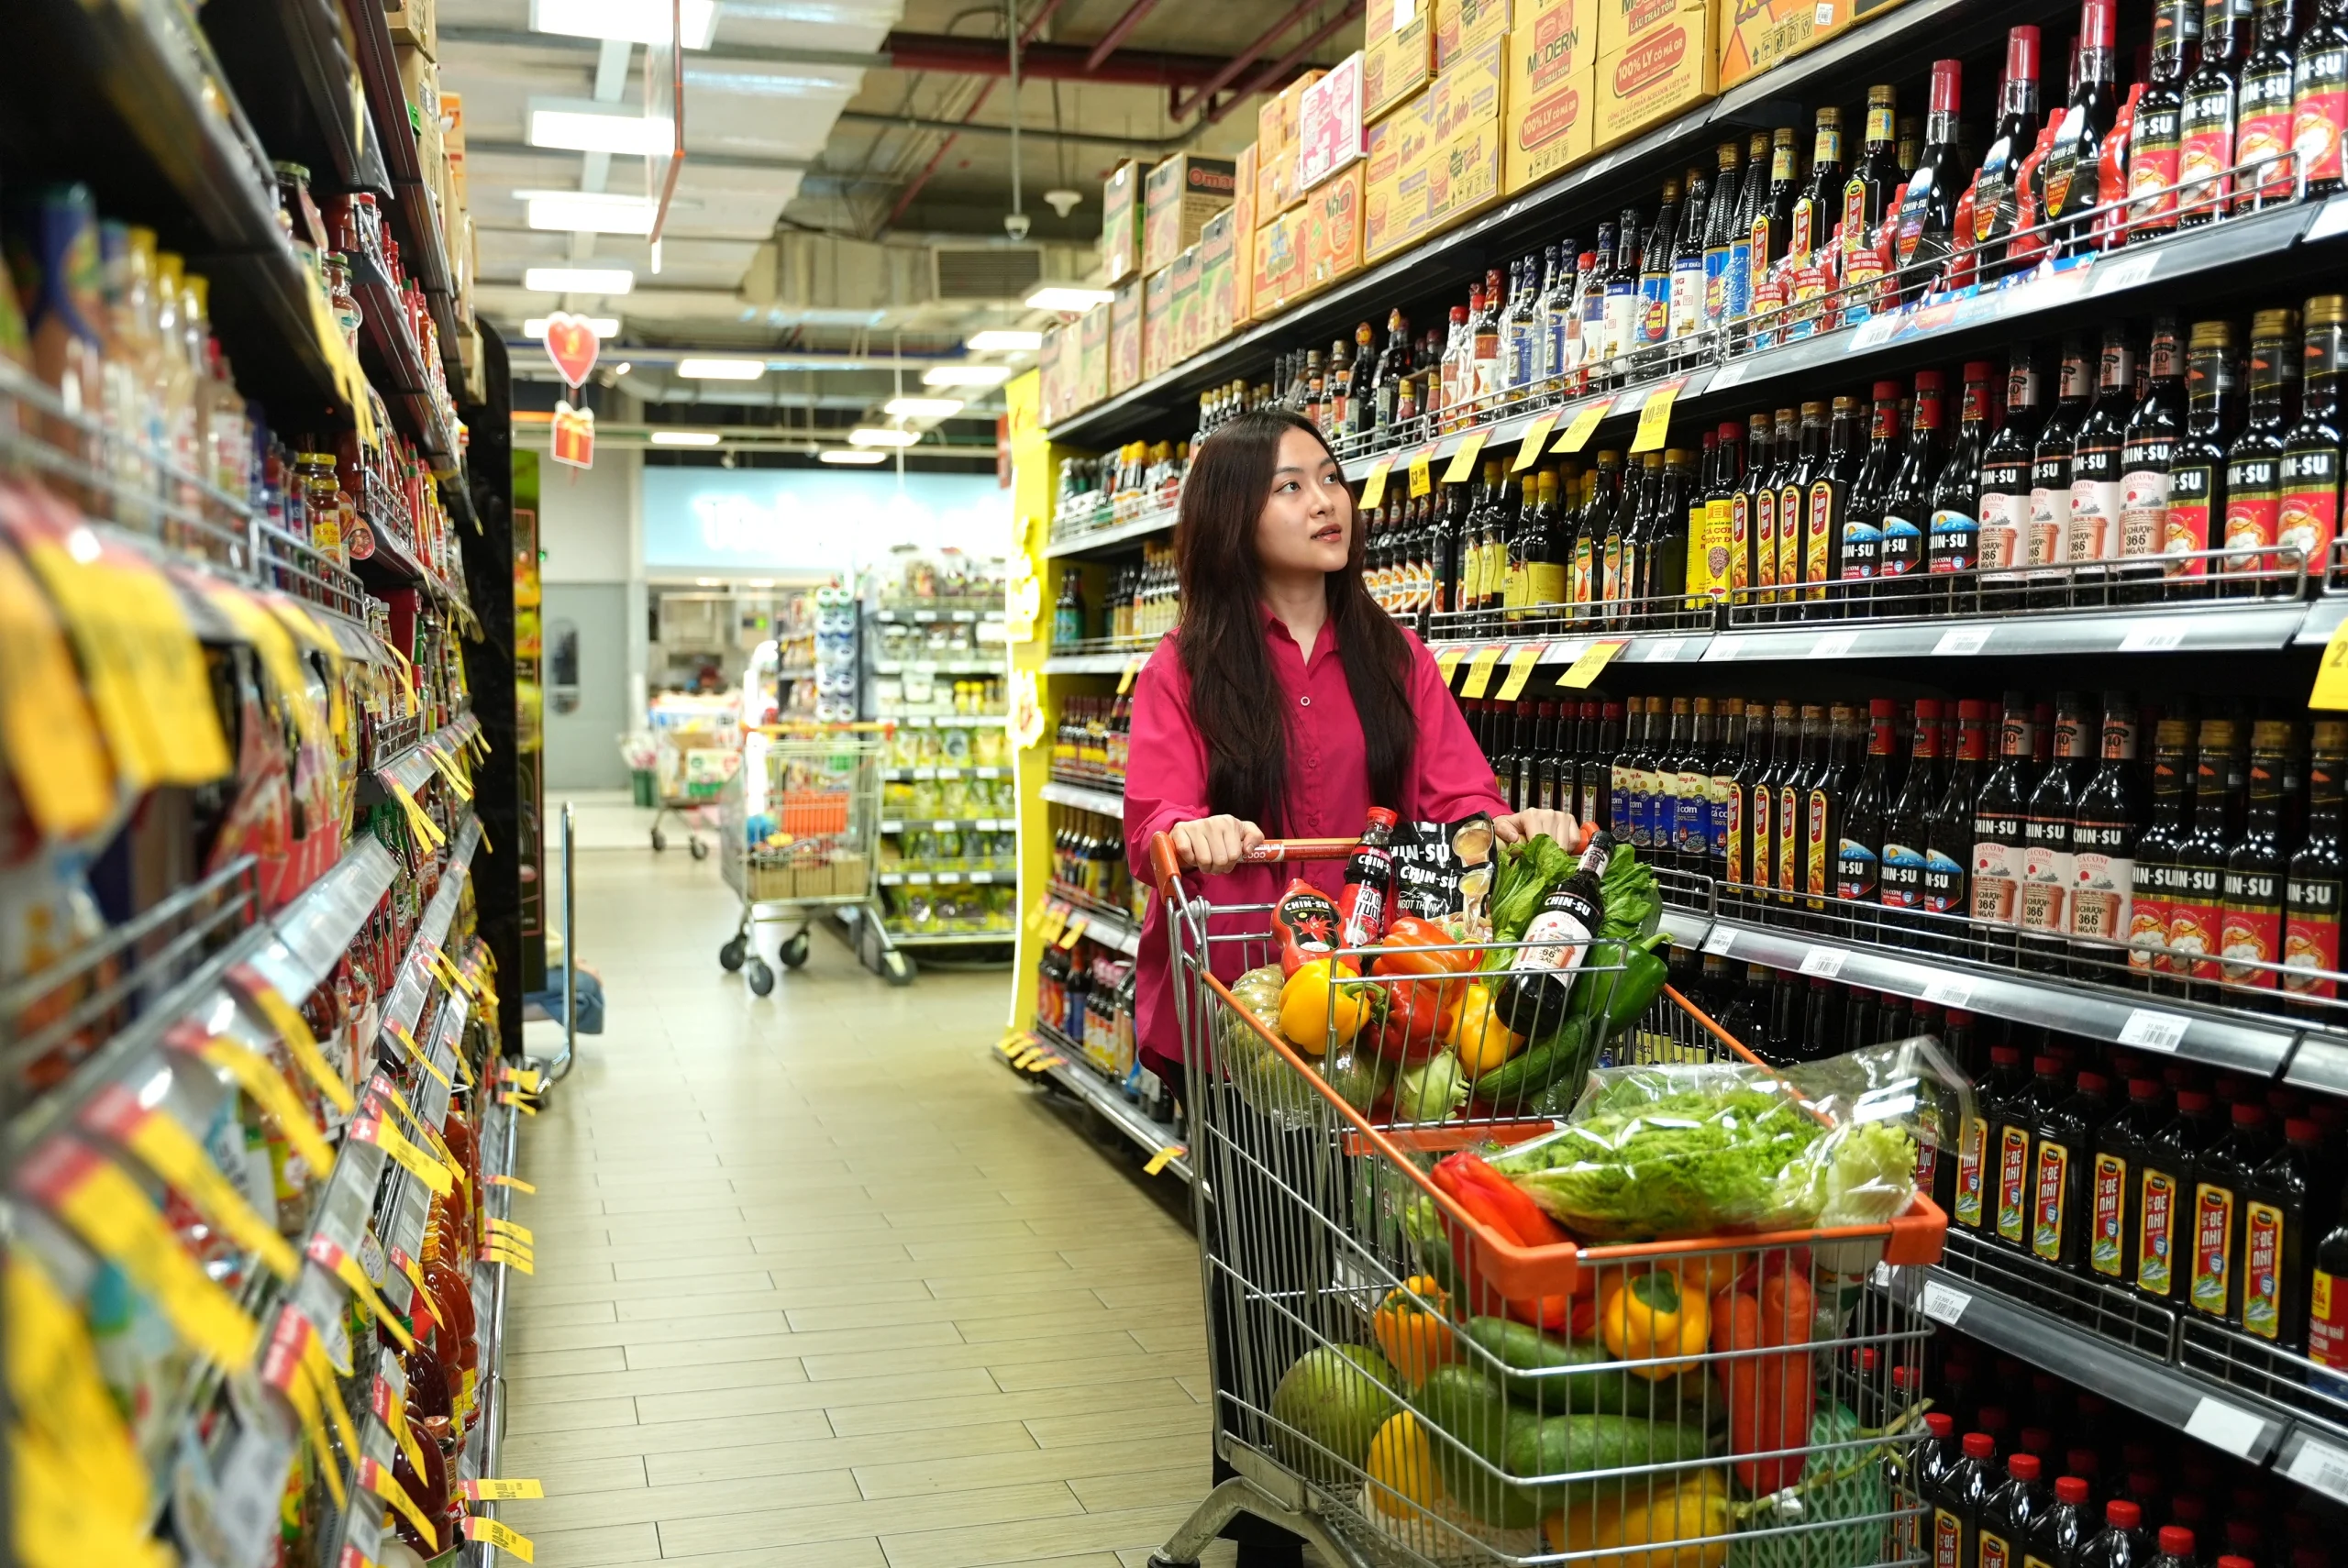
Với các thương hiệu hiện diện tại khoảng 98% hộ gia đình, Masan Consumer (mã MCH) sở hữu vị thế đáng chú ý trước sự chuyển dịch của thị trường tiêu dùng Việt Nam.
Cấu trúc giống Ấn Độ, quỹ đạo tiêu dùng tương đồng Trung Quốc
Việt Nam đang nằm trong nhóm nền kinh tế tăng trưởng nhanh tại châu Á. Theo dữ liệu Fitch và NIQ, GDP thực của Việt Nam tăng 8,2% trong nửa đầu năm 2026. Tăng trưởng hàng tiêu dùng nhanh (FMCG) cũng cải thiện từ 1,9% trong quý IV/2025 lên 4,8% trong quý II/2026.
Tuy nhiên, điều đáng chú ý không chỉ là tốc độ tăng trưởng, mà còn là cấu trúc của thị trường tiêu dùng đang thay đổi như thế nào.
Xét về hệ thống bán lẻ, Việt Nam có nhiều nét tương đồng với Ấn Độ. Khoảng 85% giá trị bán lẻ hàng tiêu dùng qua cửa hàng tại Việt Nam vẫn đến từ kênh truyền thống (GT), so với khoảng 90-95% tại Ấn Độ. Tại Trung Quốc, tỷ lệ này đã giảm xuống khoảng 30-35%.
Trong một thị trường còn phân mảnh, khả năng đưa sản phẩm đến hàng trăm nghìn cửa hàng nhỏ lẻ trên toàn quốc trở thành một lợi thế khó xây dựng trong thời gian ngắn.
Ở một góc nhìn khác, dữ liệu Euromonitor trên 14 thị trường châu Á – Thái Bình Dương cho thấy Việt Nam hiện ở giai đoạn tương đương Trung Quốc khoảng một thập kỷ trước trên hành trình phát triển tiêu dùng.
Theo phân tích của MCH, chi tiêu FMCG bình quân đầu người tại Việt Nam còn dư địa tăng khoảng 2-3 lần khi thu nhập tiếp tục cải thiện. Sự thay đổi về thu nhập, nhu cầu và cấu trúc bán lẻ đang mở ra những không gian tăng trưởng mới cho thị trường tiêu dùng Việt Nam.
Phần tăng thêm không nhất thiết chỉ đến từ việc người tiêu dùng mua nhiều hơn bởi khi sức mua nâng lên, nhu cầu có thể dịch chuyển sang sản phẩm có giá trị cao hơn, tiện lợi hơn, tiêu dùng ngoài gia đình, cũng như những sản phẩm phục vụ sức khỏe và chất lượng cuộc sống.
Vì vậy, Việt Nam đang có sự kết hợp của một hệ thống bán lẻ còn phân mảnh tương tự Ấn Độ, trong khi thu nhập và nhu cầu tiêu dùng đang tiến tới những giai đoạn phát triển cao hơn.
Khi độ phủ đã lớn, tăng trưởng đến từ đâu?
Trong bối cảnh đó, MCH đã xây dựng được mức độ hiện diện lớn trên thị trường. Các thương hiệu của doanh nghiệp hiện diện tại khoảng 98% hộ gia đình Việt Nam. MCH nằm trong top 3 về thị phần tại 9/12 ngành hàng tham gia và sở hữu 5 “Thương hiệu mạnh” có doanh thu trên 100 triệu USD mỗi năm. Năm 2025, doanh nghiệp đạt khoảng 1,2 tỷ USD doanh thu và 268 triệu USD EBIT.
Với độ phủ này, dư địa tăng trưởng ngày càng gắn với khả năng tạo thêm giá trị từ tập người tiêu dùng hiện hữu.
Một hướng đi là cao cấp hóa các ngành hàng cốt lõi. CHIN-SU được phát triển theo hướng nâng cấp giá trị trong ngành gia vị, trong khi Omachi tập trung vào phân khúc cao cấp của thực phẩm tiện lợi và đổi mới sản phẩm, dẫn dắt các xu hướng tiêu dùng. Các thương hiệu mạnh hiện đóng góp khoảng 70% doanh thu và 80% lợi nhuận gộp của MCH.
Song song đó, doanh nghiệp đang mở rộng sang những không gian tiêu dùng mới, từ đồ uống đến chăm sóc gia đình và cá nhân. Kết quả quý II phần nào phản ánh các động lực này: doanh thu MCH tăng 14,2% so với cùng kỳ, chủ yếu được dẫn dắt bởi sản lượng; đồ uống đóng chai tăng 20,3%, chăm sóc gia đình và cá nhân tăng 59,6%, trong khi kinh doanh quốc tế tăng 26,9%.
Như vậy, khi nhu cầu của người Việt thay đổi, cơ hội của MCH chuyển từ đáp ứng những nhu cầu tiêu dùng cơ bản sang phục vụ nhiều nhu cầu hơn và ở những phân khúc giá trị cao hơn.
Từ mở rộng độ phủ đến khai thác chiều sâu
Khả năng nắm bắt cơ hội này không chỉ phụ thuộc vào thương hiệu và sản phẩm. Trong một thị trường mà kênh truyền thống vẫn chiếm tỷ trọng lớn, năng lực phân phối cũng là một lợi thế quan trọng.
MCH hiện có khoảng 3.500 nhân viên bán hàng và 200 nhà phân phối độc quyền, với thời gian hợp tác trung bình 17 năm. Mạng lưới được xây dựng qua nhiều năm giúp doanh nghiệp đưa sản phẩm tới một hệ thống điểm bán rộng lớn và còn phân mảnh trên toàn quốc.
Sau nhiều năm mở rộng độ phủ, trọng tâm của MCH đang chuyển sang gia tăng hiệu quả trên các điểm bán hiện hữu. Thông qua Retail Supreme, doanh nghiệp hướng tới số hóa kênh truyền thống và tăng số sản phẩm, ngành hàng tại mỗi điểm bán. Đến quý II, MCH có khoảng 540.000 điểm bán hoạt động, với trung bình khoảng 5,7 sản phẩm (SKU) trên mỗi điểm bán.
Đây cũng là cách MCH mở rộng dư địa tăng trưởng trên chính nền tảng đã xây dựng. Khi nhu cầu của người tiêu dùng ngày càng đa dạng và nâng cấp, cùng một mạng lưới có thể đưa nhiều sản phẩm và ngành hàng có giá trị cao hơn tới thị trường.
Trong giai đoạn 2017-2026, doanh thu MCH tăng trưởng bình quân khoảng 11% mỗi năm, trong khi EBIT tăng khoảng 15%. Trong trung hạn, MCH đặt mục tiêu duy trì tăng trưởng EBIT ở mức 10-15% mỗi năm, đồng thời mở rộng dư địa từ thị trường quốc tế, đồ uống và các ngành hàng mới.
Với thương hiệu hiện diện tại khoảng 98% hộ gia đình và mạng lưới phân phối được xây dựng qua nhiều năm, cơ hội của MCH vì vậy không chỉ nằm ở việc tiếp cận thêm người tiêu dùng, mà còn ở khả năng tạo thêm giá trị từ chính tập khách hàng và mạng lưới hiện hữu khi nhu cầu tiêu dùng tiếp tục nâng cấp.
Ver2Solution theo Dân Trí


Thị trường hàng xa xỉ phương tây tại Trung Quốc

Meta đưa AI Muse vào cuộc đua mua sắm trực tuyến, thách thức mô hình thương mại điện tử truyền thống

Meta ra mắt Muse Wonder

13 nội dung bị cấm trên Facebook

Cách kháng nghị tài khoản facebook bị hạn chế quảng cáo 2023

Giải mã những cơn phẫn nộ tập thể trên Facebook, dưới góc nhìn xã hội học
-
 Trong Nước1 năm ago
Báo cáo thị trường nước hoa Việt Nam 2023-2025
-
 Social2 năm ago
Cập nhật Facebook 7 ngày qua (01-09/03/2025)
-
 Trong Nước1 năm ago
Báo cáo thị trường trang sức Việt Nam 2023-2025
-
 Khởi Nghiệp1 năm ago
Cách thương hiệu thời trang nội địa vượt “bão” đóng cửa hàng loạt
-

 Livestream2 năm ago
Bí quyết bán hàng livestream doanh thu cao
-
 Livestream1 năm ago
Tài liệu nghiên cứu phân tích các yếu tố ảnh hưởng đến hành vi mua sắm ngẫu hứng của người tiêu dùng
-

 Xu Hướng2 năm ago
Xu hướng thời trang 2025 khởi động, mở đầu Milan Fashion Week: Gucci là ông lớn nhưng Dsquared2 mới là cái tên chiếm sóng MXH
-
Các Nền Tảng MXH2 năm ago
Cập nhật Facebook 7 ngày qua (10-16/03/2025)