Trong Nước
Sản phẩm bán chạy tháng 5-6


Ver2Solution dựa trên các báo cáo phân tích thị trường E-commerce sản phẩm bán chạy tháng 5-6 mới nhất (Metric, Kantar, và các số liệu TMĐT) tại Việt Nam (thời điểm cao điểm của mùa hè và các đợt Siêu Sale 5.5, 6.6), dưới đây là danh sách 10 nhóm sản phẩm Thời trang & Mỹ phẩm được phụ nữ chọn mua nhiều nhất, chia theo xu hướng tiêu dùng thực tế và doanh thu ước tính.
I. MỸ PHẨM & CHĂM SÓC CÁ NHÂN (Doanh thu dẫn đầu sàn TMĐT)
Tháng 5 – 6 là đỉnh điểm nắng nóng, doanh thu ngành mỹ phẩm trên toàn sàn TMĐT (Shopee, TikTok Shop, Lazada) duy trì ở mức cực khủng (trung bình đạt từ 5.500 đến hơn 6.500 tỷ đồng/tháng).
1. Kem chống nắng (Sunscreen)
- Lý do bán chạy: Thời tiết nắng nóng đỉnh điểm khiến kem chống nắng trở thành “vật bất ly thân”. Xu hướng năm nay chuộng các loại kem chống nắng phổ rộng kết hợp nâng tông nhẹ hoặc kiềm dầu sâu.
- Thương hiệu top đầu: La Roche-Posay, L’Oreal Paris, Anessa, Skin1004.
- Doanh thu ước tính (Nhóm hàng): Khoảng 600 – 800 tỷ đồng trong 2 tháng này.
2. Son môi (Lipstick / Lip Tint)
- Lý do bán chạy: Mặt hàng có tần suất mua lặp lại cao nhất và dễ chốt đơn nhất qua các phiên livestream trên TikTok Shop và Shopee. Xu hướng “son bóng” (glowy tint) và son bùn vẫn cực kỳ thịnh hành.
- Thương hiệu top đầu: Colorkey, Merzy, Romand, Black Rouge.
- Doanh thu ước tính (Nhóm hàng): Khoảng 450 – 550 tỷ đồng.
3. Tẩy trang & Sữa rửa mặt (Cleansing)
- Lý do bán chạy: Nhu cầu làm sạch tăng mạnh vào mùa hè để tránh bít tắc lỗ chân lông. Người tiêu dùng có xu hướng mua dung tích lớn (Big Size) trong các dịp Sale 6.6 để tiết kiệm.
- Thương hiệu top đầu: L’Oreal Paris, Bioderma, Cocoon, Granier.
- Doanh thu ước tính (Nhóm hàng): Khoảng 350 – 450 tỷ đồng.
4. Tinh chất dưỡng da / Serum (Đặc trị mụn & Làm sáng)
- Lý do bán chạy: Phụ nữ Việt ngày càng chuộng xu hướng “Cleanical Beauty” (Mỹ phẩm sạch nhưng phải có chứng minh lâm sàng). Các dòng serum chứa Niacinamide, Salicylic Acid (BHA) hoặc Vitamin C để trị thâm/mụn mùa hè rất được săn đón.
- Thương hiệu top đầu: The Ordinary, L’Oreal, Cocoon, Skin1004.
- Doanh thu ước tính (Nhóm hàng): Khoảng 400 – 500 tỷ đồng.
5. Dưỡng thể & Tẩy tế bào chết body (Body Care)
- Lý do bán chạy: Theo Kantar, tìm kiếm về “body serum” và dưỡng trắng body tăng đột biến vào mùa hè để phái đẹp tự tin diện đồ ngắn.
- Thương hiệu top đầu: Vaseline, Olay, Cocoon (tẩy da chết cà phê).
- Doanh thu ước tính (Nhóm hàng): Khoảng 300 – 400 tỷ đồng.
II. THỜI TRANG NỮ (Bùng nổ nhờ Livestream & Content Commerce)
Ngành thời trang nữ ghi nhận sự dịch chuyển lớn khi TikTok Shop bám đuổi sát sao và có những thời điểm vượt Shopee ở một số danh mục nhờ hình thức bán hàng qua Livestream trực quan.
6. Áo chống nắng & Phụ kiện chống nắng (Váy chống nắng, găng tay)
- Lý do bán chạy: Đây là “đặc sản” doanh thu của mùa hè Việt Nam. Các dòng áo chống nắng thông minh (làm mát, chống tia UV UPF 50+) cháy hàng liên tục trong tháng 5 và tháng 6.
- Thương hiệu top đầu: Laroma, Uniqlo (và hàng loạt shop local/OEM giá bình dân).
- Doanh thu ước tính (Nhóm hàng): Khoảng 250 – 350 tỷ đồng.
7. Váy/Đầm dáng dài & Đồ đi biển (Maxi, Set đồ du lịch)
- Lý do bán chạy: Tháng 5 và 6 là mùa cao điểm du lịch hè, chụp ảnh check-in. Các mẫu đầm maxi, váy trễ vai, hoặc set đồ chất liệu thô/đũi mát mẻ chiếm trọn các phiên livestream.
- Phân khúc giá chạy nhất: 150.000đ – 350.000đ.
- Doanh thu ước tính (Nhóm hàng): Khoảng 500 – 650 tỷ đồng.
8. Áo thun (T-shirt) & Áo kiểu ôm dáng (Baby Tee)
- Lý do bán chạy: Dễ mặc, dễ mua, giá rẻ và không sợ sai size. Các Local Brand Việt Nam khai thác rất tốt mảng này với các hình in graphic hoặc chất liệu cotton co giãn 4 chiều.
- Thương hiệu top đầu: Teelab, Levents, Paradox, các shop thời trang Quảng Châu.
- Doanh thu ước tính (Nhóm hàng): Khoảng 400 – 500 tỷ đồng.
9. Quần ống rộng (Quần đũi, Quần tây ống suông, Quần jean nhẹ)
- Lý do bán chạy: Mang lại sự thoải mái, che khuyết điểm chân tốt và không bị bí bách như quần jean dày trong thời tiết nóng. Các dáng quần đũi lưng chun có dây rút bán ra hàng chục nghìn đơn mỗi tháng tại các shop top đầu.
- Doanh thu ước tính (Nhóm hàng): Khoảng 300 – 400 tỷ đồng.
10. Đồ lót & Đồ mặc nhà (Pijama, Đồ bộ chất lụa/thun lạnh)
- Lý do bán chạy: Nhu cầu mặc mát mẻ ở nhà tăng cao. Đối với đồ lót, các dòng áo ngực không gọng, đúc su tàng hình phối hợp với áo trễ vai/áo hai dây mùa hè cực kỳ chạy hàng.
- Thương hiệu top đầu: iBasic, Triumph, các tổng kho đồ bộ mặc nhà.
- Doanh thu ước tính (Nhóm hàng): Khoảng 200 – 300 tỷ đồng.
Ver2Solution đánh giá tổng thể về thị trường (Tháng 5 – 6)
Thị phần: Shopee vẫn giữ thế thượng phong ở nhóm ngành Mỹ phẩm nhờ thế mạnh về mã giảm giá và các Shop Mall chính hãng. Tuy nhiên, TikTok Shop lại là “vua” mới của ngành Thời trang mì ăn liền (Fast Fashion) nhờ các phiên Mega Live kéo dài 12-24 tiếng của các KOC/KOL. Facebook vẫn là vua của tệp khách 40+ với chi tiêu cao và trung thành hơn, tỷ lệ hoàn đơn thấp nhất.
Hành vi mua sắm: Phụ nữ có xu hướng chốt đơn mạnh nhất vào khung giờ 20h – 24h các ngày đôi (5.5, 6.6) và ngày giữa tháng (Payday). Phân khúc giá dễ xuống tiền nhất là từ 100.000đ – 300.000đ cho thời trang và 200.000đ – 500.000đ cho mỹ phẩm chăm sóc da.
Ver2Solution Research
Thị trường mua sắm trực tuyến (thương mại điện tử – TMĐT) tại Việt Nam trong 9 tháng đầu năm 2026 tiếp tục chứng kiến sự tăng trưởng mạnh mẽ cả về quy mô doanh thu lẫn sự dịch chuyển sâu sắc trong hành vi tiêu dùng và cấu trúc thị trường.
Ver2Solution tổng hợp phân tích toàn cảnh thị trường dựa trên các báo cáo dữ liệu mới nhất (từ các đơn vị nghiên cứu thị trường như Metric và Tổng cục Thống kê, nhiều báo chí uy tín trong nước…):
Quy mô doanh thu và Tổng quan thị trường
-
Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng: Trong 9 tháng đầu năm 2026, toàn nền kinh tế đạt gần 5.926 nghìn tỷ đồng, tăng 13,4% so với cùng kỳ năm trước, cho thấy sức mua nội địa vẫn duy trì đà hồi phục tích cực.
-
Doanh số 4 sàn TMĐT lớn (Shopee, TikTok Shop, Lazada, Tiki):
-
Riêng 6 tháng đầu năm 2026, tổng doanh số trên 4 sàn đạt 291,6 nghìn tỷ đồng, tăng trưởng mạnh 44,11% so với cùng kỳ năm 2025.
-
Bước sang quý III/2026, với sự bùng nổ của các chiến dịch tựu trường và các ngày hội mua sắm lớn, đà tăng trưởng tiếp tục duy trì với ước tính doanh số riêng quý III đạt khoảng 146,3 nghìn tỷ đồng (tăng trưởng ổn định so với quý II).
-
Cục diện thị phần và Cuộc đua giữa các sàn
Thị trường TMĐT hiện đang chứng kiến sự phân cực rõ rệt, khi hai ông lớn dẫn đầu thâu tóm gần như toàn bộ thị phần, trong khi các nền tảng còn lại chịu áp lực cạnh tranh khốc liệt.
| Nền tảng sàn | Thị phần ước tính | Tình hình hoạt động nổi bật |
| Shopee | 54,5% | Tiếp tục giữ vị trí số 1 thị trường với mức tăng trưởng doanh thu khoảng 15% so với cùng kỳ. GMV (Tổng giá trị giao dịch) bình quân của một nhà bán hàng trên Shopee đạt 831,7 triệu đồng (tăng 44%). |
| TikTok Shop | 43,4% | Vị trí thứ 2 nhưng bám đuổi rất sát sao (tăng từ mức 42% năm trước). Doanh thu ghi nhận mức tăng trưởng vượt trội 27%, nhờ thế mạnh tuyệt đối về Livestream và Shoppertainment. GMV bình quân mỗi shop đạt 532,7 triệu đồng (tăng 65%). |
| Lazada & Tiki | ~2% tổng thị phần | Chịu nhiều sức ép; Lazada ghi nhận giá trị giao dịch giảm khoảng 23%, trong khi Tiki có tín hiệu phục hồi nhẹ về giá trị giao dịch (tăng 33% nhưng quy mô tổng nhỏ hơn đáng kể). |
Ngành hàng chủ lực
Các nhóm hàng đóng vai trò “đầu tàu” dẫn dắt doanh số mua sắm trực tuyến trong 9 tháng qua bao gồm:
-
Thời trang & Phụ kiện: Luôn đứng đầu về sản lượng tiêu thụ và số lượng đơn hàng phát sinh nhờ tính đa dạng mẫu mã và tần suất mua sắm cao của người dùng trẻ.
-
Hàng tiêu dùng nhanh (FMCG) & Mỹ phẩm / Chăm sóc cá nhân: Chiếm tỷ trọng lớn về số lượng giao dịch thường nhật. Các sản phẩm làm đẹp, chăm sóc da cá nhân tiếp tục bùng nổ mạnh mẽ trên các phiên livestream của TikTok Shop.
-
Nhà cửa đời sống & Đồ gia dụng thông minh: Ghi nhận mức giá trị giỏ hàng trung bình cao hơn, đóng góp đáng kể vào tổng doanh thu toàn ngành.
Các xu hướng tiêu dùng và nhà bán hàng nổi bật
-
Người mua sẵn sàng chi trả cao hơn: Mặc dù các phân khúc giá rẻ (dưới 200.000 đồng) vẫn chiếm khoảng 46% doanh số, tâm lý người tiêu dùng đã dịch chuyển theo hướng ưu tiên chất lượng, độ bền và thương hiệu uy tín thay vì chỉ săn hàng siêu rẻ.
-
Sự thanh lọc mạnh mẽ của nhà bán hàng (Chuyên nghiệp hóa):
-
Số lượng shop nhỏ lẻ có phát sinh doanh số giảm khoảng 27%, và các gian hàng Mall cũng giảm khoảng 25% do các nền tảng siết chặt tiêu chuẩn vận hành và chính sách kiểm duyệt.
-
Tuy nhiên, doanh thu bình quân trên mỗi nhà bán hàng hoạt động lại tăng vọt (Shopee tăng 44%, TikTok Shop tăng 65%). Điều này chứng minh thị trường đang thuộc về các nhà bán hàng chuyên nghiệp, có đầu tư bài bản về hình ảnh, data và dịch vụ khách hàng.
-
-
Gian hàng chính hãng (Mall) lên ngôi: Doanh thu từ các gian hàng Mall tăng trưởng tới 54% dù số lượng shop giảm, phản ánh xu hướng dịch chuyển niềm tin của người tiêu dùng sang hàng hóa có nguồn gốc rõ ràng, chính hãng.
-
Hàng ngoại giá rẻ hạ nhiệt: Hàng hóa nhập khẩu trực tiếp từ người bán nước ngoài trên các sàn có dấu hiệu chững lại và suy giảm do sự cạnh tranh gắt gao từ nội địa cũng như các rào cản về logistics và chi phí vận chuyển.
Quý 4 luôn là mùa vàng (Peak Season) của thị trường thương mại điện tử (TMĐT) nhờ chuỗi sự kiện siêu mua sắm liên hoàn (10/10, 11/11, 12/12, Black Friday, Giáng sinh và chuẩn bị Tết Nguyên Đán). Năm 2026, thị trường ghi nhận sự tăng trưởng đi kèm sự chuyên nghiệp hóa mạnh mẽ từ cả người tiêu dùng lẫn các quy định pháp lý mới. Phân tích Triển vọng Thị trường TMĐT Quý 4/2026
1. Bứt phá quy mô doanh số
-
Sức mua đạt đỉnh: Dựa trên đà tăng trưởng 9 tháng đầu năm (doanh số 4 sàn lớn đạt hơn 430.000 tỷ đồng), Quý 4 dự báo sẽ đóng góp 35% – 40% tổng doanh thu cả năm, ước tính đạt mức bùng nổ vượt 160.000 – 180.000 tỷ đồng.
-
Đẩy mạnh tâm lý săn deal tích trữ: Người tiêu dùng tập trung ngân sách cuối năm cho các mặt hàng giá trị cao (Điện tử, Gia dụng) và các sản phẩm tiêu dùng/thời trang phục vụ lễ tết.
2. Sự phân hóa thị phần và kênh bán
-
Thế chân kiềng Shopee – TikTok Shop: Shopee nắm giữ lợi thế tìm kiếm/chủ động mua (Intent-based); TikTok Shop áp đảo ở mảng khám phá/bắt trend qua Livestream & Video ngắn (Discovery-based). Cả hai tiếp tục chiếm trên 97% thị phần.
-
Shoppertainment (Giải trí kết hợp Mua sắm) làm chủ cuộc chơi: Các phiên Mega Live kéo dài hàng chục tiếng với sự tham gia của KOC/KOL tiếp tục là “cỗ máy chốt đơn” chính trong các ngày Siêu Sale.
3. Tác động từ Khung pháp lý mới
-
Luật TMĐT số 122/2025/QH15 & Nghị định 248/2026/NĐ-CP (hiệu lực từ giữa năm 2026) siết chặt hơn về kiểm duyệt hóa đơn, nguồn gốc xuất xứ và quy định livestream. Điều này giúp tạo môi trường cạnh tranh lành mạnh nhưng loại bỏ dần các nhà bán hàng tự phát, kinh doanh hàng không rõ nguồn gốc.
Ngành hàng Trọng điểm Bùng nổ trong Quý 4
┌────────────────────────────────────────────────────────────────────────┐
│                   DỰ BÁO NHÓM NGÀNH HÀNG TĂNG TRƯỞNG                  │
├───────────────────┬────────────────────────────────────────────────────┤
│ Ngành hàng        │ Động lực tăng trưởng Quý 4                         │
├───────────────────┼────────────────────────────────────────────────────┤
│ Thời trang & Mỹ phẩm│ Nhu cầu tiệc tùng, lễ hội, làm đẹp đón Tết         │
│ Điện tử & Gia dụng│ Săn sale giảm sâu, đổi mới thiết bị gia đình       │
│ FMCG & Thực phẩm  │ Mua sắm biếu tặng, tích trữ thực phẩm dịp Tết      │
│ Nhà cửa & Đời sống│ Dọn dẹp, trang trí nhà cửa cuối năm                │
└───────────────────┴────────────────────────────────────────────────────┘
-
Thời trang & Chăm sóc cá nhân (Beauty & Fashion): Nhóm ngành có tần suất mua lại cao nhất. Quý 4 là thời điểm các bộ sưu tập Thu – Đông, trang phục Lễ/Tết và bộ quà tặng mỹ phẩm đạt đỉnh doanh số.
-
Thiết bị điện tử & Gia dụng thông minh: Doanh số tăng mạnh về giá trị đơn hàng (AOV) nhờ các chương trình hỗ trợ trả góp (BNPL), giảm giá sâu từ hãng trong các đợt 11/11 và Black Friday.
-
Thực phẩm, Đồ uống & Quà tặng (FMCG): Tăng trưởng dần từ tháng 11 và bùng nổ cực đại vào tháng 12 & tháng 1 chuẩn bị cho Tết Nguyên Đán.
Chiến lược Kinh doanh Thực chiến cho Nhà bán hàng
Để bứt phá doanh số và tối ưu lợi nhuận trong mùa cao điểm cuối năm, nhà bán hàng cần triển khai chiến lược toàn diện theo 4 trụ cột chính:
1. Chiến lược Sản phẩm & Băng chuyền Tồn kho (Inventory)
-
Phân loại danh mục rõ ràng:
-
Sản phẩm phễu (Mồi kéo traffic): Giá cạnh tranh, dễ chốt đơn để tăng xếp hạng shop.
-
Sản phẩm Hero (Chủ lực doanh số): Đẩy mạnh tồn kho từ sớm, tập trung chạy quảng cáo và lên deal sàn.
-
Sản phẩm Combo/Gift-set: Đóng gói dạng quà tặng cuối năm để tăng Giá trị trung bình đơn hàng (AOV).
-
-
Dự báo tồn kho chính xác: Sử dụng dữ liệu bán hàng 3 tháng gần nhất kết hợp hệ số tăng trưởng mùa vụ (thường x2 đến x3 ngày thường) để đặt hàng sản xuất/nhập kho trước ít nhất 30–45 ngày, tránh đứt gãy logistics sát Tết.
2. Tối ưu Chiến dịch Quảng cáo & Marketing (Traffic & Conversion)
-
Kế hoạch Marketing 3 giai đoạn cho Mega Sale:
-
Warm-up (7–10 ngày trước sale): Đăng video teaser, cho người dùng thêm hàng vào giỏ (Add-to-cart), phát voucher đặt trước.
-
D-Day (1–3 ngày chính sale): Dồn 70% ngân sách Ads, phủ sóng Livestream liên tục các khung giờ vàng (0h, 12h, 20h).
-
Teardown (2–3 ngày sau sale): Chạy bám đuổi (Remarketing) nhóm khách bỏ giỏ hàng, tung deal “Cảm ơn”.
-
-
Đa dạng hóa điểm chạm: Kết hợp quảng cáo nội sàn (Shopee Ads, TikTok Shop Ads) với kéo traffic ngoại sàn từ Facebook/Reels/Shorts về shop.
3. Đẩy mạnh Vận hành Livestream & Short-video
-
Xây dựng kịch bản Mega Live: Chuẩn bị sẵn danh sách deal sốc theo từng mốc lịch trình (Deal 1k/9k theo giờ, Flash Sale độc quyền).
-
Hợp tác Affiliate/KOC hiệu quả: Booking dàn KOC/Influencer phủ rộng review sản phẩm từ tháng 10 để tạo sóng nhận diện trước các ngày hội lớn.
4. Quản trị Vận hành, Tài chính & Trải nghiệm Khách hàng
-
Tối ưu chuẩn hóa dữ liệu & Hóa đơn: Đảm bảo toàn bộ hàng hóa có đủ chứng từ, chuẩn hóa mã ngành hàng và thuế theo các quy định mới.
-
Kiểm soát Biên lợi nhuận thực tế: Tính toán kỹ các khoản chi phí phát sinh mùa cao điểm: Phí sàn (Phí thanh toán, phí cố định, phí dịch vụ) + Chi phí Logistics/Đóng gói + Chi phí Ads + Tỷ lệ hoàn hủy. Tránh tình trạng “Doanh số cao nhưng lỗ thực tế”.
-
Chuẩn bị nhân lực đóng gói & CSKH:Tăng cường nhân sự ca đêm cho khâu đóng gói trong vòng 24–48h sau Mega Sale để giữ tỷ lệ giao hàng đúng hạn, tránh bị phạt chỉ số vận hành.
Từ một kỳ lân công nghệ kiêu hãnh với định giá 1 tỷ USD vào năm 2021, Tiki giờ đây rơi tự do xuống đáy vực với mức định giá chưa tới 10 triệu USD. Hơn 99% giá trị tài sản đã bốc hơi hoàn toàn vào hư không, kéo theo hàng ngàn nhân sự bị sa thải và sự ra đi của nhà sáng lập Trần Ngọc Thái Sơn.
Chuyện gì đã xảy ra bên trong những phòng họp vách kính? Dưới đây là bản “phẫu thuật pháp y” bóc trần nguyên nhân sụp đổ của Tiki, cơ chế vận hành của Thương mại điện tử (TMĐT) và xu hướng thị trường bạo liệt năm 2026.
PHẦN 1: BA NHÁT DAO CHÍ MẠNG KẾT LIỄU ĐẾ CHẾ TIKI
- Hố đen “Chi phí chìm” (Sunk Cost) mang tên TikiNow
- Vào những năm 2017 – 2018, dịch vụ giao hàng 2 tiếng TikiNow từng là một phép màu, một “cú chấn động” giúp khách hàng sung sướng tột độ.
- Tuy nhiên, để có được phép màu này, Tiki phải thuê những mặt bằng khổng lồ ngay sát trung tâm thành phố với giá đắt đỏ, duy trì đội ngũ kho bãi 24/7 và lực lượng shipper túc trực liên tục.
- Bài toán tài chính tàn khốc: Bán một cuốn sách 100.000đ, Tiki lời tối đa 20.000đ, nhưng chi phí vận hành kho và giao hỏa tốc lên tới 50.000đ – 70.000đ. Nghĩa là mỗi đơn hàng TikiNow, sàn phải tự móc hầu bao bù lỗ 30.000đ.
- Đặc thù tệp khách hàng của Tiki là mua sách hoặc đồ điện tử (nhu cầu mua sắm thấp, vài tháng mới mở app một lần), khiến tốc độ giao hàng không thể bù đắp nổi sự thưa thớt của các đơn hàng, trong khi chi phí cố định (mặt bằng, lương) vẫn cắn xé dòng tiền mỗi ngày.
- Năm 2025, Tiki bị phạt 200 triệu đồng vì quảng cáo thổi phồng sự thật (nhận giao 1 triệu đơn/ngày, nhưng thực tế đó là con số của cả một tháng), phơi bày sự hoảng loạn và suy kiệt bên trong của doanh nghiệp.
- Lòng tham “Ăn thịt đồng loại” của Tiki Trading
- Tiki Trading ra đời với ngọn cờ bảo vệ khách hàng khỏi hàng giả, nhưng thực chất lại là sự phản bội tàn nhẫn với các đối tác bán hàng.
- Tiki yêu cầu tiểu thương nộp giấy tờ đại lý, hóa đơn đỏ để kiểm duyệt. Nhưng khi nắm được dữ liệu mặt hàng bán chạy và nguồn nhập giá tốt, Tiki âm thầm dùng tiền quỹ đầu tư nhập số lượng lớn, đẩy sản phẩm của chính mình lên Top 1 và bán rẻ hơn giá nhập của tiểu thương từ 500.000đ đến 1 triệu đồng.
- Hậu quả: Hàng ngàn nhà bán lẻ phẫn nộ tháo chạy sang Shopee và TikTok Shop, biến Tiki thành một “bãi đất hoang”.
- Chất lượng dịch vụ lao dốc: Sách mốc meo, ố vàng, đồ điện tử lỗi gửi bảo hành cả tháng trời trả về vẫn y nguyên. Đỉnh điểm là tháng 5/2025, trang chủ Tiki bị hack và chuyển hướng thẳng sang trang web cá độ bóng đá trực tuyến, chứng minh hệ thống quản trị và bảo mật đã mục nát hoàn toàn.
- Ảo giác điên rồ mang tên Tiền ảo Astra
- Giai đoạn 2021 – 2022, khi tiền ảo lên ngôi, ban lãnh đạo Tiki tung ra dự án điểm thưởng blockchain Astra với ảo mộng đảo ngược thế cờ.
- Thay vì được giảm giá đơn giản, một bà mẹ bỉm sữa mua tã phải đối mặt với biểu đồ nến xanh đỏ, tỷ giá quy đổi phức tạp của đồng Astra. Trải nghiệm mua sắm tiện lợi bị bóp nghẹt, khách hàng bực bội xóa app để sang Shopee chốt đơn trong “3 cái chạm”.
- Dự án này ngốn hàng chục ngàn đô la mỗi tháng để trả lương cho kỹ sư blockchain và chi phí marketing, nướng sạch những đồng vốn cứu mạng cuối cùng thay vì dùng để cứu hệ thống kho bãi. Cuối cùng, Astra bị âm thầm xóa bỏ, để lại đống mã nguồn vô dụng.
PHẦN 2: CƠ CHẾ VẬN HÀNH TMĐT & XU HƯỚNG PHÂN CHIA THỊ TRƯỜNG NĂM 2026
Thất bại của Tiki càng lộ rõ khi đặt cạnh cơ chế vận hành vô cùng tàn khốc của những “con sói đói” đang thống trị thị trường TMĐT Việt Nam năm 2026.
- Đế chế giải trí đa vũ trụ của Shopee
- Trong khi Tiki giữ tư duy “nhà sách trực tuyến” tẻ nhạt, Shopee đã biến nền tảng của mình thành một khu vui chơi khổng lồ với minigame (tưới cây, nuôi thú), ShopeePay, ShopeeFood và livestream.
- Cơ chế của Shopee là giam lỏng người dùng bằng “liều dopamin” liên tục, khiến khách hàng có thể dành 2 tiếng mỗi ngày lướt app trong vô thức dù không có nhu cầu mua sắm.
- Kỷ nguyên “Shoppertainment” của TikTok Shop
- Tiki vận hành dựa trên “Tìm kiếm” (khách hàng có nhu cầu -> gõ từ khóa -> mua).
- TikTok Shop định nghĩa lại toàn bộ cuộc chơi thành Shoppertainment (Mua sắm kết hợp giải trí). Hàng hóa chủ động “tìm đến” người dùng thông qua các video ngắn và livestream.
- Khách hàng Gen Z mua sắm dựa trên cảm xúc, sự bốc đồng, hiệu ứng đám đông và sự khan hiếm giả tạo từ những phiên livestream bùng nổ, gạt phăng mô hình mua sắm truyền thống của Tiki.
- Bóng ma tàn sát mang tên Temu (Bối cảnh 2026)
- Năm 2026, nền tảng Temu từ Trung Quốc tràn vào Việt Nam như một cơn bão cấp 15, mang theo vũ khí duy nhất là “phá giá tàn bạo”.
- Temu gạch bỏ mọi khâu trung gian, vận chuyển hàng trực tiếp từ xưởng Quảng Châu đến tay người Việt với giá rẻ mạt (áo phông 15.000đ, tai nghe 30.000đ) và miễn phí vận chuyển toàn quốc.
- Sự tàn nhẫn này là nhát búa ân huệ cuối cùng, đè bẹp hoàn toàn một Tiki đang thoi thóp vì không có hệ sinh thái giải trí, không có livestream cảm xúc, và càng không có khả năng đấu giá rẻ tận xưởng.
PHẦN 3: NHỮNG BÀI HỌC XƯƠNG MÁU TỪ BẢN ÁN PHÁP Y TỶ ĐÔ
Sự sụp đổ của Tiki để lại 3 hệ quy chiếu sinh tồn mang tính sống còn cho bất kỳ nhà đầu tư hay chủ doanh nghiệp nào.
Bài học 1: Kỹ năng “Cắt lỗ” (Stop Loss) và né bẫy Chi phí chìm
- Nhà đầu tư VNG (người từng bơm hàng trăm tỷ cho Tiki) đã đưa ra quyết định máu lạnh nhưng xuất sắc: Rút toàn bộ nhân sự cấp cao và ghi nhận khoản lỗ trắng tay để rời khỏi cuộc chơi.
- Tư bản không có danh dự, chỉ có lợi nhuận và rủi ro. Đừng vì tiếc số tiền đã đổ vào mà vay mượn gồng lỗ. Khi mô hình đã sai, hãy lạnh lùng “rút phích cắm” cắt lỗ, thà tự cưa một cái chân còn hơn để nọc độc chạy vào tim tước đi mạng sống tài chính của bạn.
Bài học 2: Đừng lấy sự kiêu hãnh cãi lại xu hướng thời cuộc
- Tiki đã quá tự cao với cái mác hàng chính hãng và văn hóa đọc sách thanh tao, khinh bỉ những món đồ lặt vặt vài ngàn đồng trên Shopee hay những video nhảy nhót chốt đơn trên TikTok.
- Thị trường không quan tâm đến sự kiêu hãnh của bạn, nó chỉ hành động theo bản năng và nhu cầu. Nếu không chịu hạ cái tôi để thích nghi với xu hướng livestream, video ngắn và hàng giá rẻ, doanh nghiệp sẽ chết chìm trong chính sự bảo thủ của mình.
Bài học 3: Uy tín là tài sản mong manh nhất
- Lòng biết ơn của khách hàng có giới hạn. Dù bạn mất 10 năm xây dựng tên tuổi, nhưng chỉ cần vài tháng làm ăn chộp giật, cướp nồi cơm của đối tác bán hàng, giao sản phẩm mốc meo và để hệ thống bảo mật sụp đổ, tình yêu sẽ lập tức biến thành sự căm phẫn.
- Khi bạn phản bội khách hàng và đối tác, cái kết duy nhất là sự cô độc trong bãi tha ma thương trường.
Đừng bao giờ yêu một doanh nghiệp hay một mã cổ phiếu quá mức, hãy chỉ yêu túi tiền của chính bạn mà thôi
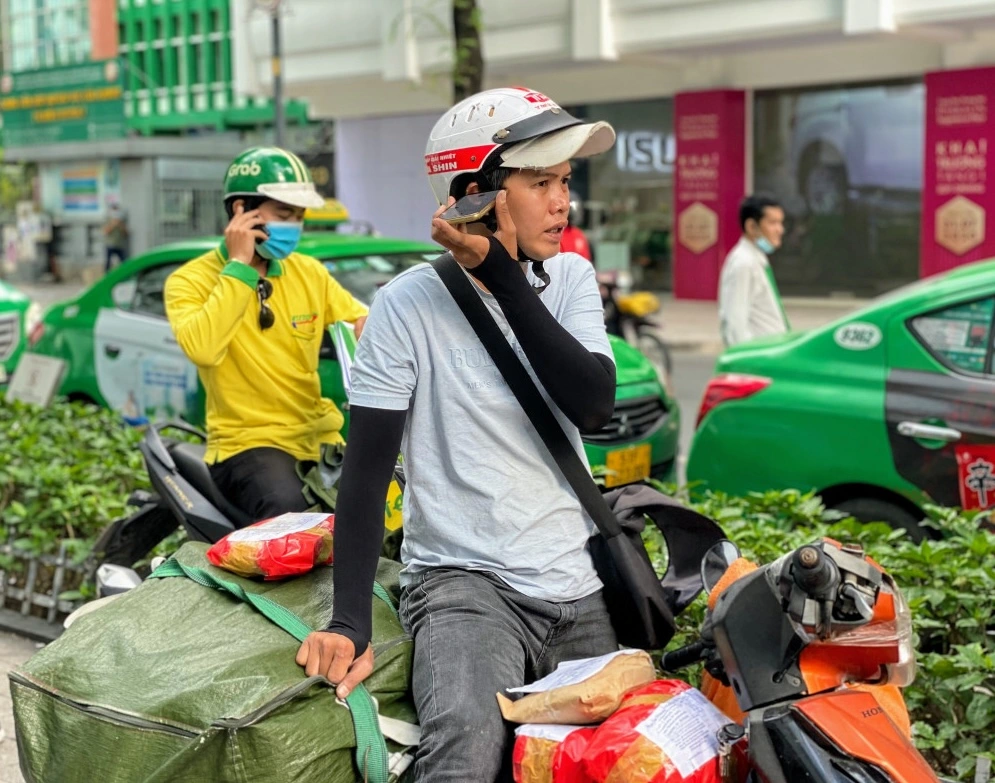
Dù tổng giao dịch trên các nền tảng trực tuyến đạt hàng trăm nghìn tỷ đồng, áp lực chi phí và cạnh tranh khốc liệt đã đẩy hơn 160.000 nhà bán hàng nhỏ lẻ tạo các gian hàng thương mại điện tử đóng cửa ra khỏi cuộc chơi chỉ trong nửa đầu 2026.
Báo cáo “Doanh thu và tiêu dùng thương mại điện tử (TMĐT) Việt Nam nửa đầu năm 2026″ do YouNet ECI mới công bố cho thấy, tổng giá trị giao dịch (GMV) trên 4 sàn Shopee, TikTok Shop, Lazada và Tiki đạt 264.800 tỷ đồng, tăng 19% so với cùng kỳ năm 2025.
Trong 6 tháng, 4 sàn bán ra 1,8 tỷ sản phẩm, với khoảng 436.000 gian hàng có phát sinh doanh thu.
Con số này giảm mạnh so với cùng kỳ năm trước. Nửa đầu năm 2025, YouNet ECI ghi nhận gần 600.000 gian hàng phát sinh doanh thu, gồm 572.985 gian hàng thường và 26.568 gian hàng Mall.
Như vậy, khoảng 162.700 gian hàng không còn ghi nhận doanh thu trong 6 tháng đầu năm nay. Số gian hàng thường giảm khoảng 27%, trong khi gian hàng Mall giảm 25%.
Ít gian hàng hơn, doanh thu bình quân tăng mạnh
Điểm đáng chú ý là số gian hàng giảm nhưng tổng doanh thu trên các sàn vẫn tăng. Điều này kéo doanh thu bình quân trên mỗi gian hàng đi lên.
Trong nửa đầu năm 2026, mỗi gian hàng trên Shopee đạt bình quân 831,7 triệu đồng GMV, tăng 44% so với cùng kỳ. Trên TikTok Shop, mức bình quân đạt 532,7 triệu đồng, tăng 65%.
Từ GMV của từng sàn và GMV bình quân mỗi gian hàng cho thấy, TikTok Shop hiện có khoảng 216.000 gian hàng có doanh thu, cao hơn Shopee với khoảng 174.000 gian hàng.
So với cùng kỳ năm 2025, số gian hàng có doanh thu trên hai nền tảng này đều giảm, lần lượt khoảng 23% và 20%.
Theo phép tính tương tự, Lazada hiện có khoảng 45.000 gian hàng, còn Tiki khoảng 2.400, đều chỉ còn khoảng một nửa so với nửa đầu năm ngoái.
Tuy nhiên, mức GMV bình quân gần 832 triệu đồng/gian hàng trên Shopee không đồng nghĩa phần lớn người bán đều đạt doanh thu này. Con số bình quân có thể bị kéo lên bởi nhóm người bán lớn.
Dữ liệu Metric.vn cho thấy mức độ tập trung doanh thu khá rõ. Trên Shopee, TikTok Shop và Lazada, nhóm gian hàng Mall chỉ chiếm 2,79% tổng số gian hàng nhưng tạo ra 34,2% doanh thu. Số gian hàng Mall giảm khoảng 6% so với cùng kỳ, trong khi doanh thu của nhóm này vẫn tăng 54%.
Xu hướng sàng lọc người bán thực tế đã xuất hiện từ năm 2025. Theo Metric.vn, số gian hàng hoạt động trên 4 sàn trong năm 2025 giảm 7,43%, từ khoảng 650.000 xuống 601.800, tương đương gần 48.000 gian hàng rời thị trường.
Đầu năm nay, đại diện TikTok Technologies Việt Nam từng nhận định số người tham gia thị trường có thể tiếp tục giảm 10-20%, trong khi doanh thu của nhóm người bán trụ lại được kỳ vọng tăng mạnh.
Vì sao người bán nhỏ chịu sức ép?
Trao đổi với phóng viên Dân trí, ông Nguyễn Mạnh Tấn, Giám đốc Marketing Haravan, Phó ban Nền tảng thương mại điện tử thuộc Hiệp hội Thương mại điện tử Việt Nam (VECOM), nhận định việc GMV trên các sàn tăng 19% trong khi hơn 160.000 gian hàng không còn phát sinh doanh thu cho thấy một quá trình sàng lọc mạnh đang diễn ra.
Thị trường đang bước qua giai đoạn tăng trưởng chủ yếu nhờ mở rộng số lượng người bán. Để tồn tại và phát triển, nhà bán hàng phải chuyên nghiệp hóa hoạt động kinh doanh thay vì chỉ đưa hàng lên sàn và cạnh tranh bằng giá.
Theo vị chuyên gia, có 3 yếu tố chính tạo ra sức ép này.
Thứ nhất, chi phí bán hàng trên sàn tăng trong khi yêu cầu về thuế và pháp lý ngày càng chặt chẽ.
Trong khoảng một năm qua, các sàn lớn như Shopee, TikTok Shop liên tục điều chỉnh phí cố định, phí dịch vụ, phí vận chuyển, phí thanh toán… khiến tổng chi phí mà nhà bán hàng phải gánh chịu tăng đáng kể. Theo ông Tấn, với một số mô hình, tổng các khoản phí có thể lên tới khoảng 40% doanh thu.
Với nhà bán hàng nhỏ và doanh nghiệp vừa và nhỏ (SME), đây là áp lực lớn bởi biên lợi nhuận thường không cao. Vào các đợt Mega Sales, việc đồng thời giảm giá, tham gia chương trình khuyến mại và chịu phí sàn có thể khiến biên lợi nhuận rất thấp, thậm chí thua lỗ.
Cùng lúc, yêu cầu về minh bạch thuế và pháp lý cũng được nâng lên. Nhà bán hàng phải tính toán lại chi phí, chuẩn hóa nguồn hàng, hóa đơn chứng từ, thực hiện hóa đơn điện tử và đáp ứng các yêu cầu liên quan đến pháp lý sản phẩm.
“Những thay đổi diễn ra đồng thời khiến một bộ phận người bán chưa kịp thích nghi và lựa chọn tạm dừng kinh doanh để sắp xếp lại mô hình”, ông Tấn nói.
Thứ hai, các nhà sản xuất và người bán xuyên biên giới đang cạnh tranh trực tiếp với nhóm bán hàng trung gian.
Ngày càng nhiều nhà sản xuất, thương hiệu lớn chuyển sang mô hình D2C (bán trực tiếp từ nhà sản xuất hoặc thương hiệu đến người tiêu dùng), tự vận hành gian hàng trên sàn và bán trực tiếp với mức giá cạnh tranh.
Bên cạnh đó, nguồn hàng xuyên biên giới, đặc biệt từ Trung Quốc, cũng tạo sức ép lên các nhà bán hàng trung gian. Trước đây, nhiều người chỉ cần nhập hàng rồi bán lại trên sàn. Khi nhà sản xuất có thể tiếp cận trực tiếp người tiêu dùng, lợi thế của mô hình mua đi bán lại bị thu hẹp.
Thứ ba, người tiêu dùng ngày càng ưu tiên thương hiệu và gian hàng chính hãng.
Khi thị trường phát triển, người mua quan tâm nhiều hơn đến chất lượng, nguồn gốc và độ tin cậy của sản phẩm. Các gian hàng chính hãng như Shopee Mall, TikTok Shop Mall, các thương hiệu lớn hoặc nhà sáng tạo nội dung có uy tín vì thế có lợi thế nhất định trong việc tạo niềm tin với khách hàng.
“Từ những yếu tố này, doanh thu của nhóm gian hàng rời thị trường không nhất thiết biến mất mà có xu hướng dịch chuyển sang những người bán có thương hiệu, quy mô và năng lực vận hành tốt hơn. Đây cũng là một trong những yếu tố giúp GMV toàn thị trường tiếp tục tăng”, ông Tấn nhận định.
Theo ông, nhóm chịu ảnh hưởng rõ nhất là cá nhân, hộ kinh doanh nhỏ lẻ và những người bán trung gian, đặc biệt là nhóm phụ thuộc vào việc nhập hàng giá rẻ rồi bán lại.
“Bối cảnh thương mại điện tử đã thay đổi, buộc họ phải cải tiến sản phẩm, thương hiệu, vận hành và cách tiếp cận khách hàng nếu muốn tiếp tục tham gia thị trường”, ông nói.
Người bán đi đâu?
Phí nền tảng được dự đoán sẽ tiếp tục tác động đến các sàn thương mại điện tử trong giai đoạn tiếp theo.
Theo tổng hợp trong báo cáo ngành thương mại điện tử tháng 9/2026 của Công ty Chứng khoán SHS, từ đầu tháng 5, Shopee nâng phí xử lý giao dịch đối với một số hình thức thanh toán trả trước từ 4,91% lên 6%.
Đáng chú ý, số liệu nửa đầu năm 2026 chủ yếu phản ánh giai đoạn trước khi các quy định mới về xác thực người bán trên sàn thương mại điện tử được áp dụng.
Từ ngày 1/7, theo Điều 17 Luật Thương mại điện tử số 122/2025/QH15, chủ quản nền tảng thương mại điện tử trung gian phải xác thực điện tử danh tính người bán trước khi cho phép bán hàng.
Sau khi luật có hiệu lực, các sàn đồng loạt tăng cường xác thực người bán, tài khoản thanh toán và hoạt động livestream.
Theo ông Nguyễn Mạnh Tấn, Giám đốc Marketing Haravan, qua kết quả khảo sát của doanh nghiệp, một xu hướng đáng chú ý là nhà bán hàng đang đẩy mạnh mô hình bán hàng đa kênh thay vì phụ thuộc hoàn toàn vào sàn thương mại điện tử.
Trước đây, khi chi phí kinh doanh trên sàn còn thuận lợi, nhà bán hàng có thể dễ dàng tiếp cận lượng lớn khách hàng và tạo lợi nhuận. Hiện nay, chi phí ngày càng cao khiến bài toán lợi nhuận khó hơn. Tuy nhiên, các sàn vẫn là nguồn khách hàng lớn mà người bán khó bỏ qua.
Vì vậy, nhiều nhà bán hàng đang đầu tư thêm vào các kênh tự sở hữu như Facebook, Zalo, website thương hiệu, thậm chí mở cửa hàng offline. Mục tiêu là mở rộng điểm tiếp cận khách hàng, giảm sự phụ thuộc vào sàn và chủ động hơn trong việc thu thập dữ liệu, marketing, chăm sóc khách hàng và tăng tỷ lệ khách quay lại.
Ver2Solution theo Dantri


Tổng hợp tin thị trường mua sắm online 9 tháng đầu năm 2026

Ông Đặng Lê Nguyên Vũ đang tuyển người cùng đi bán cà phê vỉa hè

TIKI TỪ KỲ LÂN TỶ ĐÔ ĐẾN NGUY CƠ XÓA SỔ & BỨC TRANH TMĐT 2026

13 nội dung bị cấm trên Facebook

Cách kháng nghị tài khoản facebook bị hạn chế quảng cáo 2023

Giải mã những cơn phẫn nộ tập thể trên Facebook, dưới góc nhìn xã hội học
-
 Trong Nước1 năm ago
Báo cáo thị trường nước hoa Việt Nam 2023-2025
-

 Livestream2 năm ago
Báo cáo xu hướng thị trường kinh doanh livestream tại Việt Nam trong năm 2024
-
 Social2 năm ago
Cập nhật Facebook 7 ngày qua (01-09/03/2025)
-
 Trong Nước1 năm ago
Báo cáo thị trường trang sức Việt Nam 2023-2025
-
 Khởi Nghiệp1 năm ago
Cách thương hiệu thời trang nội địa vượt “bão” đóng cửa hàng loạt
-

 Livestream2 năm ago
Bí quyết bán hàng livestream doanh thu cao
-
Social2 năm ago
Cập nhật Facebook 7 ngày qua (20-27/02/2025)
-

 Xu Hướng2 năm ago
Xu hướng thời trang 2025 khởi động, mở đầu Milan Fashion Week: Gucci là ông lớn nhưng Dsquared2 mới là cái tên chiếm sóng MXH